دو جنگ، چهار دریا، یک بازار؛ شش نمودار برای تبیین بحران جهانی انرژی | ریسک تازه برای انتقال کالاهای استراتژیک از بابالمندب

به گزارش اقتصادنیوز، عرضه نفت و گاز اروپا اکنون به دلیل درگیریها در مناطق خلیج فارس و اوراسیا مختل شده است. روز جمعه، عربستان سعودی به پالایشگاههای اروپایی اعلام کرد که ماه آینده انتظار تحویل نفت خام نداشته باشند. این قاره برای مقاومت در برابر بحران انرژیِ در حال تحولِ کنونی، نه تنها به سیاست آیندهنگرانه، بلکه به شانس نیز نیاز دارد.
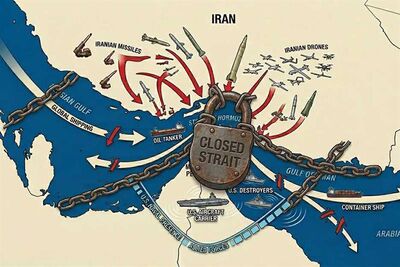
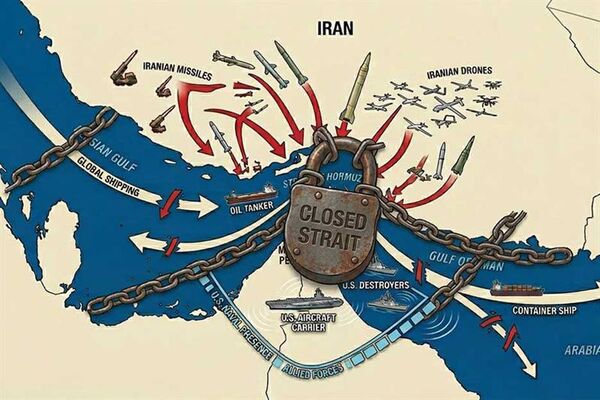
اقتصادنیوز: حملات اخیر به عربستان سعودی، خوشبینیها نسبت به کماهمیت کردن تنگه هرمز را با تردید مواجه کرده است.
درگیریهای کنونی در حاشیه اتحادیه اروپا، مدیترانه شرقی، دریای سرخ، تنگه هرمز، دریای سیاه و دریای خزر، این موضوع را روشن کرده که اروپا قادر به تأمین زنجیرههای ارزش حیاتی انرژی نیست. با زیرساختهای کمعمق از نظر ذخایر استراتژیک نفت و گاز، وابستگی به بازارهای لحظهای و بحرانهای آبوهوایی به طور فزاینده بیثبات، اروپا به شانس نیاز دارد.
ریسک تازه برای انتقال کالاهای استراتژیک
به نوشته میدلایست آی، نیروهای حوثی به سرعت در امتداد ساحل جنوب غربی دریای سرخ یمن پیشروی کرده و در ۱۰ سپتامبر بندر مخا، در ۱۱ سپتامبر جزیره میون/پریم در تنگه باب المندب و در ۱۴ سپتامبر جزایر حنیش بزرگ و کوچک را تصرف کردند. این جزایر مستقیماً در خطوط کشتیرانی نفتکشها و انتقال گاز مایع از طریق دریای سرخ قرار دارند. این موضوع حضورحتی محدود حوثیها را از نظر تجاری قابل توجه میکند. این تنگه از نظر فیزیکی بسته نشده، اما کنترل ارضی اکنون به حوثیها اجازه میدهد تا عبور و مرور دریایی را مختل کنند.
به گفته عبدی گولد، سردبیر هورن بریفز و خبرنگار سابق آسوشیتدپرس و رویترز«حوثیها برای انتقال کالاهای استراتژیک نیازی به بستن فیزیکی باب المندب ندارند». حق بیمه خطر جنگ برای عبور و مرور در دریای سرخ افزایش یافته و حتی یک تهدید میتواند سفرهای معمول را از نظر تجاری غیرقابل توجیه کند.
شاخصهای اولیه نشان میدهند که عبور و مرور کشتیها کاهش یافته، به طوری که شرکتهای بزرگ بیمه پوشش ریسک جنگی برای باب المندب را لغو کردهاند و شرکتهای کشتیرانی حرکت کشتیها را به سمت دماغه امید نیک تغییر مسیر دادهاند -این امر ۱۰ تا ۱۴ روز به طول سفرها افزوده و هزینهها را در زنجیرههای تأمین جهانی افزایش داده است.
این اختلالات در دریای سرخ در حالی رخ میدهد که بازارهای جهانی هنوز در حال تحمل شوک بسته شدن تنگه هرمز در سال جاری هستند. اثر ترکیبی این عوامل در دادههای تورم اروپا مشهود است: کاهش عرضه، افزایش هزینههای حملونقل و توقف فعالیت پالایشگاهها مستقیماً بر قیمت گازوئیل، برق و مواد غذایی تأثیر میگذارد.
در انتظار یک بحران مالی جهانی
بسته شدن تنگه هرمز از ماه فوریه تا اوایل سپتامبر، عرضه روزانه حدود ۱۷ تا ۱۹ میلیون بشکه نفت را از بازارهای جهانی قطع کرده و اروپا را ناچار ساخت تا بیش از پیش به منابع حوزه اقیانوس اطلس و دریای خزر متکی شود. عربستان سعودی با هدایت نفت خام از طریق خط لوله «شرق-غرب» به پایانه صادراتی ینبع در دریای سرخ، بخشی از این شوک را تعدیل کرد و جریان انتقال نفت را — تا همین اواخر — از حدود دو میلیون بشکه در روز در آغاز سال، به حدود شش میلیون بشکه در روز افزایش داد.
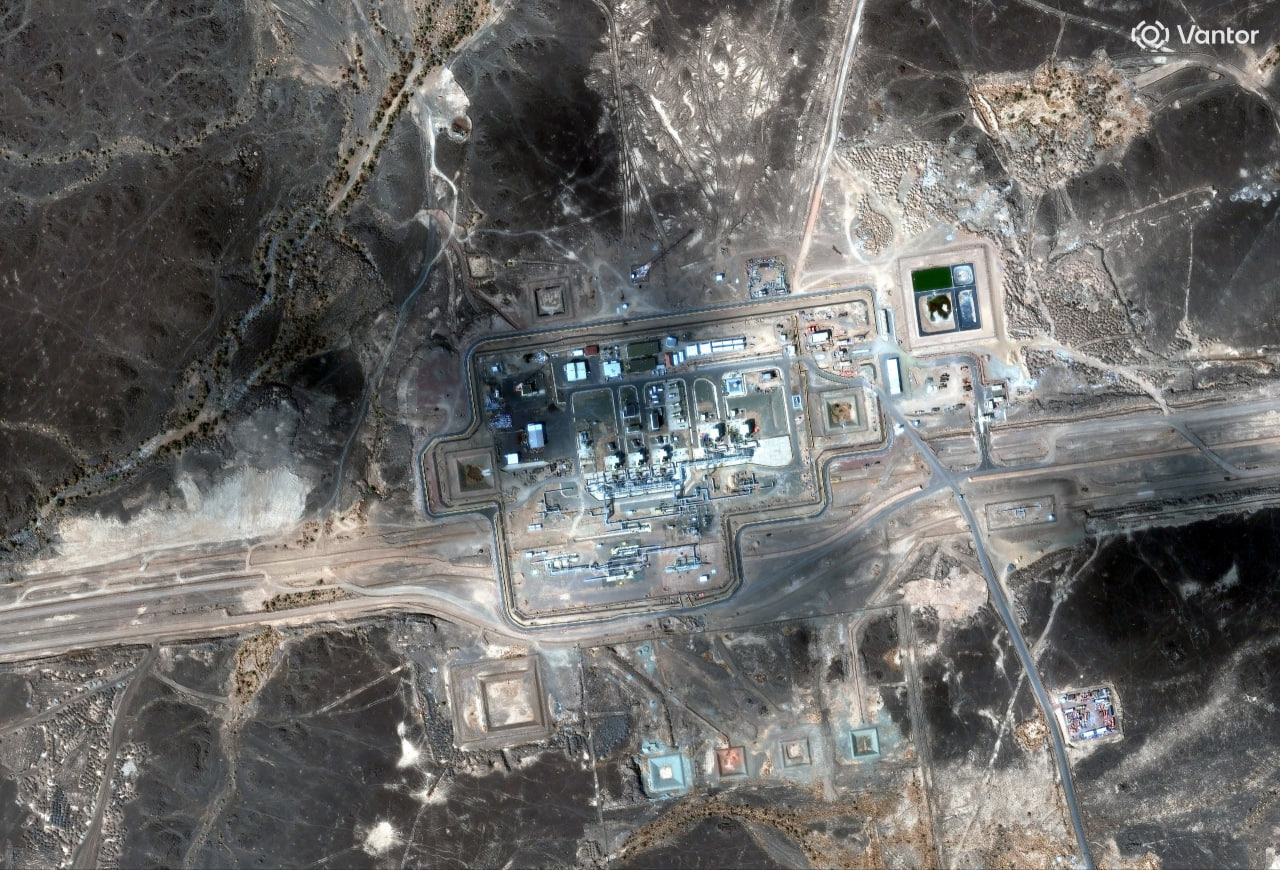
این خط لوله از نظر فنی ظرفیت انتقال تا هفت میلیون بشکه در روز را دارد، هرچند ظرفیت بارگیری پایانه ینبع تا حدی این میزان را محدود میکند. حمله پهپادی به یک ایستگاه پمپاژ در ۱۱ سپتامبر منجر به تعطیلی فوری خط لوله شرق-غرب شد و هنوز مشخص نیست چه زمانی فعالیت آن از سر گرفته خواهد شد.
به گفته کنستانتینوس استامبولیس، رئیس مؤسسه انرژی جنوب شرق اروپا «بحران فعلی انرژی در حال تبدیل شدن به یک بحران مالی جهانی است که نشانههای آن اکنون در اروپا آشکار شده؛ بهطوری که تورم در منطقه یورو به ۳.۳ درصد رسیده و تورم بخش انرژی جهشی ۱۴.۳ درصدی را تجربه میکند».
چهار دریا، دو جنگ، یک بازار
معضل اروپا این است که درگیریهای کنونی، عرضه انرژی از سوی روسیه و منطقه خلیج فارس را محدود کردهاند. حملات اوکراین به پالایشگاهها و پایانههای صادراتی روسیه، محدودیتهای عملیاتی برای عرضه نفت این کشور ایجاد کرده است؛ آن هم در شرایطی که تحریمهای اروپا، ورود منابع جایگزین را نیز محدود ساخته است. دونالد ترامپ، رئیسجمهور ایالات متحده، این هفته مدعی شد که دو کشور توافق کردهاند به تأسیسات انرژی حمله نکنند، اما کییف اعلام کرد که این توافق مشروط بوده و مسکو نیز هیچ تأیید رسمی و علنی در این باره ارائه نکرده است.
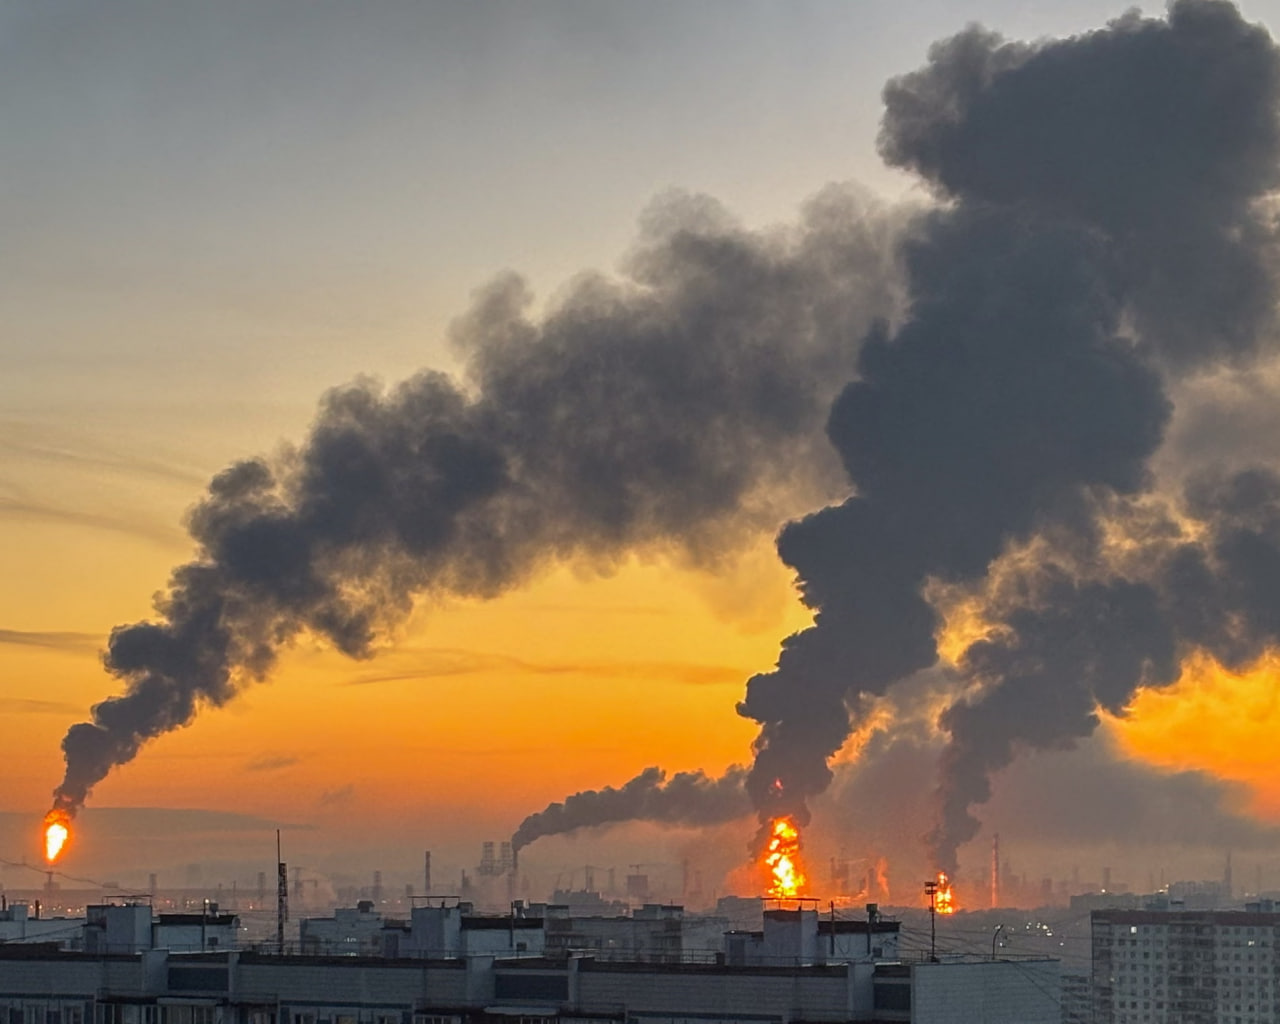
یکی از امیدهای اروپا برای تنوعبخشی به منابع تأمین انرژی و کاهش وابستگی به خاورمیانه، قزاقستان بود؛ کشوری که بیسروصدا به یکی از معدود تولیدکنندگانی تبدیل شده که قادر است فشار ناشی از کمبود عرضه نفت در اروپا را کاهش دهد. با این حال، شریان اصلی صادرات نفت قزاقستان، خط لوله CPC است که بیش از ۸۰ درصد صادرات نفت خام این کشور را پوشش میدهد، اما نفت را به پایانهای در بندر «نووروسیسک» روسیه در دریای سیاه منتقل میکند.
به گفته جان رابرتز، سردبیر سابق فایننشال تایمز انرژی و عضو شورای آتلانتیک «بین کمبود و بحران کامل تفاوت وجود دارد، اما اروپا اکنون در معرض خطر است زیرا چندین مسیر تأمین همزمان تحت فشار هستند. به نظر میرسد اوکراین قادر و در واقع مایل به حمله به نووروسیسک است و قزاقستان را در شرایطی که مسیرهای جایگزین محدود هستند، قادر به تکیه بر خروجی اصلی خود نمیکند».
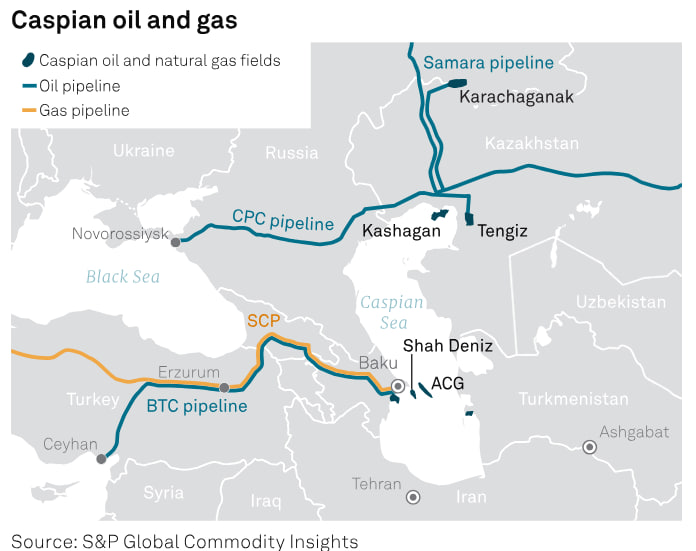
دریای خزر جایگزین منطقی مسیر دریای سیاه است که ترانزیت انرژی از طریق آذربایجان و ترکیه انجام میشود. از طریق این مسیر، نفتکشها از دریای خزر عبور کرده و نفت را به خط لوله «باکو-سوپسا» تزریق میکنند؛ خط لولهای که ظرفیت انتقال روزانه حدود ۱۵۰ هزار بشکه را دارد—رقمی که بسیار کمتر از حجم معمول صادرات قزاقستان است. مقادیر اضافی نفت میتواند از طریق خط لوله «باکو-تفلیس-جیحان» منتقل شود و همین امر زیرساختهای جمهوری آذربایجان را به عاملی کلیدی برای امنیت انرژی اروپا تبدیل میکند.
اما مسیر دریای خزر نیز امن نیست. در ۲۵ ژوئیه، یک پهپاد اوکراینی به شناوری ایرانی در دریای خزر حمله کرد. این حمله ثابت کرد که وقوع چنین حملاتی ممکن است و احتمال تکرار آنها وجود دارد. در حال حاضر، تفاهمی میان کییف و تهران نگرانیهای عمده را کاهش داده است. تردیدی نیست که این مسئله برای کشورهای آسیای مرکزی نیز یک چالش حیاتی و وجودی محسوب میشود. اگر قزاقستان نتواند نفت خود را به غرب صادر کند، چین به خریدار اصلی و بیرقیب تبدیل خواهد شد و در نتیجه، حجم نفت در دسترس اروپا کاهش مییابد. به گفته رابرتس: «آنها نمیخواهند به یک مشتری در جایگاه "تکخریدار" (تنها خریدارِ مسلط) وابسته باشند».
شانس آبوهوایی و مقررات دستوپا گیر
کارشناسان اکنون برای کاهش تورم به پدیده «تخریب تقاضا» (demand destruction) امید بستهاند؛ وضعیتی که در آن کشورهای فقیرتر به دلیل ناتوانی در پرداخت قیمتهای بالا، مصرف خود را کاهش میدهند و در نتیجه، عرضه انرژی به سمت اروپا هدایت میشود. با این حال، شرایط آبوهوایی عاملی کلیدی است: زمستانی ملایم میتواند برای اروپا فرصتی جهت تنفس و کاهش فشار ایجاد کند. با این حال، چگونگی تأثیر آبوهوا بر تقاضا برای سوختهای فسیلی بههیچوجه روشن نیست. بر اساس گزارشهای شرکتهای ریستاد انرژی و آیسیآیاس، الگوی آبوهوایی النینو در سالهای ۲۰۲۶ و ۲۰۲۷، میزان مصرف انرژی اروپا را در سال پیشرو تغییر خواهد داد.
تحلیلگران در ارزیابی ژوئیه ۲۰۲۶ هشدار دادند که اگرچه شروع ملایمترِ زمستان (دوره دسامبر ۲۰۲۶ تا ژانویه ۲۰۲۷) ممکن است در ابتدا تقاضا برای گرمایش را کاهش دهد، اما تغییر ناگهانی جوی میتواند منجر به دورههای سرمای شدید در فوریه ۲۰۲۷ شود و در اواخر زمستان، جهشی در مصرف گاز و برق ایجاد کند. علاوه بر این، دادههای تاریخی آیسیآیاس نشان میدهد که رویدادهای شدید النینو میتواند تولید برق بادی اروپا را در ماههای زمستان تا ۹.۸ درصد کاهش دهد و نیروگاهها را ناچار سازد برای تأمین برق مورد نیاز، گاز طبیعی بیشتری بسوزانند.
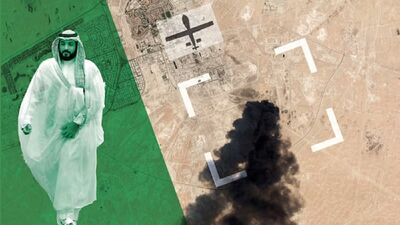
اقتصادنیوز: تعطیلی موقت خط لوله ۱۲۰۰ کیلومتری شرق به غرب عربستان سعودی تا 5 درصد بر عرضه جهانی نفت تأثیر گذاشته است.
با این حال، مقررات موجود، دامنه عمل اروپا را برای مقابله با فشارهای کوتاهمدت تا میانمدت محدود میکند. مقررات اتحادیه اروپا در مورد متان که از سال ۲۰۲۷ اجرایی میشوند، واردکنندگان گاز را ملزم میکنند تا ثابت کنند تولیدکنندگان خارجی، استانداردهای نظارت و راستیآزماییِ همتراز با اتحادیه اروپا را رعایت میکنند. تحلیلگرانی مانند «بن کیهیل» در مرکز مطالعات استراتژیک و بینالمللی (CSIS) معتقدند که این وضعیت بلافاصله بازار را به دو دسته صادرکنندگانِ منطبق با استانداردها و صادرکنندگانِ غیرمنطبق تقسیم خواهد کرد. بسیاری از تولیدکنندگان فاقد تجهیزات و سیستمهای دادهای لازم برای برآورده کردن استانداردهای نظارتی اتحادیه اروپا هستند؛ بدین معنا که گازِ منطبق با این استانداردها ممکن است گرانتر تمام شود. این مسئله احتمالاً بر تأمینکنندگان آسیای مرکزی تأثیر خواهد گذاشت.
کشورهای آسیای مرکزی نظیر قزاقستان و ترکمنستان در حال بررسی راههایی برای دسترسی به بازار اروپا هستند. اما این امر مستلزم ایجاد زیرساختهای حیاتی برای انتقال نفت قزاقستان یا گاز ترکمنستان از عرض دریای خزر است. تحقق این امر دشوار است، زیرا اتحادیه اروپا به دلیل مقررات زیستمحیطی نمیتواند سرمایه یا قراردادهای بلندمدت برای پروژههای نفت و گاز ارائه دهد.
یکی از پیشنهادها، احداث یک خط اتصال کوتاه با ظرفیت حدود پنج میلیارد متر مکعب میان سکوهای دریایی ترکمنستان و سکوهای آذربایجان است. طرفداران این طرح، هزینه احداث چنین خطی را حدود ۵۰۰ میلیون دلار برآورد کردهاند؛ رقمی که در صورت تصمیم برای افزایش ظرفیت انتقال به ۱۰ تا ۱۲ میلیارد متر مکعب، به حدود یک میلیارد دلار نزدیک میشود. چنین خط لولهای تنها از آبهای سرزمینی دو کشور عبور میکند؛ موضوعی که بر اساس «کنوانسیون وضعیت حقوقی دریای خزر» (مصوب ۲۰۱۸)، توانایی مسکو و تهران را برای جلوگیری از اجرای پروژه کاهش میدهد. با این حال، مسکو و تهران میتوانند با استناد به ارزیابیهای اثرات زیستمحیطی، اعمال فشار کنند.
بحران انرژی اروپا در حال تبدیل شدن به چالشی صنعتی و تورمزا است که نمیتوان آن را صرفاً با مداخلات سیاستی یا مقرراتی حلوفصل کرد. اگرچه اروپا ممکن است در بلندمدت تنها به انرژیهای تجدیدپذیر متکی شود، اما در کوتاهمدت، سیاستگذاران ابزار چندانی برای رفع نگرانیها در اختیار ندارند؛ در این شرایط، شانس و اقبال بیش از سیاستگذاری اهمیت دارد.
شش نمودار برای تبیین بحران جهانی انرژی
در همین رابطه، مرکز مطالعات استراتژیک و بینالمللی (CSIS)هم در گزارشی نوشت: مناقشه با ایران - که با حملات اسرائیل و ایالات متحده در ۲۸ فوریه آغاز شد - عملاً منجر به بسته شدن تنگه هرمز گردید؛ آبراهی که امکان انتقال ۲۵ درصد از نفت خامِ حملشونده از طریق دریا و حدود ۲۰ درصد از گاز طبیعی مایع (LNG) به بازارهای جهانی انرژی را فراهم میکند. به دلیل وجود چندین شرایط مهم در بازار، قیمت انرژی برخلاف بحرانهای مشابه در سالهای ۱۹۷۳ و ۱۹۷۹، جهش بسیار شدیدی را تجربه نکرد.
در فوریه ۲۰۲۶، مقادیر قابلتوجهی نفت خام بارگیریشده در نفتکشها به سوی مشتریان ارسال شد، آژانس بینالمللی انرژی (IEA) از اعضای خود تعهد گرفت که ۴۰۰ میلیون بشکه نفت خام از ذخایر استراتژیکشان آزاد کنند، ایالات متحده با افزایش صادرات، شکافهای عرضه را پر کرد و چین و ژاپن نیز واردات خود را بهطور قابلتوجهی کاهش دادند. شش نمودار زیر پیامدهای بسته شدنِ نسبی تنگه هرمز بر بازارهای جهانی انرژی را به طور دقیقتر نشان میدهد:
۱. روند قیمت نفت همگام با تحولات جنگ
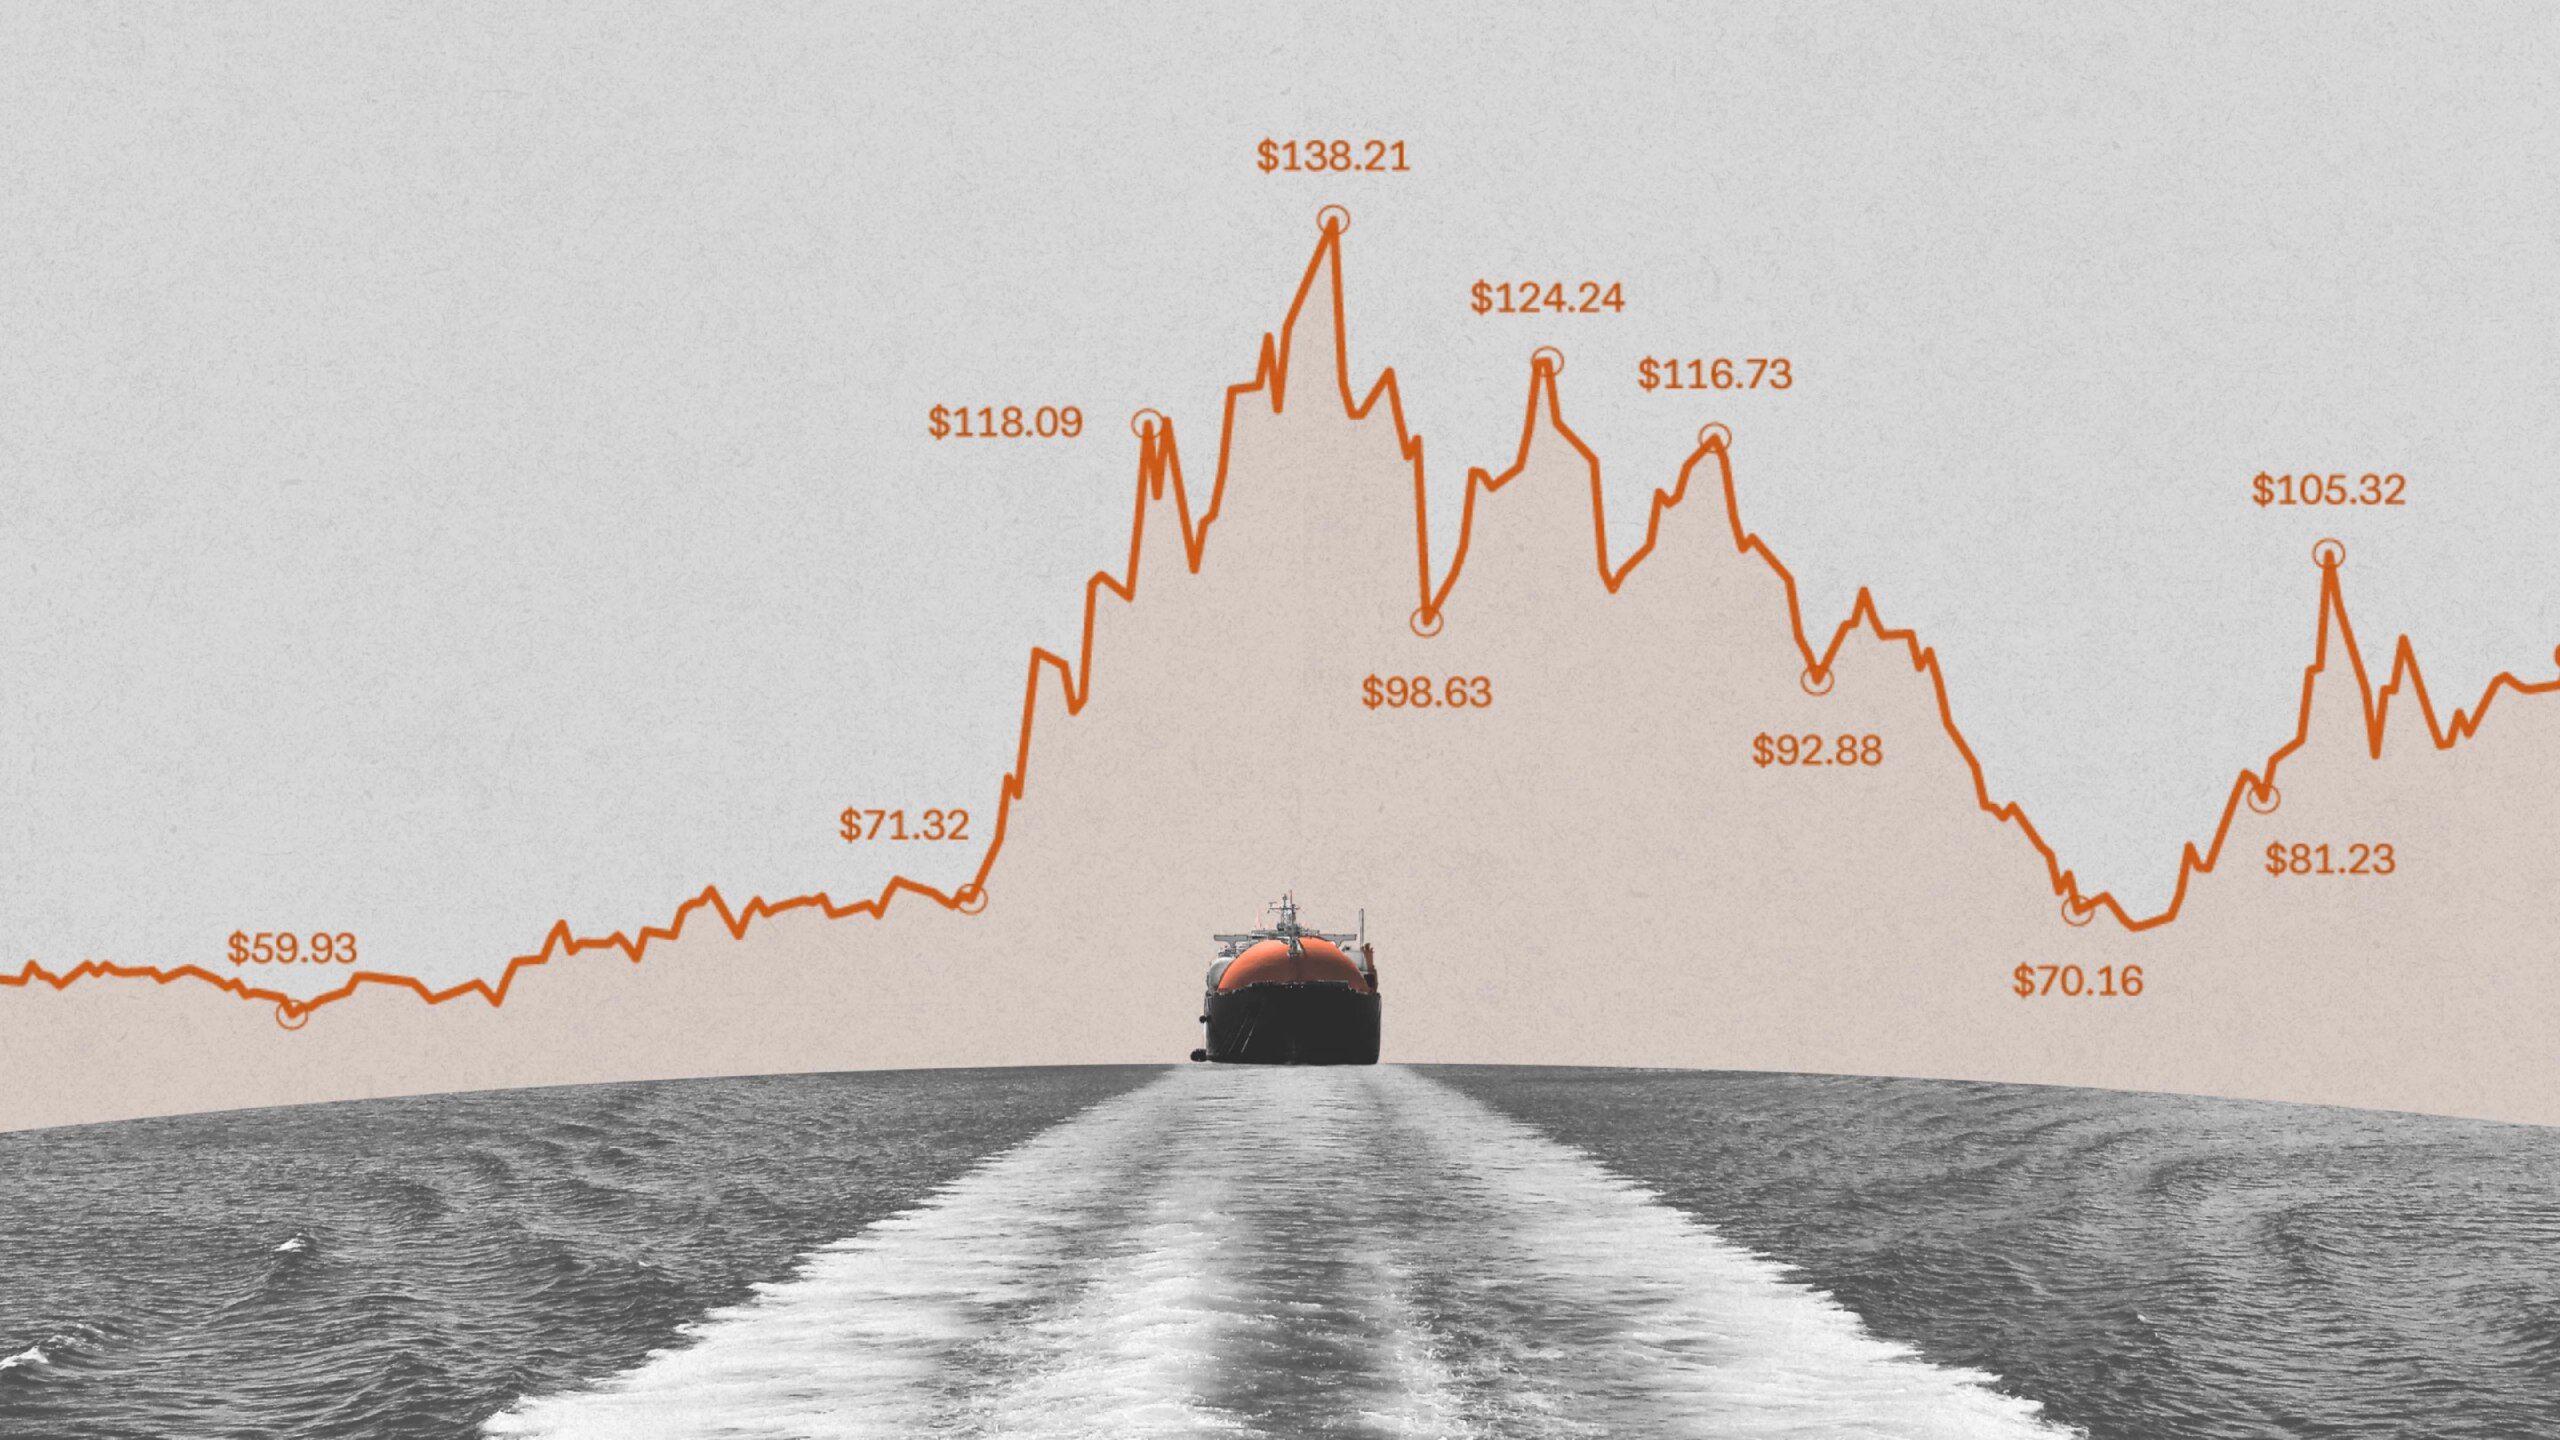
بسته شدن اولیه تنگه باعث حذف بخش بزرگی از نفت خامِ حملشونده از طریق دریا شد و فشار صعودی بر قیمت نفت، فرآوردههای پالایششده و گاز طبیعی وارد کرد. قیمت نفت خام برنت در واکنش به اختلال در جریان انرژی، از حدود ۷۰ دلار در هر بشکه در ماه فوریه به ۱۴۵ دلار در ماه آوریل افزایش یافت و تا پایان ماه اوت در سطح حدود ۹۰ دلار در هر بشکه تثبیت شد.
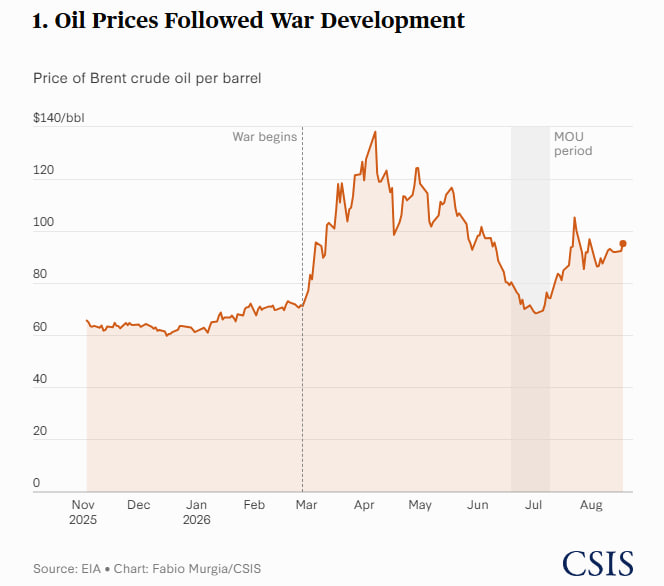
با این حال، قیمتهای شاخص (بِنچمارک) به دلیل چندین عامل تعدیلکننده، بسیار کمتر از حد انتظار افزایش یافتند. در ماه مارس، آژانس بینالمللی انرژی تعهداتی از اعضا برای آزادسازی ۴۰۰ میلیون بشکه از ذخایر استراتژیک دریافت کرد که حدود ۲۹۰ میلیون بشکه از آن تا پایان ماه ژوئیه آزاد شد. تا ماه ژوئن، عربستان سعودی و امارات متحده عربی مسیر صادرات نفت خام خود را به سمت دریای سرخ تغییر دادند و به ترتیب ۵.۰ میلیون بشکه در روز و ۴.۳ میلیون بشکه در روز صادرات انجام دادند. عراق نیز با ارسال روزانه حدود ۱۰۰۰ کامیون تانکردار از طریق سوریه برای صادرات از طریق مجتمع پالایشگاهی بانیاس، مسیر عرضه نفت خام خود را تغییر داد.
۲. جهش صادرات نفت خام ایالات متحده پس از آغاز جنگ
ایالات متحده در حالی وارد جنگ شد که از تولید داخلی قدرتمندی برخوردار بود و صادراتی معادل ۳.۹ میلیون بشکه در روز نفت خام و ۶.۶ میلیون بشکه در روز فرآوردههای نفتی پالایششده داشت. افزایش جهشی صادرات ایالات متحده به پر کردن شکافهای عرضه در بازار جهانی کمک کرد و انعطافپذیری سیستم پالایشی این کشور را به نمایش گذاشت.
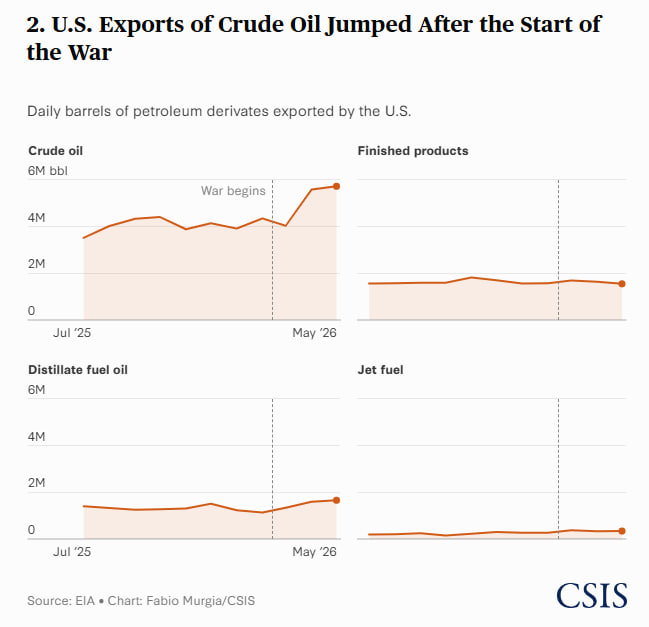
افزایش قیمت نفت خام و فرآوردههای پالایششده در خارج از ایالات متحده، محرک اصلی این جهش در صادرات بود. تغییرات ساختاری این بخش در دهه گذشته—از جمله انقلاب شیل، سرمایهگذاری در خطوط لوله منطقه گلف کوست (Gulf Coast) آمریکا، توسعه ظرفیت پالایشی و احداث پایانههای صادراتی—امکان این افزایش عرضه را فراهم کرد. مشتریان آسیایی با افزایش خرید از تأمینکنندگان آمریکایی، ضمن به حداقل رساندن اختلالات ناشی از درگیریها، امنیت انرژی خود را تضمین کردند.
۳. کاهش شدید واردات نفت چین
چین، بزرگترین واردکننده نفت خام جهان، در حالی وارد جنگ شد که مجموع ذخایر تجاری و دولتی آن به حدود ۱.۴ میلیارد بشکه میرسید. این کشور پس از سالها انباشت ذخایر راهبردی نفت، واردات نفت خام خود را با کاهشی حدود ۳۲ درصدی، از میانگین ۱۱.۶ میلیون بشکه در روز در سال ۲۰۲۵ به ۸.۰ میلیون بشکه در روز رساند. توانایی چین در تداوم این کاهشهای چشمگیر در گذر زمان، عاملی تعیینکننده در مدتزمان تابآوری اقتصاد جهانی در برابر اختلالات عمده در تردد دریایی تنگه هرمز است.
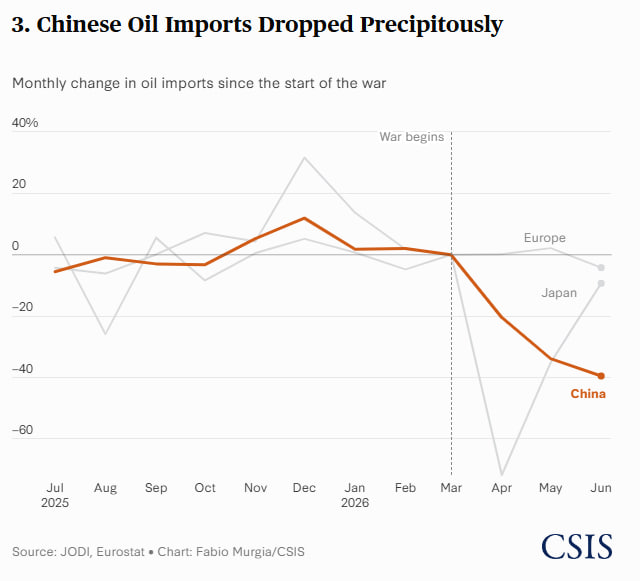
واردات نفت خام چین در ماههای ژوئیه و اوت ۲۰۲۶ افزایش یافت؛ روندی که ممکن است به کاهش عرضه نفت خام در بازارهای جهانی منجر شود. در ماه آوریل، واردات نفت خام ژاپن از عربستان سعودی و امارات متحده عربی با افتی شدید به ۸۵۳،۳۲۹ بشکه در روز رسید که نشاندهنده کاهشی نزدیک به ۶۶ درصد بود. در ماه مه، ژاپن برای همکاری با کره جنوبی در زمینه تأمین و سوآپ (معاوضه) نفت به توافق رسید و واردات نفت خام بیشتری را از آمریکای شمالی آغاز کرد.
۴. تغییر مسیر صادرات گاز مایع ایالات متحده به سوی آسیا
سهم آسیا از صادرات گاز طبیعی مایع (LNG) ایالات متحده از حدود ۱۲ درصد در ماه ژانویه به حدود ۴۰ درصد در ماه مه افزایش یافت. حملات ایران به تأسیسات صادراتی راسلفان قطر و بسته شدن تنگه هرمز، عرضه گاز مایع قطر به آسیا را کاهش داد؛ امری که موجب محدودیت عرضه جهانی و افزایش قیمتها شد. تأسیسات LNG آمریکا برای جبران کمبود عرضه و به حداکثر رساندن سود، میزان بهرهبرداری خود را افزایش دادند و در ماه مارس به اوج بیش از ۱۰۰ درصد رساندند. با این حال، اختصاص کشتیهای حمل گاز مایع به سفرهای طولانیمدت به مقصد آسیا، همزمان با فصل تعمیر و نگهداری برنامهریزیشده، منجر به کاهش تعداد کشتیهای در دسترس و افت میزان بهرهبرداری از تأسیسات تا فصل تابستان شد. پس از پایان فصل گرمایش ۲۶-۲۰۲۵، اروپا نیاز داشت تا در تابستان ۲۰۲۶ ذخایر گاز خود را دوباره پر کند.
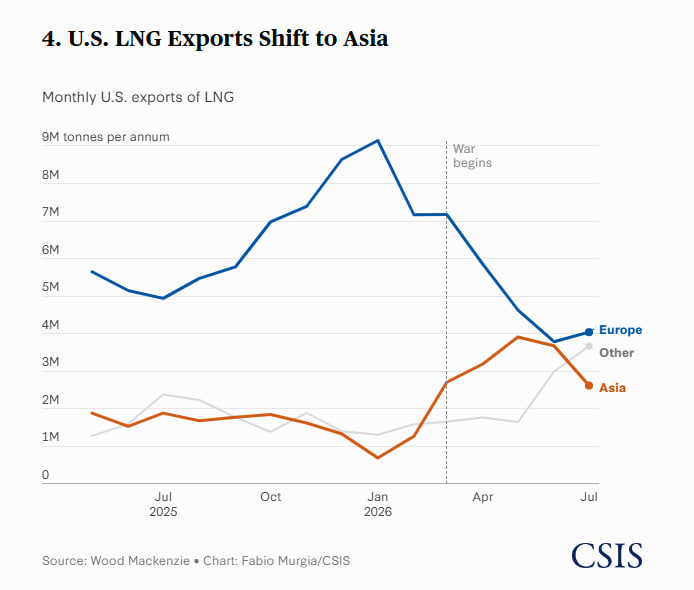
در جریان بحران انرژی پیشین که با تهاجم روسیه به اوکراین در سال ۲۰۲۲ آغاز شد، مصرفکنندگان و کسبوکارهای اروپایی بار اصلی افزایش قیمت گاز را به دوش کشیدند. امسال، رهبران اروپایی با امید به کاهش قیمت گاز، ریسک به تعویق انداختن پر کردن مجدد ذخایر را پذیرفتند. اکنون اروپا تنها ۶۸ درصد از ظرفیت ذخیرهسازی گاز خود را پر کرده که فاصله قابلتوجهی با هدف ۸۰ درصدی برای فصل زمستان دارد. قیمت گاز در اروپا به دلیل تداوم درگیریها در خاورمیانه و همچنین کاهش عرضه گاز از طریق خط لوله توسط الجزایر و نروژ، همچنان رو به افزایش است. اروپا اکنون در حالی به استقبال فصل گرمایش میرود که با ذخایری کمتر از حد میانگین، قیمتهای گازی در سطح دسامبر ۲۰۲۲ و ظرفیتی محدود برای جذب شوکهای احتمالی در عرضه و تقاضا مواجه است.
۵. به تعویق افتادن مازاد عرضه گاز مایع
بر اساس گزارش بلومبرگبیانایاف، تنشها با ایران همچنین زمان پیشبینیشده برای رسیدن به مازاد عرضه گاز مایع را از سال ۲۰۲۷ به ۲۰۲۸ تغییر داد. به جای مازاد عرضه ۱.۷ میلیون تن که برای سال ۲۰۲۶ برآورد شده بود، اختلالات ناشی از درگیریها موجب کمبود ۳.۳ میلیون تنی در سال ۲۰۲۷ خواهد شد و پیشبینی میشود اوج عرضه گاز مایع به ۱۰۴ میلیون تن در سال ۲۰۳۱ برسد.
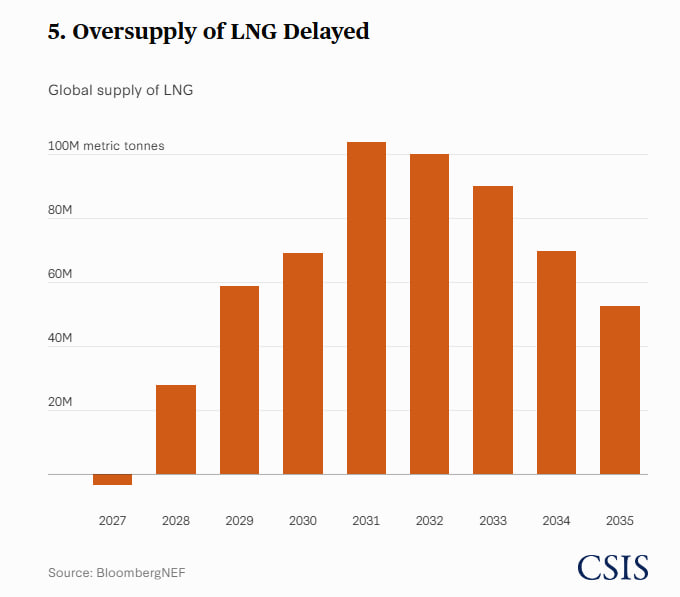
نیاز به تعمیرات که تحت تأثیر گلوگاههای زنجیره تأمین محدود شده بود، ظرفیت صادراتی قطر در دوران پیش از جنگ را کاهش داد و همچنین توسعه «میدان شمالی» را بیش از پیش به تعویق انداخت؛ پروژهای که تکمیل آن احتمالاً سه تا پنج سال دیگر زمان خواهد برد. در جریان این مناقشه، ایالات متحده به دلیل گسترش قابلتوجه ظرفیت گاز طبیعی مایع و انعطافپذیری در برداشت و تحویل محمولهها، به عنوان تأمینکننده کلیدی و منعطف (swing supplier) در سطح جهانی ظاهر شد.
۶. شاخص قیمت هلیوم
پیش از بسته شدن تنگه هرمز، قطر حدود یکسوم هلیوم جهان را تأمین میکرد و عمدتاً نیاز تولیدکنندگان نیمههادی در آسیا را که تراشههایی با استاندارد هوش مصنوعی (AI-grade) میساختند، برآورده میساخت. این مناقشه بهطور موقت عرضه هلیوم از منطقه خلیج [فارس] را متوقف کرد. ممنوعیت جزئی روسیه بر صادرات هلیوم در ماه آوریل، فشار مضاعفی بر قیمت و عرضه این ماده وارد کرد. برای جبران کمبود عرضه، تولیدکنندگان تراشه در آسیا برای تأمین هلیوم — که محصول جانبی تولید گاز مایع است — به تولیدکنندگان گاز طبیعی ایالات متحده روی آوردند.
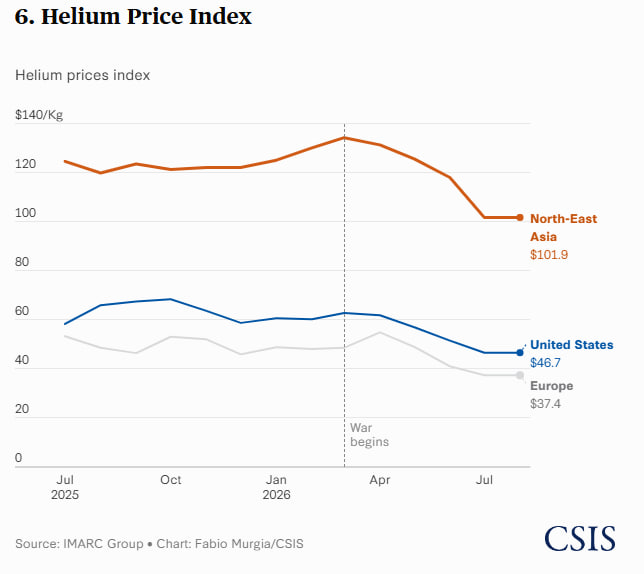
صنعت ایالات متحده برای پر کردن شکاف عرضه ناشی از مناقشه، تولید گاز مایع را افزایش داد که این امر به نوبه خود تولید هلیوم را نیز بالا برد. در پنج ماه نخست سال ۲۰۲۶، کره جنوبی و تایوان منبع تأمین خود را از قطر تغییر داده و بخش عمده هلیوم مورد نیازشان را از ایالات متحده تأمین کردند. واردات هلیوم آمریکایی توسط کره جنوبی از ۲۸ درصد به ۵۶ درصد و واردات تایوان از رقمی کمی کمتر از ۴ درصد به حدود ۶۰ درصد افزایش یافت. شرکتهای سامسونگ و اسکی هاینیکس نیز برای کاهش ریسکهای سمت عرضه، در ماه آوریل قراردادهای بلندمدتی با تأمینکنندگان آمریکایی هلیوم، یعنی شرکتهای ایر پروداکتس و لینده امضا کردند.
چشمانداز پیشرو
وضعیت تنگه هرمز همچنان متغیر و در حال تحول است، اما عوامل متعددی میتوانند بازارهای انرژی را در کوتاهمدت تا میانمدت شکل دهند. آزادسازی هماهنگ نزدیک به ۳۰۰ میلیون بشکه از ذخایر اضطراری نفت خام توسط اعضای آژانس بینالمللی انرژی (IEA)، افزایش صادرات نفت و گاز ایالات متحده، و کاهش قابلتوجه واردات نفت خام توسط ژاپن و چین، موجب ثبات بازارهای انرژی شد.
بهزودی، اتحادیه اروپا، ایالات متحده و سایرین باید ذخایر استراتژیک خود را دوباره پر کنند؛ رقابت برای تأمین منابع در بازاری با عرضه محدود، قیمت نفت خام را بیش از پیش افزایش خواهد داد. اروپا همچنین باید ذخایر گاز طبیعی خود را برای فصل سرمایش و گرمایش زمستان تکمیل کند. تعهد اروپا به قطع وابستگی به گاز انتقالی از خط لوله روسیه تا اول نوامبر ۲۰۲۷، به در دسترس بودن و قیمت مناسب گاز مایع بستگی دارد.
هزینه بالای گاز مایع ممکن است رشد اقتصادی اروپا را کند کرده و روند حذف کامل گاز روسیه (که از طریق خط لوله منتقل میشود) را به تعویق بیندازد. حملات حوثیها در ماه سپتامبر، آسیب بیشتری به زیرساختهای انرژی عربستان سعودی وارد کرد و توانایی این کشور برای صادرات نفت خام از طریق خط لوله «ینبع» (شرق-غرب) و دریای سرخ را محدود ساخت.
در نهایت، نقش چین به عنوان مصرفکننده متغیر (تأثیرگذار بر توازن بازار) نفت خام در جریان این مناقشه، ممکن است دستیابی ایالات متحده به اولویتهای اقتصادیاش را در جریان نشست برنامهریزیشده میان ترامپ و شی در ۲۴ سپتامبر، با چالش مواجه کند.