صعود به ناکجا
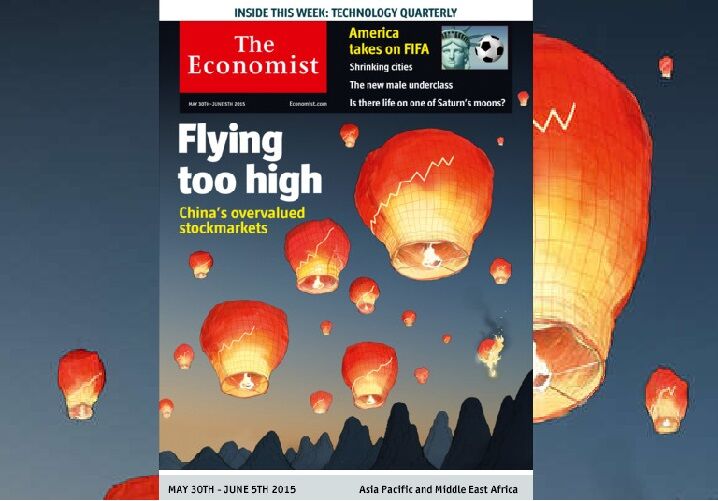
بهگزارش اقتصادنیوز، مجله اکونومیست، در سرمقاله شماره جدید خود که نسخه چاپی آن فردا (شنبه) منتشر می شود، ابعات اقتصادی ترکیدن حباب سهام بازارهای بورس اوراق بهادار چین را مورد تحلیل قرارداده و اعلام کرده: تبعات بلندمدت اقدام چین به کاهش کوتاهمدت ارزش سهام یکی از چیزهایی است که باید از آن ترسید.
کارگران چینی خوب بهخاطر دارند که سال گذشته تا چهاندازه برای تامین مخارج امرار معاش خود، زحمت کشیدند. درمقابل، عدهای هم بودند که سهام برخی شرکتها را خریداری کردند و خیلی راحت روی مبل لم داده و نظارهگر روند صعودی ارزش سهام خود بودند. به هرحال، بازار سهام چین سال گذشته عرصه تاختوتاز گاوها (گاوها اصطلاحا به آن دسته از سرمایهگذارانی اطلاق میشود که معتقدند ارزش سهام افزایش مییابد) بود و سالی حماسی را تجربه کرد. شاخص CSI300، که یکی از شاخصهای بزرگترین بازار اوراق بهادار چین است، طی سال گذشته بیش از دوبرابر رشد کردهاست. رشد این شاخص، در مقایسه با شاخص ChiNext، که یک بازار بورس نوپا برای استارتآپهای چینی محسوب میشود و طی 12 ماه گذشته سهبرابر رشد کرده، قطعا کم فروغتر بهنظر میرسد. البته لازم به یادآوری نیست که ارزش سهام کمپانی آموزش آنلاین از زمانی که در اوایل سال 2014 اقدام به پذیره نویسی کرد، تا اواسط همان سال، 1300 درصد رشد کرد. صاحبان این کمپانی به سهامداران هشدار دادند تا مراقب هیجانات نابخردانه باشند.
علایم افزایش بیرویه ارزش سهام تقریبا همهجا قابل مشاهدهاست. سهام فهرست شده در بورس «شنژن»، که پذیرای اغلب شرکتهای فنآوری است، به طور میانگین شاهد افزایش 64 درصدی بودهاند. این افزایش برای سهام شرکتهای کوچک و متوسط، 80 درصد بوده که برای بیشتر سهام، نسبت قیمت به درآمد (P/E) بالای 25، گران محسوب میشود. سهام ChiNext، در حال حاضر بیش از 140 درصد بالاتر از رشد سال گذش1ته قیمتگذاری میشود که این ارزشگذاری دقیقا مشابه ارزشگذاری سهام در نزدک (بزرگترین بازار معامله الکترونیک سهام در آمریکا) است. شرکتهایی که سهام آنها در بازار بورس اوراق بهادار هنگکنگ و شانگهای ثبت شده، 30 درصد گرانتر از سایر بازارهای چین مبادله می شوند. برخی سهام نیز باوجود اینکه پول ملی چین اکنون راحتتر به بازار سهام هنگکنگ راه مییابد، به دوبرابر ارزش واقعی مبادله میشوند.
شمار سهامداران خردی که بیشترین میزان سهام حبابی و در آستانه سقوط را بیمحابا میخرند، درحال افزایش است. تنها طی یکهفته در ماه آوریل، بیش از چهار میلیون سرمایهگذارن چینی که فریب این حباب بازار را خوردهاند، نزد کارگزاران حساب جدید گشودند. جالب اینجاست که بیش از دوسوم این تازه واردها، پیش از 15 سالگی ترک تحصیل کردهاند. همچنین، ارزش سهام شرکتهای ساخت و ساز، که در نام تجاری جدید، خود را با عنوان شرکت های فنآوری تعریف کردند، دوبرابر شدهاست.
تمام این مثالها نشان میدهند که بازار سهام چین به طور واضحی درحال رشد بسیاری است که در برخی نقاط احتمال سقوط آن میرود. اگرچه، پیشبینی دقیق زمان سقوط این بازار کار احمقانهای است، اما علایم هشداردهنده آن درحال انباشته شدن است. مثلا، نوسانات اخیر در ارزش سهام دو کمپانی هنگر و گلدین که دو شرکت چینی حاضر در بازار سهام هنگکنگ هستند، میتواند نشانههای اولیه این سقوط باشد. بازار ملک در شهرهای بزرگ دوباره درحال داغ شدن است که این مساله احتمالا میتواند باعث رویگردانی و بازگشت دوباره سرمایهگذاران از بازار سهام به سمت بازار ملک شود.
حتی مقامات چینی نیز طی روزهای اخیر هشدار درباره آغاز علایم خطر را شروع کردهاند، بااینحال هروقت که بازار در گذشته علایمی از اصلاح را نشان داده، آنها کنترل خود را از دست داده و قیمتها را بالا بردهاند. اما مهمتر از حدس زدن درباره زمان فرارسیدن این سقوط، پاسخ این سوال است که تبعات اقتصادی این سقوط تا چهاندازه جدی است؟ درظاهر، تبعات این سقوط در بلندمدت بسیار جدیتر از کوتاهمدت است.
عوامل تقویتکننده
در کوتاهمدت، مطمئنا سقوط ارزش سهام برای برخی دردآور خواهد بود. اگر بازار سقوط کند، سهامداران پرخاشگر، خواه آنکه سهامدار خرد باشند یا یک شرکت، خود را در مهلکه میبینند. بسیاری از چینیها، سهام خود را با پول قرضی خریدهاند. میزان تامین مالی که از طریق استقراض سرمایهگذاران از سهامداران تامین شده (و درصورتی که قیمتها برخلاف میل آنها حرکت کند، منجر به افزایش دیون آنها میشود) طی سال گذشته چهاربرابر شده و به مبلغ 325 میلیارد دلار افزایش یافتهاست. به این بدهیها باید انواع مختلف بدهیها را اضافه کرد که موسسه مالی اعتباری Credit Suisse، برآورد میکند اعتبارات مالی خرید سهم به میزان 9 درصد از کل سرمایه بازار افزایش یافته که این رقم پنجبرابر بیش از میزانی است که بازارهای سهام توسعه یافته با آن روبرو هستند.
علاوهبر اینها، تاثیر اصلاح بازار سهام چین بر اقتصاد، قطعا خفیفتر از ترکیدن حبابهای مشابه در آمریکا و اروپا خواهد بود. چراکه ابعاد بازارهای بورس اوراق بهادار چین، به نسبت ابعاد اقتصاد این کشور کوچک است.
سقوط یا انفجار بزرگ؟
نگرانی مهم درباره بازار سهام چین، سایه طولانیمدتی است که بر توسعه بازار اوراق بهادار چین خواهد افکند. اگرچه پیشینه تاریخی، پیشگوی خوبی برای این اتفاق نیست. وقتی در سال 2007، بازار گذشته بورس اوراق بهادار چین سقوط کرد، قیمت سهام بهمدت 7 سال راکد ماند. بنابراین، سهامداران اعتماد خود را از دست دادند و اهرمهای کنترل کند و سپس پذیرهنویسی سهام بهکلی متوقف شد.
به نظر میرسد، اتفاقی مشابه، امروز به دو دلیل برای بازار سهام چین، پرهزینهتر خواهد بود. نخست آنکه اقتصاد چین طی سالهای اخیر به شدت به استقراض وابسته شده و حجم کلی بدهیهای این کشور از 150 درصد تولید ناخالص ملی، در سال 2008 به بیش از 250 درصد افزایش یافتهاست. بنابراین، تامین مالی بیشتر برای بازار سهام، نیازمند تنوع در شیوههای مختلف تامین مالی شرکتها است که همچنین برای برداشتن فشار پرداخت وامها از روی سیستم بانکی این کشور نیز ضروری است.
دوم اینکه، این سقوط میتواند روند آزادسازی اقتصاد چین را کندتر کند. قانونگذاران چین اخیرا پیشرفتهای محسوسی داشتهاند. بهعنوان مثال، با آزادسازی نرخ بهره بانکی برای وامها، و رویآوردن به خدمات پساندازی، و همینطور تعدیل کنترل سرمایه، توانستهاند پیشرفتهای خوبی حاصل کنند. بنابراین، ترکیدن احتمالی حباب سهام، میتواند آنها را از اعمال سیاستهای بیشتر مبتنی بر بازار، باز دارد. اما تمامی این اقدامات اشتباه خواهد بود؛ بلکه تنها اصلاحات بیشتر و نه کمتر برای ساماندهی بهتر بازار بورس اوراق بهادار چین ضروری است.