یارانه وامهای مسکن باید برچیده شوند / معافیتها و بخشودگیهای مالیاتی بر بدهیهای دولتها میافزایند
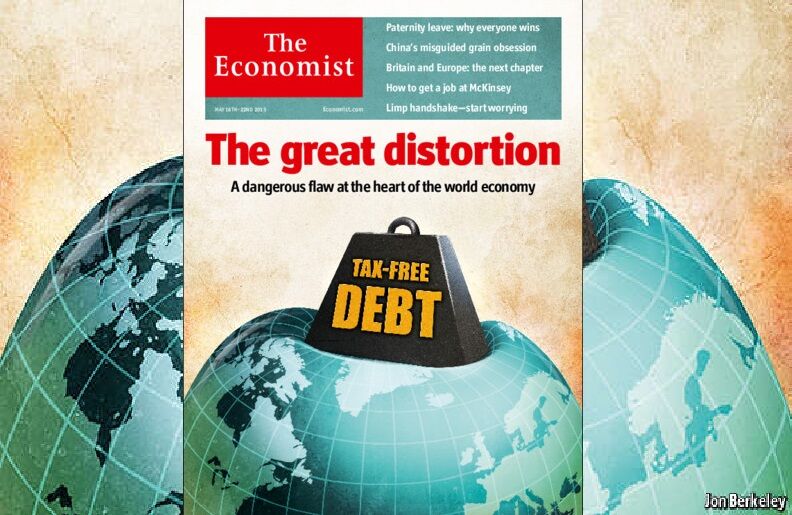
به گزارش اقتصادنیوز، گرچه انسان قادر نیست با استفاده از نبوغ خود مسیر نوری را که درمیان سیاهچالهها در فضا خمیده می شود، هموار کند اما در عوض، بسیاری از کژتابیهای اقتصادی جهان، عاملی کاملا انسانی دارند؛ یکی از همین اعوجاجات اقتصادی، یارانههای است که دولتها برای وامها میپردازند.
تقریبا نیمی از دولتهای کشورهای ثروتمند، این امکان را خود فراهم آوردهاند تا بهره اقساط وامهای مسکن شهروندان از حقوق و درآمدهای مشمول مالیاتشان کسر شود.
همچنین، تقریبا تمام کشورهای جهان به بنگاههای اقتصادی اجازه دادهاند تا بدهی اقساط وام شهروندان را از حقوق آنها که مشمول مالیات است، کسر کنند. البته شاید این مساله از دید خیلیها موضوع پیشپا افتادهای باشد، اما تبعات و هزینههای ناشی از آن، بسیار سهمگین خواهد بود.
به گزارش اکونومیست، در سال 2007 میلادی و پیش از بحران بزرگ مالی جهان که منجر به شکستهشدن نرخهای بهره شد، ارزش سالانه درآمدهای مالیاتی وصول نشده در اروپا، حدود 3 درصد تولید ناخالص داخلی یعنی چیزی حدود 150 میلیارد دلار بود. این رقم در آمریکا 5 درصد تولید ناخالص داخلی، معادل 725 میلیارد دلار بود. این بدین معناست که دولتها در دوسوی اقیانوس اطلس، بیش از آنکه برای مقابله با افزایش بدهیها هزینه کنند، روی پایینآوردن هزینههای بدهیها هزینه کردند.
حتی امروز هم با نرخ بهره نزدیک به صفر، یارانههای وام در آمریکا برای دولت آمریکا، بیش از دو درصد از تولید ناخالص داخلی این کشور هزینه دربر داشتهاست که این هزینه بسیار بیشتر از میزانی است که دولت آمریکا برای کمک به طبقه نیازمند جامعه اختصاص میدهد.
اما، با شرایطی که معافیتهای مالیاتی ایجاب میکند، جبران این خسارت مالی برای دولتها بسیار دشوار است. مردم بیش از آنکه برای خرید داراییها و سرمایههایی که تولید ثروت میکنند، برای خرید ملک وام میگیرند کع این مساله باعث میشود تا قیمت مسکن افزایش یافته و سرمایهگذاری افراطی در بازار مسکن انجام شود. درنتیجه، مزایای مالیاتی به شدت توسط ثروتمندان درو می شود و نابرابری بدتر میشود. تصمیمات مالی بنگاههای مالی، بهجای آنکه از نیازهای واقعی مشاغل نشات بگیرند، از افزایش معافیتها و تخفیفهای مالیاتی وامها تاثیر میپذیرند.
وامها، ویژگیهای شگفتآوری دارند که به بنگاههای مالی اجازه سرمایهگذاری داده تا برای اشخاص این امکان را فراهمکنند که آنها بهجای درآمدهای فردای خود، همین امروز از آن سود ببرند و استفاده کنند.آنها یک سیستم مالی ایجاد کردهاند که این سیستم مستعد بحرانهای مالی است اما دربرابر سرمایهگذاری مولد مقاومت میکند.آنها رشد اقتصادی را کاهش داده و بر نابرابری دامن زدهاند. تمامی این اتفاقات، به افزایش نابرابریها دامن زدهاند که باید این رویه باید اصلاح شود.
وام و مالیات، حقایق زندگی
اقتصادهای طرفدار وام، بیش از سایرین در معرض بحران هستند؛ زیرا بدهی وامی، یک تعهد پرداختی سخت را بر وامداران آسیبپذیر تحمیل میکند، درحالیکه این نقدینگیها طوری طراحی شده که خسارات را متوجه سرمایهگذاران میکند. بنگاههای مالی که ضربخور نقدینگی ندارند، احتمال بیشتری وجود دارد تا دچار ورشکستگی شوند درحالیکه برای بانکها ممکن است نبود ضربخور نقدینگی سبب فروریزی آنها شود.
ترکیدن حباب «داتکام»، در سالهای 2000 تا 2002 میلادی، سبب ضرر 4000 میلیارددلاری سهامداران و بحران نسبی شد. حباب داتکام، یک حباب اقتصادی در خلال سالهای ۱۹۹۵ تا ۲۰۰۰ میلادی بود(که در ۱۰ مارس ۲۰۰۰ با رسیدن شاخص NASDAQ به ۵۱۳۲٫۵۲ به اوج رسید) که طی آن بازارهای بورس سهام کشورهای صنعتی دنیا شاهد رشد سریع ارزش مالیشان بودند که از رشد بخش اینترنت و شاخههای مرتبط با آن ناشی می شد. همچنین ضرر مالی بانکهای قدرتمند جهان، حد فاصل سالهای 2007 تا 2010، حدود 2000 میلیارد دلار برآورد شد و اقتصاد جهان از داخل منهدم شد. هماکنون، تنظیمکنندگان مقررات بانکی راه های مختلفی را پیمودهاند تا تعادل میان بدهیهای وام را با اهرم فشار به بانکها برای تزریق سرمایه بیشتر به خودشان، جبران کنند. اما به دلیل وجود پرداخت یارانه برای وام، این کژتابیها همچنان در بخش وسیعی باقیماندهاست.
تحت یک سیستم مالیاتی خنثیتر، بنگاههای مالی میتوانند سرمایه بیشتری بفروشند و درعوض بدهی کمتری بهبار آورند. همچنین، سرمایهگذاران باید به نوسانات بیشتر عادت کنند اما با سختتر ضربخور نقدینگی، ریسکپذیری سهامداران کمتر میشود. درصورت برچیدن معافیت و تخفیف مالیاتی، مردم برای خرید مسکن، کمتر وام میگیرند و بانکها نیز وام کمتری برای خرید ملک اعطا میکنند. درنتیجه، سرمایهگذاری در ایدههای جدید و مشاغل مولد به نسبت جذابتر خواهد شد که درنهایت منجر به رشد اقتصادی میشود.