پنج پیشنهاد برای خروج از رکود
در هر كشوری به منظور تضمین استحكام اقتصاد اجتماعی جامعه در راستای ارتقای توسعه ملی، تهیه مسكن برای عموم مقولهای اساسی است. دسترسی به امكانات و خدمات مسكن در میان طبقات درآمدی از زمینههای توانمندسازی و ایجاد شرایط مساعد رفاه اقتصادی و اجتماعی برای بهرهمندی و افزایش توان استفاده از فرصتهای آموزشی، بهداشتی، و مانند اینها در جهت رشد سرمایه انسانی است در چارچوب تامین فضای مورد نیاز برای آسایش انسان، مسكن وجودی مادی و كیفیتی فضایی است كه تامین نیازهای روحی و روانی آدمیان را بر عهده دارد. ویلیامز معتقد است شهرهای حامی عدالت اجتماعی، آن دسته از شهرهایی هستند كه سهم بیشتری از مسكن با تراكم بالا دارند.
بخش مسکن از آن جهت که تاثیر متقابلی که بر ارزش افزوده کل اقتصاد، تولید ناخالص داخلی، صنایع وابسته و جامعه دارد، مورد توجه ویژه سیاستگذاران است. زیرا هم از لحاظ تغییرات شاخصهای کلان همچون رشد اقتصادی، اشتغال عوامل تولید و عدالت اجتماعی از جایگاه ویژهای برخوردار است.
در دو سال اخیر، رکود کم سابقهای بر ساخت و ساز مسکن حاکم شده است، به طوری که تعداد واحد مسکونی پیشبینی شده برای پروانههای ساختمانی صادر شده در نقاط شهری در سال 1393 نسبت به سال قبل از آن، به حدود نصف تقلیل و از 770 هزار واحد مسکونی در سال 1392 به حدود 366 هزار واحد در سال 1393 کاهش یافته است. جدول ذیل تعداد پروانههای صادر شده برای احداث ساختمان در نقاط شهری کشور را نشان میدهد. 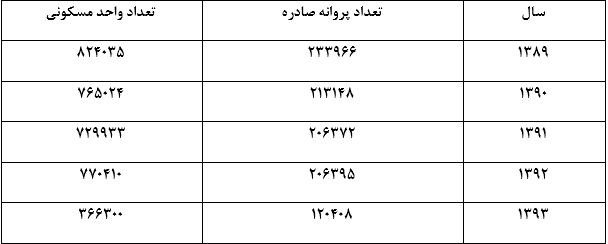
همچنین تعداد واحدهای مسکونی تکمیل شده توسط بخش خصوصی در 9ماهه اول سال 1393، نسبت به مدت مشابه در سال قبل 16 درصد کاهش داشته است. (بانک مرکزی نتایج بررسی فعالیت ساختمانی بخش خصوصی در نقاط شهری). رکود بخش مسکن طی دو سال اخیر به صنایع مرتبط با ساخت و ساز نیز سرایت کرده است (به ویژه در سال 1392 برای صنایع فولاد و سیمان و ....)
همزمان با افزایش تورم طی سالهای گذشته، روند قیمت مسکن نیز افزایشی بود. در سالهای اجرای برنامه پنجم توسعه، به استثنای سال 1391، تورم بخش مسکن همواره پایینتر از نرخ تورم کل بوده است. همچنین در سال 1393، تورم ارزش اجاری مسکن (که در چهار سال پیش از آن همواره پایین بوده است)، با نرخ تورم کل برابر شده است.
سهم هزینه تامین مسکن از کل درآمد خانوار شهری، در سال 1392 حدود 33.4 درصد بوده که نسبت به سال ابتدایی برنامه پنجم تقریباً ثابت مانده است. اما سهم هزینه مسکن از کل درآمد برای خانوارهای دهک اول درآمدی از 62 درصد در سال 1388 به 42 درصد در سال 1392 رسیده و به متوسط کشور نزدیکتر شده است(مرکز آمار ایران، نتایج آمارگیری از هزینه و درآمد خانوار شهری). این بهبود قابل توجه در هزینه مسکن خانوارهای کم درآمد را میتوان حاصل اجرای برنامههای وسیع حمایتی نظیر مسکن مهر طی سالهای 1388 تا 1392 دانست. اما باید تاکید کرد که همچنان حدود نیمی از درآمد خانوارهای محروم کشور صرف تامین مسکن میشود که این رقم بالاتر از اندازه متعارف جهانی است. همچنین مطابق آمار در بازه سال 1385 تا 1390، حدود 70 درصد از تقاضای مسکن کشور را تقاضای سرمایهای (غیرمصرفی) تشکیل داده است. در چنین شرایطی اکثر کشورهای دنیا روشهای مختلف کنترل بازار و مهار سوداگری را اتخاذ میکنند (عمدتاً از طریق مالیاتهای هدفمند در حوزه زمین و مسکن که متکی بر سامانه اطلاعاتی دقیقی باشد).
بخش مسکن به دلیل ارتباط پیشین قوی با بخشهای دیگر اقتصادی نقش اساسی در رشد اقتصادی دارد. این بخش به دلیل نیاز بالایی که به دادههای بخشهای دیگر اقتصاد دارد، میتواند به عنوان موتور رشد و قطب توسعه در اقتصاد کشور عمل کند. بهرغم این، در دو دهه گذشته بخش مسکن با نوسانات شدید قیمت در مناطق شهری کشور رو به رو بوده است. مساله بیثباتی و نوسانات گسترده قیمتهای مسکن به ویژه در کلان شهرها را میتوان بارزترین ویژگی این بخش مهم اقتصادی کشور دانست. اگر بتوان عوامل موثر بر قیمت مسکن و نوسانات آن را شناسایی کرد، شناسایی این روند میتواند در تصمیمگیریهای مربوط به این بخش چه از سوی بخش خصوصی و چه از جانب سیاستگذاران اهمیت زیادی داشته باشد.
نتایج تازهترین پژوهشی که درباره عوامل تاثیرگذار بر قیمت مسکن انجام شده، حاکی است که حجم نقدینگی، درآمد خانوار، قیمت زمین و هزینهساخت به ترتیب چهار متغیر اقتصادی هستند که قیمت مسکن در تهران را تعیین میکنند. این فاکتورها در سایر شهرها رتبههای متفاوتی دارد؛ به این معنی که در شهرهای کوچک اثر هزینه ساخت و درآمد خانوار بر قیمت مسکن بیشتر است. همچنین اثر نقدینگی روی قیمت مسکن در شهرهای بزرگ و کوچک به مراتب کمتر از تهران است.
این تحقیق که در بولتن رسمی وزارت مسکن منتشر شده، با هدف شناسایی ریشههای التهاب قیمتی در بازار مسکن تهیه شده است که به این ترتیب میتوان با کنترل آنها، مانع از نوسان مجدد قیمت مسکن شد.
در تحقیقی که درباره عوامل تاثیرگذار بر قیمت مسکن انجام شده، شهرهای کشور با توجه به اثر متفاوت متغیرهای اقتصادی بر قیمت مسکن در نقاط مختلف، به لحاظ جمعیت به سه گروه تهران، شهرهای بزرگ و شهرهای کوچک تقسیمبندی شدهاند. در تهران متغیرهایی همچون حجم نقدینگی و درآمد خانوار تاثیر بیشتری بر قیمت مسکن نسبت به شهرهای دیگر دارند و در مقابل با مقایسه کشش متغیرها، احتمالاً متغیر هزینه ساخت نقش بیشتری بر قیمت مسکن در نقاط شهری کوچک و بزرگ نسبت به تهران ایفا میکند. اثر قیمت زمین بر قیمت مسکن در تمامی گروههای شهری مثبت است و نقش آن نیز یکسان است.
متغیرهایی که از طرف عرضه، قیمت مسکن را متاثر میسازند، هزینهساخت و قیمت زمین است و همچنین متغیرهایی که از طرف تقاضا بر قیمت مسکن تاثیرگذار است، شامل حجم نقدینگی، نرخ ارز، نرخ بهره و درآمد خانوار است.
نتایج تحقیقی که درباره عوامل تاثیرگذار بر قیمت مسکن انجام شده، نشان میدهد که اثر متغیر حجم پول در تمامی گروههای شهری مثبت است؛ به این مفهوم که با افزایش حجم نقدینگی در کشور قیمت مسکن نیز افزایش مییابد، اما اثر اصلی این متغیر در شهر تهران است. همچنین با توجه به وقفه زمانی بین نوسان قیمت مسکن در شهرهای مختلف، احتمالاً اثر حجم نقدینگی با تاخیر زمانی به بقیه شهرها منتقل میشود که البته اثر آن در سایر گروههای شهری کوچک است.
از دیگر نتایج این تحقیق، اثر هزینههای ساخت بر قیمت مسکن است، به طوری که کشش هزینه ساخت در شهر تهران کوچکتر از گروههای شهری بزرگ و کوچک است. از این رو احتمالاً هزینههای ساخت در گروههای شهری بزرگ و کوچک نقش مهمتری در تعیین قیمت مسکن در مقایسه با شهر تهران دارد. درآمد واقعی خانوار نیز از جمله متغیرهایی است که اثر آن در تهران بیشاز سایر شهرهاست. نتایج حاصل از این تحقیق اثبات میکند که اجرای سیاستهای یکسان اقتصادی برای کنترل قیمت مسکن در شهرهای مختلف نمیتواند موثر باشد. با توجه به نتایج تحقیق، اجرای سیاستهایی در جهت کنترل متغیرهای کلان اقتصادی نظیر حجم نقدینگی بر قیمت مسکن تهران اثر داشته و در مقابل برای کنترل نوسانات قیمت مسکن در شهرهای دیگر، بهتر است از متغیرهای خرد اقتصادی مانند هزینههای ساخت استفاده شود. این در حالی است که قیمت زمین اثر قابل توجه و تقریبا یکسانی بر سایر شهرها دارد.
در پایان نیز برخی از پیشنهاداتی که برای برون رفت از رکود مسکن مطرح است؛ بیان میگردد:
1- افزایش سقف تسهیلات خرید مسکن توسط بانکها
2- بانکها به منظور تامین اعتبارات مورد نیاز جهت پرداخت تسهیلات ساخت مسکن و تامین منابع مالی طرحها و پروژههای ساختمانی، اقدام به انتشار اوراق گواهی سپرده عام و خاص کنند.
3- با ارایه مشوقهایی به سازندگان همچون کاهش نرخ عوارض صدور پروانه، افزایش سقف تسهیلات خرید متناسب برای یک دوره زمانی مشخص و ارایه زمین ارزان قیمت جهت ساخت مسکن برای گروههای هدف، ساخت و ساز مسکن در کشور رونق یابد.
4- با توجه به خودکفایی کشور در بسیاری از مصالح ساختمانی، درونزا بودن بخش مسکن و وابستگی متقابل بخش مسکن با سایر بخشهای اقتصادی، تخصیص سهم بیشتری از منابع بودجهای دولت به بخش مسکن جهت برونرفت این بخش از رکود، توجیهپذیر است.
5- با توجه به تجربه موفق بسیاری از کشورها، طراحی مدل پیشفروش ساختارمند، جهت تقویت همزمان عرضه و تقاضای مسکن، به توسعه بخش مسکن و خروج این بخش از رکود کمک میکند.
*دانشجوی ارشد توسعه اقتصادی و برنامهریزی