کاهش نرخ سود ضروریست اما نه دستوری / هشدار نسبت به خروج سرمایه از بانکها
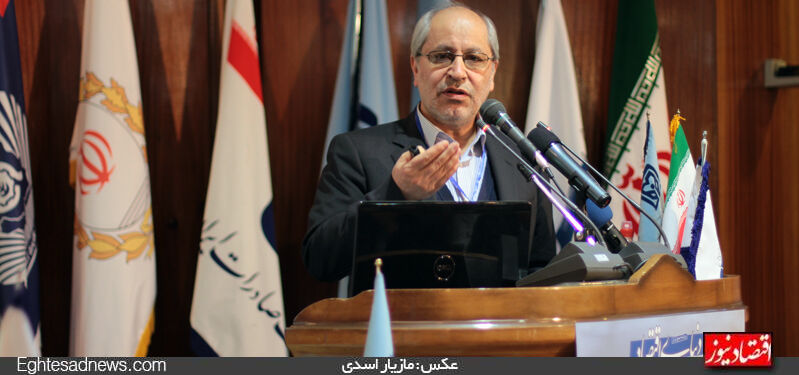
به گزارش «اقتصادنیوز»، چهارمین همایش سیاستهای پولی و چالشهای بانکداری و تولید به همت روزنامه دنیای اقتصاد در موسسه عالی بانکداری آغاز شده و در این همایش تعدادی از مقامات دولتی و کارشناسان اقتصادی حضور دارند.
در این همایش مسعود نیلی، مشاور ارشد رئیسجمهور در سخنانی با محوریت موضوع « پارادوکس نرخ سود بانکی و تورم» عنوان کرد:نرخ تورم که از ابتدای دهه 90 شتاب افزایشی گرفت و در فصل اول سال 92 به اوج خود رسید، از فصل دوم سال 92 روند کاهشی به خود گرفت و این روند تاکنون ادامه داشته است. در شرایطی که انتظار میرفت به دنبال کاهش نرخ تورم، نرخ سود بانکی نیز کاهش پیدا کند نهتنها این اتفاق نیفتاد، بلکه فاصله بین نرخ تورم و نرخ سود بانکی در مسیر افزایشی قرار گرفت. بهگونهای که نرخ سود حقیقی به میزان قابل توجهی افزایش یافت.
او ادامه داد: اما در شرایطی که نرخ تورم کاهش یافته و حتی نرخهای سود بانکی پایینتر از نرخهای فعلی نیز برای سپردهگذار قابل قبول است، این سوال مطرح میشود که چه عواملی منجر به افزایش نرخ سود بانکی بهرغم کاهش تورم شده است؟ همچنین، اینکه چه بنگاههایی توان جذب تسهیلات با نرخ بالا را دارند دارای اهمیت است و اینکه آیا کاهش نرخ سود بانکی ضروری است یا خیر؟ و اگر کاهش آن ضروری است، این امر چگونه باید صورت گیرد؟
نیلی در ادامه افزود: برای پاسخ به سوالهای مطرحشده باید توجه داشت با وجودی که اقتصاد به سمت کاهش تورم و ثبات پیش رفته. رویدادهایی در دهه 80 و ابتدای 90 زمینه را برای افزایش نرخهای بانکی فراهم کرده است. دهه 80 به لحاظ حجم بالای درآمدهای نفتی، قابل توجه است. درآمد نفتی در دهه 80 در مقایسه با دهه 70، معادل 2.7 برابر شده و بیشترین درآمد نفتی مربوط به سال 90 است.
مشاور ارشد رئیسجمهور اضافه کرد: افزایش نسبت واردات به تولید ناخالص داخلی در همین مدت، نشان میدهد که وابستگی تولید به واردات دو برابر شده است. از طرفی رشد 500 درصد نسبت نقدینگی به تولید ناخالص داخلی در همین فاصله نشان میدهد که افزایش نقدینگی در مقیاسی کاملاً نامتناسب با حجم واقعی فعالیتهای اقتصادی افزایش پیدا کرده است. بنابراین حجم بالای نقدینگی در کشور وجود دارد که به راحتی میتواند جابهجا شده و منشا بیثباتی در اقتصاد باشد. افزایش قیمت مسکن و میزان سرمایهگذاری در بخش مسکن و ساختمان از جذب نقدینگی افزایش یافته در این بخش حکایت دارد. به این ترتیب میتوان وقوع پدیده بیماری هلندی به شکل حاد را در دهه 80 نتیجه گرفت.
نیلی با یادآوری اینکه در سال 91 با اعمال تحریمهای نفتی علیه ایران و وقوع رکود تورمی، درآمد ارزی کشور کاهش یافت و در پی آن با توجه به وابستگی بالای تولید به واردات، واردات و ارزشافزوده صنایع با کاهش قابل توجه مواجه شد، افزود: به این ترتیب، صنایع در بازپرداخت بدهی خود به بانکها ناتوان شدند. بخش مسکن نیز از سال 92 وارد رکود شد، در شرایطی که منابع بسیاری را به خود جذب کرده بود. با آغاز رکود، بازپرداخت تسهیلات دریافت شده با مشکل مواجه شد. به این ترتیب مساله مطالبات معوق برای بانکها تشدید شد. با توجه به اینکه منابع بانک برای پرداخت تسهیلات، از محل بازگشت تسهیلات پرداختی، منابع بین بانکی و سپرده جدید بخش خصوصی تامین میشود.
او متذکر شد: با ایجاد مشکل در مطالبات معوق، تامین منابع از محل بازگشت تسهیلات پرداختی دچار مشکل شده و فشار تامین منابع بانکها روی منابع بین بانکی و سپرده بخش خصوصی منتقل و به افزایش نرخ سود منجر شد. اما افزایش نرخ سود در مقیاس نامتناسب با نرخ تورم، احتمال بازگشت تسهیلات دریافتی را کاهش میدهد و این مکانیسم مخرب، ایفای نقش ضدرکودی بانکها را با مشکل مواجه میکند.
نیلی تصریح کرد: فرآیند ذکر شده به ویژه با توجه به وجود بازار غیرمجاز پولی که اعمال نقش نظارتی بانک مرکزی را در بخشی از بازار پول منتفی ساخته از اهمیت بیشتری برخوردار است.
او همچنین عنوان کرد: هرچند با توجه به معایبی که نرخ سود بالا (مانند افزایش هزینههای بنگاه، ایجاد زمینه رکود بنگاهها و...) دارد کاهش نرخ سود بانکی ضروری است اما کاهش دستوری نرخ سود بانکی و بدون توجه به سازوکار نامناسبی که توضیح داده شد، با توجه به شرایط فعلی و در حالی که مشکل اصلی بانکها به قوت خود باقی است، نهتنها مشکلی را حل نخواهد کرد بلکه به افزایش فساد مالی در پرداخت تسهیلات و افزایش احتمال خروج سرمایه از بانکها و هجوم به بازارهای موازی، مانند بازارهای غیرمتشکل پولی و بازار ارز منجر خواهد شد.
نیلی یادآور شد: به منظور کاهش نرخ سود بانکی و حل مشکلات نظام بانکی، راهحلهایی چون بازپرداخت بدهی دولت به بانکها، ایجاد بازار بدهی و ایجاد بازار متشکل برای سود بانکی، برخورد قاطع بانک مرکزی با بانکها و موسسات فاقد مجوز، تقسط بدهی بانکها به بانک مرکزی و رعایت انضباط در عملکرد توسط بانکها، قابل توصیه است.