مانع تکثیر بانکها میشویم
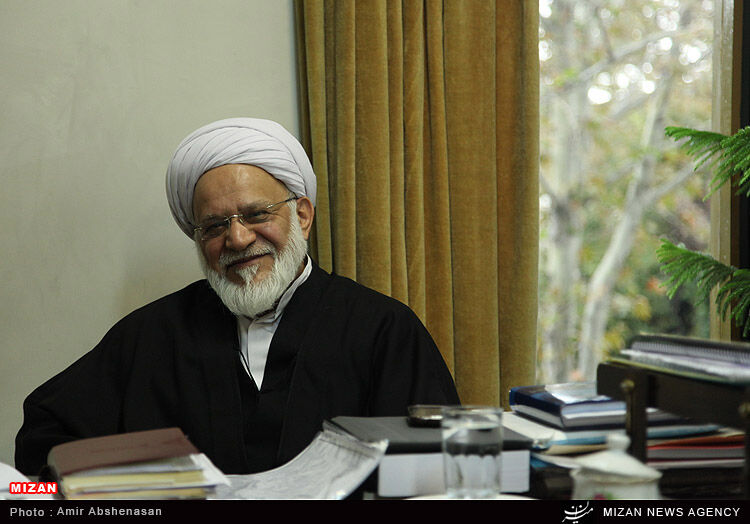
غلامرضا مصباحی مقدم در خصوص ضرورت بازنگری در قانون عملیات بانکداری بدون ربا،گفت: قانون عملیات بانکی بدون ربا سال 1362 درکشور ایران تصویب و از اوایل سال 1363 نیز اجرایی شد،اما بطورحتم،قانونی که 32 سال از زمان تصویب آن می گذرد نیازمند بروزرسانی و بازنگری است.
نماینده تهران در مجلس شورای اسلامی افزود: موضوع دیگر اینکه در مقام عمل، شاهد نارضایتی مردم از عملکرد سیستم بانکی هستیم و اعتراض عامه مردم به شیوه پرداخت تسهیلات و سود دریافتی از سوی بانک ها، مشکلات بسیاری را برای جامعه به وجود آورده که نمایندگان مجلس نیز نسبت به این موضوع اعتراض دارند.
مصباحی مقدم با بیان اینکه بسیاری از بانک های بزرگ دنیا مشاور بانکداری اسلامی و امور فقهی دارند و این موضوع برای نظام بانکی ما درس آموز است، عنوان کرد: ابزارهای نوینی طی 32 سال اخیر در بانکداری اسلامی پدید آمده که سیستم بانکی ما فاقد آن است، بنابر این شکی در ضرورت بازنگری این قانون وجود ندارد.
رییس کارگروه طرح عملیات بانکداری بدون ربا خاطرنشان کرد: چندی پیش به دولت دهم پیشنهاد شد که لایحه اصلاح نظام بانکداری را تنظیم و به مجلس ارایه کنند، آنها نیز گام هایی را در این زمینه برداشتند، اما وعده تقدیم لایحه هیچگاه محقق نشد.
وی تصریح کرد: در دولت یازدهم نیز به تازگی اقداماتی در راستای اصلاح نظام بانکداری صورت گرفته، اما ما نمی توانستیم منتظر ارسال این لایحه از سوی دولت باشیم، لذا اصلاح نظام بانکی را در مجلس دنبال کردیم.
رییس کارگروه طرح عملیات بانکداری بدون ربا در خصوص تفاوت های طرح کنونی با قانون مصوب شده در 32 سال پیش نیز عنوان کرد: تفاوت عمده آن، افزایش تعداد ابزارهای مالی مورد استفاده بوده که از جمله آنها می توان به عقد استثناء، عقد صلح، اجاره مستقلات و بسیاری از موارد دیگر اشاره کرد.
وی تصریح کرد: یکی دیگر از تغییرات صورت گرفته در خصوص منابع سپرده پس انداز قرض الحسنه است. در وضعیت فعلی، وجوه واریزی اشخاص به حساب پس انداز خود، قرض به بانک محسوب شده و بانکها مالک منابع می شوند، پس اجباری برای قرض دادن یا ندادن از سوی آنها وجود ندارد، اما با اصلاحات صورت گرفته، مردم به بانک وکالت برای قرض دادن منابع می دهند و امکان استفاده یک ریال از منابع مردم توسط سیستم بانکی وجود نخواهد داشت.
این نماینده مجلس نهم افزود: همچنین برای تامین تسهیلات جهت خرید کالاهای مصرفی با دوام و سرمایه ای نیز راهکار مرابحه پیشنهاد شده که این روش تقریبا همانند فروش اقساطی با کمی تغییرات است.
مصباحی مقدم در ادامه اظهار کرد: برای بنگاه های بزرگ نیز ظرفیت مشارکت با بانک وجود دارد، به این روش، بانک 20 درصد سرمایه واحد اقتصادی را تامین کرده و به عنوان عضو هیات مدیره انتخاب می شود، لذا بانک مورد نظر به تمام مسایل اشراف داشته و 20درصد از درآمد واقعی بنگاه اقتصادی نیز به بانک تخصیص می یابد.
وی تصریح کرد: بنگاه های متوسط و کوچک که یک رشته کاری مشترک را دنبال می کنند نیز بصورت جمعی یک شرکت مشاوره ای را تشکیل داده و در آن سهیم می شوند. این شرکت مشاوره ای واسطه دریافت تمام وام ها شده و بازپرداخت تسهیلات را نیز تضمین می کند.
به گفته مصباحی مقدم، یکی از نکات حائز اهمیت در طرح اصلاح عملیات بانکداری بدون ربا اینکه تمام شرکت های متقاضی تسهیلات باید از طرف یک نهاد رتبه سنجی، اعتبار سنجی شوند و این اقدام باید با نظارت بانک مرکزی باشد، لذا تسهیلات متناسب با رتبه اعتباری بنگاه ها پرداخت می شود و دیوار بزرگی در مقابل نکول بازپرداخت بدهی پدید خواهد آمد.
عضو کمیسیون برنامه، بودجه و محاسبات مجلس ادامه داد: همچنین با اصلاح قانون عملیات بانکداری بدون ربا، بانک ها به دودسته عمومی و تخصصی تقسیم می شوند و بانک های تخصصی از یک رشته خاص سرمایه گذاری حمایت خواهند کرد و این موضوع از اهمیت بالایی برخوردار است.
نماینده تهران، ری، شمیرانات، اسلامشهر و پردیس در مجلس یکی از نکات حائز اهمیت دیگر را ضرورت تبعیت شعب خارجی بانک های ایرانی از قانون عملیات بانکداری بدون ربا عنوان کرد و افزود: شعب خارجی بانک های ایرانی ، خودشان را مشمول قانون عملیات بانکی بدون ربا نمی دانستند و متناسب با عرف بانکداری بین المللی رفتار می کردند، لذا پس از تصویب این طرح، آنها هم حق گرفتن بهره را ندارند.
رییس کارگروه طرح عملیات بانکداری بدون ربا در ادامه گفت: موضوع دیگر اینکه سپرده گذاران برای کسب سود و درآمد، انتظار دریافت سود از بانک را دارند و سیستم بانکی ما هم که پرداخت سود علی الحساب را دنبال کرده است به این دلیل بوده، اما اکنون بنابر این گذاشته شده که سود علی الحساب حفظ شود، اما این موضوع متفاوت از آن چیزی بوده که عملکرد سیستم بانکی طی 30 سال گذشته به آن پرداخته است.
مصباحی مقدم اظهارکرد:طی سال های اخیر سود علی الحساب تنها درحد یک کلمه بود و در واقعیت، جدای از سود اولیه رقم بیشتری به مشتری پرداخت نمی شد که این سود نیز بدون بررسی پرداخت می شد، در این طرح، بانکها مکلف شدند که با نظارت بانک مرکزی و شورای پول و اعتبار، سود انتظاری را پیش بینی کنند، اما 70 درصد این سود را به مردم وعده بدهند.
عضو کمیسیون برنامه، بودجه و محاسبات مجلس در پاسخ به این سوال که آیا تدابیری برای جلوگیری از انحراف مالی در بانک ها و بنگاه داری آنها اندیشیده شده، بیان کرد: در طرح پیشنهادی، نظارت بانک مرکزی تقویت شده است، به این نحو که اختیار دارد به تمام موسسات مالی و اعتباری، بانک ها، تعاونی های اعتبار و قرض الحسنه ها نظارت کند و جلوی رشد بی رویه و تخلف آنها را بگیرد.
رییس کارگروه طرح عملیات بانکداری بدون ربا افزود: ثانیا با توجه به ساز وکارهای در نظر گرفته شده، پیش بینی شده است که بانک ها حق بنگاه داری ندارند، مگر به اندازه ای که نوع عملیات اقتضا می کند و اجازه بنگاه داری به معنی جدای از وظایف سیستم بانکی داده نشده است.
مصباحی مقدم تصریح کرد: بنگاه داری کنونی خارج از رویه سیستم بانکداری است و اینها سم مهلک برای نظام بانکداری بوده و با بلوکه کردن منابع مالی اجازه گردش مالی را نمی دهد.
وی گفت: همچنین در طرح مذکور قید شده که اگر بانکی در یک پروژه مشارکت کرد، باید با تعیین زمان خروج باشد و نمی تواند این مشارکت دائمی باشد که به این موضوع مشارکت کاهنده گفته می شود.
نماینده مردم تهران،ری، شمیرانات، اسلامشهر و پردیس درمجلس در پاسخ به این سوال که آیا طرح عملیات بانکداری بدون ربا از کارمزد محوری حمایت می کند، اظهارداشت: کارمزدمحوری موجب می شود که شاهد رشد بی رویه تعداد بانک ها و شعب آنها نباشیم،چراکه اکنون بانک ها سود سپرده گذار را پرداخت کرده و ما به التفاوت را به جیب زده و آن را صرف خرید شعب می کنند، به همین دلیل نیز تمام نهادها به دنبال تاسیس بانک هستند، چون از سیستم بانکی سود بی حساب و یک طرفه کسب می شود.
منبع: خبرگزاری خانه ملت