فینتکها سکوی پرداخت PSPها
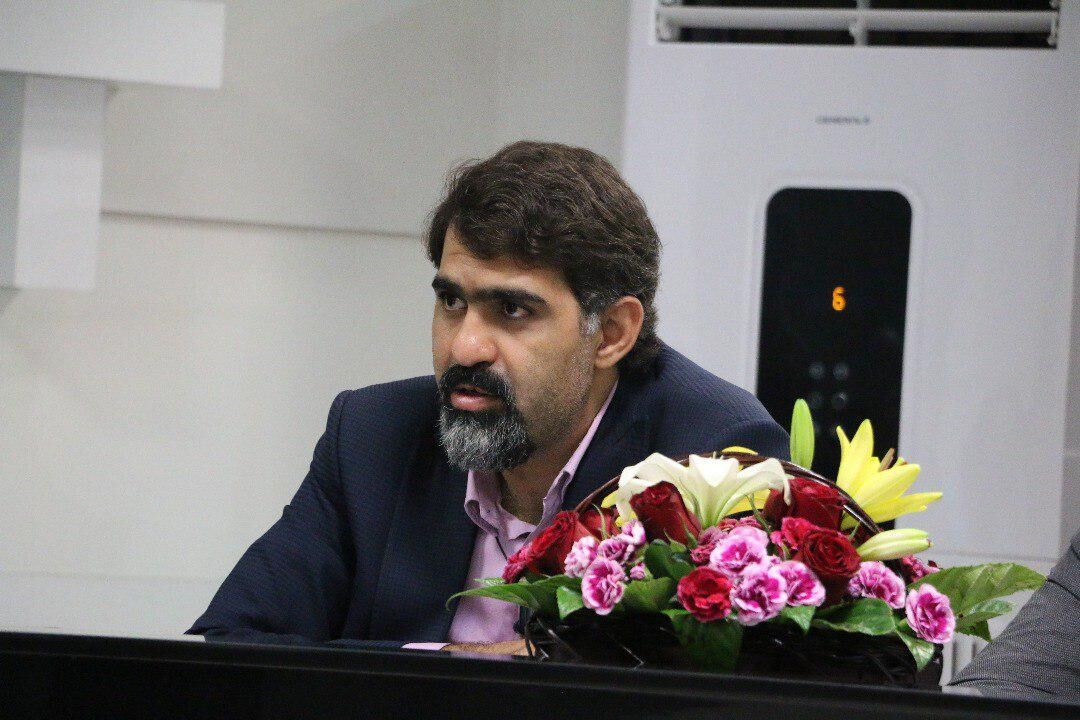
مجید افرا مدیرعامل شرکت مبنا کارت آریا، در یک نشست خبری ، در پاسخ به سوال خبرنگار اقتصاد نیوز، در خصوص قوانین حوزه پرداخت و مصوبات جدید هیات دولت پیرامون حوزه فینتکها(کسبوکارهای فناوری مالی) گفت: باور دارم که فینتکها سکوی پرتاب شرکتهای PSP هستند. از سویی با توجه به سرویسهای جذاب و متنوعی که توسط ارتباط فینتکها با PSPها ارائه میشود، شرکتهای پرداخت میتوانند خدمات جدیدی را به منظور رضایت مشتری ارائه دهند.

افرا ادامه داد: قوانین ایران در حوزه پرداخت، کلی است و به نیاز کسب و کارها در وضع قانون توجه نشده است. قانونگذاری باید به صورت شفاف باشد و تمام موارد و جزئیات مورد نیاز کسبوکارها و مردم در آنها به دقت دیده شده باشد. از سوی دیگر وظیفه مردم و شرکتهای پرداخت، شناسایی متخلفین حوزه پرداخت الکترونیکی است؛ هر چند که دستگاههای حاکم و تصمیمگیر هم باید به عنوان قانونگذار، قوانین جامع و اساسی را طراحی کنند تا از ایجاد تخلف جلوگیری شود.
مدیرعامل شرکت مبنا کارت آریا گفت: هم اکنون بازار دستگاههای فیزیکی پرداخت در کشورمان اشباع شده است؛ به این معنا که کسب و کار نیازمند به 3میلیون دستگاه پرداخت و دستگاههای پرداخت فعال در شبکه بانکی کشور ۷ میلیون دستگاه میباشد. بخش زیادی از این کسبوکارها برای صنعت پرداخت کشور سود ندارند. به همین دلیل قصد داریم که در بخش نرمافزاری پرداخت فعالیت و سیاستهای کاری خود را در این بخش پیگیری کنیم.
مدیرعامل این شرکت پرداختی ادامه داد: با توجه به تغییرات در سهامداری شرکت و حضور بانک صادرات به عنوان سهامدار اصلی با در اختیار داشتن ۶۰ درصد سهام، به این بانک به عنوان مشتری بالقوه خود نگاه میکنیم.
وی افزود: با توجه به تغییر ذائقه کسبوکارها در حوزه پرداخت، نیاز به دریافت و پرداخت پول خرد، نیازهای روز کشور در حوزه پرداخت و با توجه به فناوریهای نوین مالی، سیاستها و فعالیتهای خود را به عنوان یکی از ۱۲ شرکت پرداخت زیر نظر بانک مرکزی، در بخش کیف پول الکترونیکی برنامهریزی کرده و قصد داریم فعالیت ویژهای در این بخش داشته باشیم.
مدیرعامل شرکت مبنا کارت آریا افزود: برای فعالیت در این حوزه و پاسخگویی نیازهای کشور زیرساخت جدید IPG را تدارک دیدهایم تا بتوانیم خدمات نوین بانکی بهویژه در زمینه پرداخت پول خرد و کیف پول الکترونیکی را با بهترین کیفیت ممکن ارائه دهیم.
افرا درباره اقتصادی نبودن استفاده از فناوریهای نوین موبایلی همچون NFC گفت: حاشیه سود بستر NFC بسیار پایین است؛ زیرا نیاز به زیرساخت خاص و گران قیمتی برای شرکت پرداخت و مشتری دارد. به همین خاطر زمان بازگشت سرمایه طولانی میشود و ریسک بالایی برای شرکتهای پرداخت دارد.
وی افزود: پرداخت توسط NFC نیاز به ارائه پیشنهاد توسط سازمان یا نهادی دارد تا بتوانیم خدمات را برای مشتریان یا بازار هدف آن مجموعه ارائه دهیم.
تولید محتوای بخش «وب گردی» توسط این مجموعه صورت نگرفته و انتشار این مطلب به معنی تایید محتوای آن نیست.