

روش های انتقال وجه؛ کارت به کارت، پایا، ساتنا و پل
رپرتاژ آگهی: در امور مالی روزمره، موقعیتهایی پیش میآید که لازم است مبلغی را با سرعت، دقت و کارمزد مناسب منتقل کنیم؛ از پرداختهای کوچک و فوری گرفته تا انتقال مبالغ متوسط و بالا بین حسابها. انتخاب روش نامناسب ممکن است باعث تأخیر در واریز وجه، پرداخت کارمزد بیشتر یا مواجهه با محدودیت سقف انتقال شود.
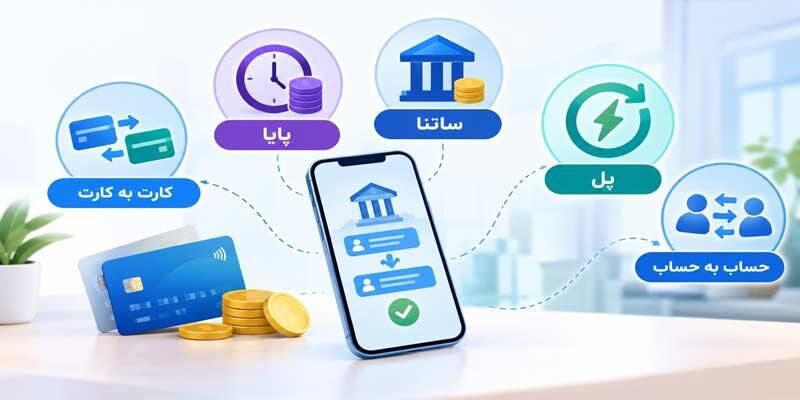
به همین دلیل، آشنایی با روشهای انتقال وجه بانکی مثل کارت به کارت، پایا، ساتنا و پل اهمیت دارد. در ادامه، هر کدام از این روشها را از نظر مبلغ قابل انتقال، سرعت، زمان تسویه، کارمزد و شرایط استفاده بررسی میکنیم تا بتوانید متناسب با مبلغ و فوریت انتقال، روش مناسب را انتخاب کنید.
روشهای انتقال وجه بانکی کدامند؟
برای انتقال پول از یک حساب به حساب دیگر، روشهای مختلفی وجود دارد و انتخاب بین آنها به مبلغ، فوریت انتقال و بانک مبدأ و مقصد بستگی دارد. انتقال ممکن است درونبانکی باشد؛ یعنی حساب مبدأ و مقصد در یک بانک قرار داشته باشند یا بهصورت انتقال بین بانکی بین دو بانک انجام شود.
در انتقال درونبانکی معمولاً از شماره حساب یا امکانات داخلی همان بانک استفاده میشود. برای روشهای انتقال وجه بین بانکی نیز میتوان از کارت به کارت یا سامانههای پایا، ساتنا و پل کمک گرفت. مهمترین معیارها برای انتخاب روش مناسب، مبلغ موردنظر، زمان انتقال وجه و کارمزد است. بهطورکلی، انواع روشهای انتقال وجه بانکی در شبکه بانکی ایران شامل موارد زیر است:
- کارت به کارت
- انتقال وجه پل
- انتقال وجه پایا
- انتقال وجه ساتنا
- انتقال وجه حساب به حساب (درونبانکی یا با شماره شبا)
کارت به کارت؛ مناسب انتقال سریع مبالغ خرد
کارت به کارت یکی از رایجترین و سادهترین روشها برای انتقال سریع مبالغ خرد است. سقف روزانه کارت به کارت در شبکه شتاب در حال حاضر ۱۵ میلیون تومان از مبدأ هر کارت است. بنابراین، اگر مبلغ موردنظر شما از این سقف بیشتر باشد، باید از روشهایی مانند پایا، ساتنا یا پل استفاده کنید.
انتقال کارت به کارت معمولاً بهصورت آنی انجام میشود و از طریق همراهبانک، اینترنتبانک، اپلیکیشنهای پرداخت و دستگاه خودپرداز در دسترس است. این روش یکی از رایجترین روشهای انتقال وجه با گوشی نیز محسوب میشود و برای انجام آن به شماره کارت مقصد نیاز دارید؛ در نتیجه، نیازی به شماره شبا نیست.
کارمزد کارت به کارت به مبلغ تراکنش بستگی دارد. طبق تعرفههای ۱۴۰۵، برای انتقال تا یک میلیون تومان، کارمزد ۱۱۰۰ تومان است و بهازای هر یک میلیون تومان مبلغ مازاد، ۳۵۰ تومان به آن اضافه میشود.
در مجموع، انتقال وجه کارت به کارت برای پرداختهای روزمره و انتقال فوری مبالغ کم، کاربردی است؛ اما سقف آن نسبت به سایر روشهای انتقال پایینتر است.
انتقال وجه با پایا چگونه انجام میشود؟
پایا یکی از سامانههای انتقال وجه بین بانکی است که با استفاده از شماره شبا کار میکند. میتوانید دستور پرداخت پایا را از طریق همراهبانک، اینترنتبانک یا شعبه ثبت کنید. برخلاف کارت به کارت و پل، انتقال وجه پایا آنی نیست و تراکنشها در چرخههای مشخص بانکی پردازش و تسویه میشوند.
سقف هر دستور پرداخت پایا در حال حاضر ۲۰۰ میلیون تومان است. در روزهای کاری، پردازش پایا در چند چرخه انجام میشود که ساعتهای ۰۳:۴۵، ۰۹:۴۵، ۱۲:۴۵ و ۱۸:۴۵ است. در روزهای تعطیل نیز یک چرخه تسویه در ساعت ۱۲:۴۵ وجود دارد.
کارمزد انتقال وجه پایا برای دستور پرداخت انفرادی در سال ۱۴۰۵ معادل ۰٬۰۱ درصد مبلغ تراکنش، با حداقل ۴۰۰ تومان و حداکثر ۱۲٬۰۰۰ تومان است.
به طور کلی، پایا معمولاً برای انتقال مبالغ متوسط و بالا که نیاز به واریز فوری ندارند، انتخاب مناسبی است.
نکته: زمان دقیق رسیدن وجه به حساب مقصد به ساعت ثبت درخواست و چرخه بعدی پایا بستگی دارد؛ بنابراین، نباید انتظار داشت انتقال پایا مانند کارت به کارت بلافاصله انجام شود.
انتقال وجه با ساتنا برای چه مبالغی مناسب است؟
ساتنا برای انتقال بین بانکی مبالغ بالا طراحی شده است. حداقل مبلغ انتقال ساتنا ۱۰۰ میلیون تومان است؛ بنابراین، استفاده از آن برای مبالغ کوچک کاربردی نیست.
برای انتقال غیرحضوری از طریق ساتنا، سقف هر حواله معمولاً تا ۲۰۰ میلیون تومان است؛ البته سقف نهایی میتواند به محدودیت حساب، بانک و کانالی که برای انتقال استفاده میکنید نیز بستگی داشته باشد.
در مراجعه حضوری به شعبه، امکان انتقال مبالغ بالاتر وجود دارد. برای حسابهای غیرتجاری اشخاص حقیقی نیز در انتقالهای مشمول حدود مقرر بانک مرکزی، ممکن است ارائه مدارک و اسناد مثبته مانند قرارداد یا فاکتور لازم باشد.
ساتنا برخلاف پایا بر مبنای چرخههای چندساعته عمل نمیکند و انتقال آن در ساعات فعالیت سامانه سریعتر انجام میشود. با این حال، زمان نهایی واریز میتواند به بانک مبدأ، بانک مقصد و ساعت ثبت حواله بستگی داشته باشد. در ضمن، حوالههایی که خارج از ساعات فعالیت سامانه ثبت شوند، ممکن است به روز کاری بعد منتقل شوند.
کارمزد ساتنا در سال ۱۴۰۵ برابر با ۰٬۰۲ درصد مبلغ تراکنش تا سقف ۵۰ هزار تومان است. در نتیجه، اگر قصد انتقال مبلغ بالایی را دارید و زمان واریز برایتان مهم است، ساتنا در ساعات فعالیت سامانه میتواند گزینه مناسبتری نسبت به پایا باشد.
|
مقایسه انتقال وجه ساتنا به صورت حضوری و غیرحضوری |
||||
|---|---|---|---|---|
|
نوع تراکنش |
حداقل مبلغ |
سقف انتقال وجه غیرحضوری |
سقف انتقال وجه حضوری |
زمان تقریبی واریز وجه |
|
غیرحضوری (اینترنتبانک یا موبایل بانک) |
۱۰۰ میلیون تومان |
تا ۲۰۰ میلیون تومان |
- |
معمولا آنی در ساعات اداری |
|
حضوری (شعبه) |
۱۰۰ میلیون تومان |
- |
نامحدود (با مدارک لازم) |
معمولا آنی در ساعات اداری |
انتقال وجه با پل؛ گزینه انتقال لحظهای حساب به حساب
پل، سامانهای برای انتقال لحظهای حساب به حساب است. سقف انتقال وجه پل در سال ۱۴۰۵ تا ۱۰۰ میلیون تومان افزایش یافته است. انتقال از طریق پل با شماره شبا انجام میشود و در بانکهایی که این سامانه را پشتیبانی میکنند، وجه بهصورت لحظهای به حساب مقصد منتقل میشود.
یکی از مزیتهای پل این است که پردازش آن مانند پایا به چرخههای مشخص روزانه وابسته نیست؛ بنابراین، برای انتقال وجه فوری مبالغ متوسط گزینه کاربردیتری محسوب میشود.
کارمزد پل در تعرفه ۱۴۰۵ برابر با ۰٬۰۲ درصد مبلغ تراکنش (حداقل ۸۰۰ تومان) است. در نتیجه، برای انتقال فوری مبالغی بیشتر از سقف کارت به کارت و تا سقف پل، میتوانید این روش را در نظر بگیرید.
برای انتقال وجه با شبا به چه اطلاعاتی نیاز داریم؟
برای انتقال وجه با شماره شبا باید شماره شبای حساب مقصد را در اختیار داشته باشید. شماره شبا شناسه استاندارد حساب بانکی است و در انتقالهای بینبانکی از طریق پایا، ساتنا و پل کاربرد دارد.
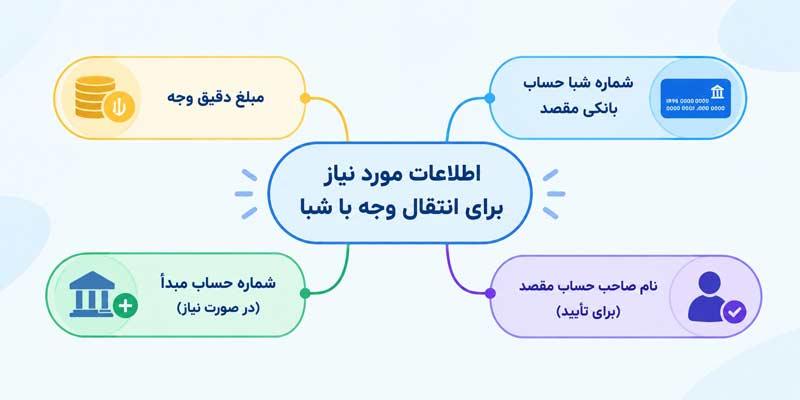
اگر فقط شماره کارت مقصد را دارید و شماره شبای آن حساب را نمیدانید، میتوانید از سرویس تبدیل شماره کارت به شبا پیشخوان۲۴ یا سایر وبسایت بانکها استفاده کنید. به این ترتیب، بدون نیاز به دریافت شماره حساب از صاحب کارت، اطلاعات لازم برای انتقال حسابمحور را به دست میآورید. اطلاعات برای انتقال وجه با شبا را در فهرست زیر بخوانید:
- مبلغ
- شماره شبا حساب بانکی مقصد
- اطلاعات حساب مبدأ برای انتقال مبلغ
- اطلاعات حساب مقصد برای تأیید نهایی انتقال مبلغ
تفاوت روش های انتقال وجه؛ کدام روش برای شما مناسبتر است؟
تفاوت روشهای انتقال وجه به سرعت، سقف، کارمزد و ساعات فعالیت یا واریز وجه مربوط میشود؛ بنابراین، انتخاب روش مناسب بستگی به نیاز و ترجیح شخص شما دارد. مطالعه جدول مقایسهای زیر به شما کمک میکند:
|
روش انتقال |
سرعت |
سقف انتقال غیرحضوری |
اطلاعات مقصد |
کارمزد ۱۴۰۵ |
شرایط و کاربرد |
|---|---|---|---|---|---|
|
کارت به کارت |
آنی |
روزانه تا ۱۵ میلیون تومان از هر کارت |
شماره کارت |
۱٬۱۰۰ تومان برای ۱ میلیون + ۳۵۰ تومان بهازای هر ۱ میلیون مازاد |
مناسب مبالغ خرد و پرداختهای روزمره |
|
پایا |
چرخهای |
تا ۲۰۰ میلیون تومان در هر دستور پرداخت |
شماره شبا |
۰٬۰۱٪؛ حداقل ۴۰۰ و حداکثر ۱۲ هزار تومان |
مناسب مبالغ متوسط و بالا بدون فوریت |
|
ساتنا |
سریع در ساعات فعالیت سامانه |
حداقل ۱۰۰ و معمولاً تا ۲۰۰ میلیون تومان در انتقال غیرحضوری |
شماره شبا |
۰٬۰۲٪؛ حداکثر ۵۰ هزار تومان |
مناسب انتقال مبالغ بالا در ساعات فعالیت سامانه |
|
پل |
لحظهای |
تا ۱۰۰ میلیون تومان |
شماره شبا |
۰٬۰۲٪؛ حداقل ۸۰۰ تومان |
مناسب انتقال فوری مبالغ متوسط |
نکته: برای مبالغ کم و انتقال فوری، کارت به کارت معمولاً سادهترین انتخاب است. اگر مبلغ بیشتر است و فوریت ندارید، پایا گزینه مناسبی محسوب میشود. ساتنا برای انتقال مبالغ بالا در ساعات فعالیت سامانه کاربرد دارد و پل نیز زمانی مناسب است که انتقال لحظهای مبلغی تا ۱۰۰ میلیون تومان را میخواهید.
آخرین نکات برای انتخاب بهترین روش انتقال وجه
همانطور که مطالعه کردید، انتخاب بین روش های انتقال وجه به مبلغ، فوریت و شرایط تراکنش بستگی دارد. برای مبالغ خرد میتوانید از کارت به کارت استفاده کنید؛ برای انتقالهای غیرفوری با مبلغ بالاتر، پایا مناسبتر است و برای انتقال سریع مبالغ بالا در ساعات فعالیت شبکه بانکی میتوانید ساتنا را در نظر بگیرید. پل نیز گزینه مناسبی برای انتقال لحظهای تا سقف ۱۰۰ میلیون تومان است.
اگر قصد انتقال وجه بالای 200 میلیون با گوشی را دارید، باید تفاوت میان سقف هر سامانه و سقف کلی انتقال وجه غیرحضوری از حساب را در نظر بگیرید. سقف کلی روزانه انتقال غیرحضوری از حسابهای غیرتجاری اشخاص حقیقی در سال ۱۴۰۵ تا ۳۰۰ میلیون تومان افزایش یافته است؛ اما این موضوع به معنی امکان ثبت یک حواله ۳۰۰ میلیون تومانی در پایا یا ساتنا نیست. سقف هر سامانه جداگانه اعمال میشود و ممکن است برای انتقال مبالغ بالاتر لازم باشد مبلغ را در چند تراکنش مجاز منتقل کنید یا به شعبه مراجعه کنید.
در نهایت، پیش از انتقال وجه اینترنتی یا استفاده از روش های انتقال وجه با گوشی، سقف و محدودیت کانال بانکی خود را هم بررسی کنید؛ زیرا ممکن است همراهبانک یا اینترنتبانک هر بانک محدودیت متفاوتی داشته باشد. با مقایسه مبلغ، زمان انتقال وجه و کارمزد هر روش میتوانید بین کارت به کارت، پایا و ساتنا یا پل، گزینه متناسب با نیاز خود را انتخاب کنید
تولید محتوای بخش «وب گردی» توسط این مجموعه صورت نگرفته و انتشار این مطلب به معنی تایید محتوای آن نیست.

ارسال نظر