
از رشد ۳۰ درصدی خرید در اسنپفود تا سهم ۴۰ درصدی از فروش چرم مشهد؛ روایت خردهفروشان از اثر اسنپپی
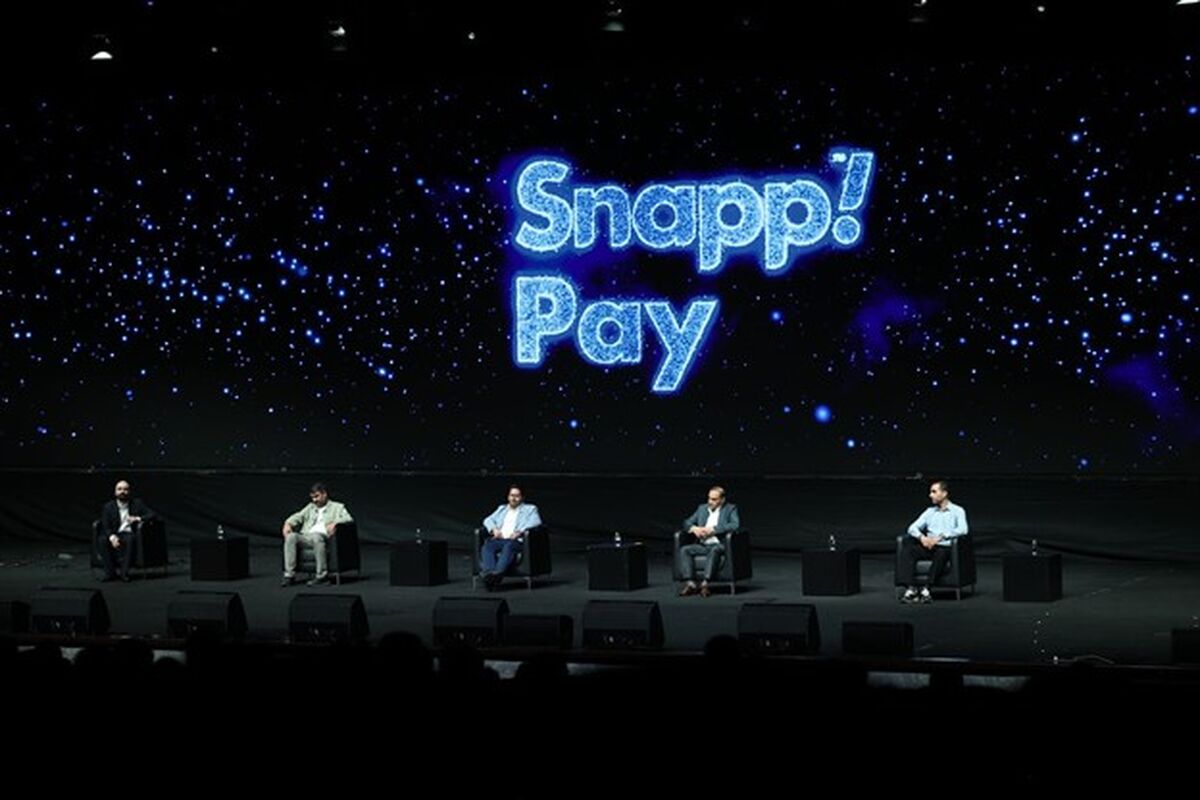
در نخستین پنل، مدیران چهار پلتفرم بزرگ خردهفروشی کشور از تجربه همکاری با اسنپپی و تأثیر خرید اعتباری بر رفتار مشتریان، حجم فروش و بازگشت خریداران گفتند. از افزایش ۳۰ درصدی خرید در دوره آزمایشی اسنپفود تا سهم بیش از ۴۰ درصدی اسنپپی از فروش اعتباری چرم مشهد، روایت کسبوکارها نشان میدهد که خرید اعتباری بهتدریج از یک روش پرداخت جایگزین به ابزاری برای مدیریت قدرت خرید مشتری و توسعه فروش تبدیل شده است.
پنل «اعتبار در خدمت تحول خردهفروشی» با مدیریت مجید حسامی برگزار شد و مهراد عبدالرزاق، رئیس هیئتمدیره اسنپفود، مسعود شاهمرادی، مدیرعامل خانومی، بابک مصری، مدیرعامل چرم مشهد و حسین حیدر، مدیرعامل تکنولایف در آن حضور داشتند. نمایندگان چهار کسبوکار فعال در حوزههای غذا، مد و پوشاک، آرایشی و بهداشتی و کالای دیجیتال، در این نشست از مسیری گفتند که خرید اعتباری در هر صنعت طی کرده و به چه شکل بر تصمیم خرید مشتریان اثر گذاشته است.
خرید اعتباری چگونه به افزایش خرید منجر شد؟
مهراد عبدالرزاق، رئیس هیئتمدیره اسنپفود، در ابتدای پنل از تجربه همکاری این پلتفرم با اسنپپی گفت؛ همکاریای که به گفته او، از شش سال پیش آغاز شده و اسنپفود را به دومین پذیرنده اسنپپی در آن زمان و قدیمیترین پذیرنده این سرویس تبدیل کرده است.
عبدالرزاق توضیح داد که یکی از چالشهای پلتفرمهای تجارت الکترونیک، ترغیب کاربران به شارژ کیف پول و نگهداشتن اعتبار در آن برای خریدهای بعدی است. بررسی رفتار کاربران اسنپفود نیز نشان داده بود افرادی که از قبل کیف پول خود را شارژ کردهاند، بیشتر خرید میکنند؛ اما راهکار اسنپپی امکان استفاده از اعتبار را بدون نیاز به شارژ قبلی کیف پول فراهم میکرد.
او گفت: «یکی از جذابیتهای اسنپپی برای ما این بود که کاربر، بدون اینکه کیف پولش را شارژ کند، میدانست اعتباری دارد که میتواند با آن خرید کند. این موضوع روی رفتار خرید او تأثیر میگذاشت و کمک میکرد بیشتر خرید کند.»
به گفته رئیس هیئتمدیره اسنپفود، نتایج اجرای آزمایشی این راهکار نشان داد که خرید اعتباری به افزایش ۳۰ درصدی خرید منجر شده است؛ رشدی که به گفته او، در ادامه همکاری نیز نهتنها از بین نرفته، بلکه با شکلگیری عادت خرید و افزایش آشنایی کاربران با این روش پرداخت، تقویت شده است.
عبدالرزاق این تجربه را نشانهای از ظرفیت بالای خرید اعتباری در تجارت الکترونیک ایران دانست؛ ظرفیتی که میتواند هم به بهبود تجربه پرداخت کاربران و هم به افزایش دفعات خرید از پلتفرمها کمک کند.
بیش از ۳ میلیون سفارش ماهانه اسنپفود با اسنپپی
رئیس هیئتمدیره اسنپفود در ادامه، از ابعاد فعلی استفاده از سرویسهای اعتباری در این پلتفرم گفت. به گفته او، در حال حاضر بیش از ۳ میلیون سفارش ماهانه اسنپفود از طریق اسنپپی و در ۱۷۰ شهر ثبت میشود.
او توضیح داد که اسنپفود از اعتبار ماهانه اسنپپی استفاده میکند و امکان پرداخت چهارقسطه نیز برای برخی خریدها در نظر گرفته شده است؛ قابلیتی که قرار است توسعه پیدا کند.
عبدالرزاق همچنین گفت کاربرانی که در اسنپفود به اعتبار اسنپپی دسترسی دارند، بهطور میانگین ۳۰ درصد بیشتر سفارش ثبت میکنند. در عین حال، به گفته او، میانگین سبد خرید این گروه حدود ۷ درصد کوچکتر است؛ نکتهای که نشان میدهد ارزیابی اثر خرید اعتباری بر کسبوکار، صرفاً با بررسی مبلغ هر سفارش ممکن نیست و شاخصهایی مانند تعداد سفارشها و تکرار خرید نیز اهمیت دارند.
سهم بیش از ۴۰ درصدی اسنپپی از فروش چرم مشهد
بابک مصری، مدیرعامل چرم مشهد، از تجربه ورود این برند به حوزه خرید اعتباری گفت. چرم مشهد در سال ۱۴۰۱ به جمع پذیرندگان اسنپپی پیوست؛ در دورهای که این برند بهدنبال راهی برای ارائه اعتبار خرید به مشتریان عادی بود.
مصری توضیح داد که پیش از همکاری با اسنپپی، چرم مشهد تلاش کرده بود از طریق مذاکره با بانکها و سازمانهای دولتی و نیمهدولتی، امکان خرید اعتباری را برای مشتریان فراهم کند؛ اما این راهکارها نتوانسته بودند نیاز کسبوکار را بهطور کامل برطرف کنند.
او گفت: «همیشه دنبال محرکی بودیم که برای مردم عادی باشد؛ نه اینکه صرفاً به بانک یا سازمانی وابسته باشد. خوشبختانه اسنپپی با پلتفرم BNPL خود توانست این محرک را ایجاد کند.»
به گفته مدیرعامل چرم مشهد، یکی از نقاط عطف این همکاری در بلکفرایدی سال ۱۴۰۲ رقم خورد. این برند برای یک رویداد چهارروزه، هدف فروش مشخصی تعیین کرده بود؛ اما به گفته مصری، هدف تعیینشده در کمتر از یک روز و تا ساعت ۶ صبح محقق شد. این تجربه، توجه چرم مشهد را به ظرفیت خرید اعتباری برای توسعه فروش جلب کرد و زمینه را برای گسترش همکاری و اجرای پروموشنهای مشترک فراهم آورد.
مصری با اشاره به روند استفاده از این روش پرداخت در فروش آنلاین و حضوری چرم مشهد گفت: «بعد از گذشت یک سال و نیم، بیش از ۴۰ درصد فروش اعتباری سازمان ما از طریق اسنپپی انجام میشود.»
او توضیح داد که در فروش آنلاین، کاربران معمولاً با آگاهی از امکان استفاده از اسنپپی وارد فرایند خرید میشوند؛ در حالی که در فروش حضوری، آگاهیبخشی به فروشندگان برای معرفی این روش پرداخت به مشتریان، بهویژه هنگام خریدهای با مبلغ بالا، همچنان اهمیت دارد.
به گفته مصری، تورم نیز باعث شده است برخی مشتریان برای مدیریت هزینههای خود، خرید کالا را به تعویق نیندازند و از امکان پرداخت قسطی استفاده کنند. در چنین شرایطی، خرید اعتباری میتواند به مشتری برای مدیریت جریان نقدی و به کسبوکار برای حفظ فروش کمک کند.
خانومی؛ ۵ درصد بازگشت بیشتر و ۵ درصد رشد سبد خرید
مسعود شاهمرادی، مدیرعامل خانومی، از تردیدهای اولیه این برند برای ورود به حوزه خرید اعتباری گفت. به گفته او، نخستین جلسه همکاری با اسنپپی در سال ۱۴۰۱ برگزار شد؛ اما خانومی حدود ۱۰ ماه بعد همکاری خود را آغاز کرد.
شاهمرادی توضیح داد که در ابتدا، با توجه به ریسکهای موجود، ترجیح میداد واکنش بازار را بسنجد. با این حال، از همان جلسه نخست به ظرفیت این مدل پرداخت اعتقاد پیدا کرده بود. او همچنین تجربه برندهای بینالمللی مانند سفورا و کلارنا را در تصمیمگیری خود مؤثر دانست.
مدیرعامل خانومی گفت: «اگر قرار بود وارد این حوزه شویم، میدانستیم که باید تجربه خوبی برای مشتری بسازیم. در نهایت به این نتیجه رسیدیم که خرید اعتباری میتواند هم فروش را افزایش دهد، هم به بازگشت مشتری کمک کند و هم سبد خرید را بزرگتر کند.»
به گفته شاهمرادی، خانومی و اسنپپی در ابتدای همکاری تلاش کردند ریسکها و هزینههای اجرای این راهکار را میان خود تقسیم کنند و با اختصاص بودجه بازاریابی، تجربه خرید اعتباری را به مشتریان معرفی کنند. هدف این همکاری آن بود که خانومی محصولات مناسب را با قیمت رقابتی عرضه کند و اسنپپی نیز با فراهم کردن امکان مدیریت بهتر قدرت خرید، مسیر خرید را برای مشتریان هموارتر کند.
شاهمرادی با اشاره به بررسی رفتار مشتریان خانومی گفت افرادی که از خرید اعتباری استفاده میکنند، در مقایسه با مشتریانی که خرید نقدی دارند، ۵ درصد نرخ بازگشت بیشتر و ۵ درصد حجم خرید بالاتری در سبد خود ثبت میکنند.
او این تفاوت را نشانهای از ظرفیت خرید اعتباری برای بهبود شاخصهای کسبوکار دانست و افزود که خانومی در سال ۱۴۰۴، کاربران بیشتری را به استفاده از این روش پرداخت ترغیب کرده است؛ بهطوری که تعداد کاربران تشویقشده به خرید اعتباری نسبت به سال قبل حدود ۲۵ درصد افزایش داشته است.
کالای دیجیتال؛ خرید اعتباری در بازاری با حاشیه سود پایین
حسین حیدر، مدیرعامل تکنولایف، در ادامه به تفاوتهای صنعت کالای دیجیتال با سایر بخشهای خردهفروشی پرداخت. به گفته او، قیمت بالای محصولات و حاشیه سود پایین در این بازار، طراحی راهکارهای خرید اعتباری را با ملاحظات متفاوتی همراه میکند.
حیدر توضیح داد که تکنولایف پیش از همکاری با اسنپپی، سرویس اعتباری اختصاصی خود با نام «تکنوپی» را در اختیار داشت؛ اما در سال ۱۴۰۳ و با توجه به شرایط اقتصادی و تورم، تصمیم گرفت روشهای پرداخت متنوعتری برای مشتریان فراهم کند تا امکان خرید محصولات با پرداخت نقدی کمتر نیز وجود داشته باشد.
او گفت: «ما با صنایع دیگر تفاوت داشتیم؛ یکی از مهمترین تفاوتها حاشیه سودمان بود. به همین دلیل، راهکاری طراحی کردیم که خرید اعتباری را در مسیر پرداخت کالاها قرار میداد و کاربران هم از آن استقبال کردند.»
مدیرعامل تکنولایف تأکید کرد که در بازار کالای دیجیتال، بهدلیل بالاتر بودن مبلغ خرید، فاصله میان اعتبار در دسترس و قیمت محصول میتواند مانعی برای استفاده از این روش پرداخت باشد. به گفته او، افزایش اعتبار کاربران به کاهش این فاصله کمک کرده است و افزایش سقف اعتبار میتواند استفاده از این راهکار را برای خرید محصولات گرانتر آسانتر کند.
[نیازمند تأیید با احسان: جزئیات مربوط به راهکار اعتباری تکنولایف، نحوه اجرای آن در درگاه پرداخت و ادعای الگوبرداری سایر پلتفرمها از این مدل.]
لیدر بازار BNPL؛ رقابت بر سر تجربه خرید و قدرت خرید مشتری
یکی از محورهای اصلی این پنل، نقش سرویسهای خرید اعتباری در تغییر تجربه خرید و رقابت میان کسبوکارها بود. تجربه چهار برند حاضر نشان میداد که کاربرد BNPL در همه صنایع یکسان نیست: در اسنپفود، افزایش دفعات سفارش اهمیت دارد؛ در خانومی، بازگشت مشتری و بزرگتر شدن سبد خرید مطرح است؛ در چرم مشهد، خریدهای با مبلغ بالا و توسعه فروش حضوری اهمیت پیدا میکند؛ و در تکنولایف، فاصله میان سقف اعتبار و قیمت محصولات از عوامل مؤثر بر استفاده از این سرویس است.
در چنین شرایطی، جایگاه یک ارائهدهنده خرید اعتباری فقط به تعداد پذیرندگان یا امکان پرداخت قسطی محدود نمیشود؛ گستردگی شبکه پذیرندگان، سهولت استفاده، میزان اعتبار در دسترس و توانایی پاسخگویی به نیاز صنایع مختلف نیز در توسعه این بازار نقش دارند.
بابک مصری با اشاره به نبود کارتهای اعتباری فراگیر در ایران، این وضعیت را فرصتی برای توسعه BNPL دانست. او معتقد بود که اسنپپی، بهعنوان یکی از بازیگران پیشرو این بازار، میتواند با تکیه بر دادههای حاصل از فعالیت خود و شناخت رفتار کاربران، فراتر از خرید اعتباری فعلی حرکت کند و در آینده به توسعه خدمات اعتباری گستردهتر کمک کند.
مصری در این بخش به دادههای بیش از ۴۵ میلیون نفر اشاره کرد؛ رقمی که به گفته او، در صورت تحلیل مسئولانه و استفاده از زیرساختهای مناسب، میتواند ظرفیتهایی برای توسعه خدمات اعتباری ایجاد کند.
آینده BNPL؛ از مدیریت نقدینگی فروشندگان تا عادت خرید مشتریان
در بخش پایانی پنل، از مدیران درباره چشمانداز نفوذ خرید اعتباری در خردهفروشی ایران طی سه سال آینده سؤال شد. پاسخها، با وجود تفاوت در جزئیات، بر چند عامل مشترک تأکید داشت: شرایط تورمی، محدودیت قدرت خرید خانوارها، نیاز کسبوکارها به مدیریت نقدینگی و اهمیت تجربه پرداخت آسان.
شاهمرادی معتقد بود که در شرایط ناپایدار اقتصادی، فروشندگان کوچک و بزرگ با چالشهایی مانند تأمین کالا، بودجه بازاریابی، مدیریت نقدینگی و جذب مشتری روبهرو هستند. از نظر او، سرویس اعتباری زمانی میتواند برای کسبوکارها جذاب باشد که علاوه بر افزایش قدرت خرید مشتری، ریسکهای قابل مدیریت و هزینههای روشن داشته باشد و به فروشنده امکان برنامهریزی برای آینده را بدهد.
حیدر نیز تورم را یکی از محرکهای توسعه BNPL دانست و گفت که با توجه به شرایط اقتصادی، انتظار میرود استفاده از این روش پرداخت گسترش پیدا کند. به اعتقاد او، خرید اعتباری برای بخشی از کاربران از یک گزینه جایگزین به بخشی از الگوی معمول خرید تبدیل شده است و کسبوکارهایی که این نیاز را نادیده بگیرند، ممکن است در رقابت با سایر پلتفرمها عقب بمانند.
مصری نیز با تأکید بر فرصت ناشی از نبود کارت اعتباری فراگیر در ایران، بر ظرفیت داده و زیرساخت برای توسعه خدمات اعتباری تأکید کرد. او معتقد بود که این ظرفیت میتواند در آینده زمینه را برای ارائه محصولات اعتباری متنوعتر فراهم کند.
عبدالرزاق در جمعبندی این بحث گفت رشد سالهای اخیر، چشمانداز مثبتی برای ادامه توسعه این بازار ترسیم میکند؛ هرچند عواملی مانند تورم، نرخ بهره و ریسکهای محیطی بر سرعت این رشد اثرگذارند. به گفته او، اگر ریسکهای اقتصادی کاهش پیدا کند و راهکارهای خلاقانهتری برای تأمین مالی توسعه یابد، محدودیت اصلی رشد BNPL میتواند بیش از هر چیز به ظرفیت تأمین مالی بازگردد.
خرید اعتباری؛ فراتر از یک روش پرداخت
در ادامه این رویداد پنل دیگری با موضوع پنل از اعتبار تا رشد؛ تجربه کسبوکارها با اسنپپی برگزار شد. در این پنل که با مدیریت علیرضا اعتضادی، مدیر بیزینسلاین خرید حضوری اسنپپی و با حضور آیبولک پقه، مؤسس و مدیرعامل آیبولک، سعید حکیمیان، مدیرعامل باغ ایران، نیما نیکنگار، مدیرعامل انعکاس، محسن فتاحی، مدیرعامل زیترو و حامد حیدریان، بنیانگذار و مدیرعامل اتوموبی برگزار شد، گردانندگان و راهبران کسبوکارهایی که در سایزهای مختلف و شهرهای مختلف کشورمان با استفاده از زیرساختهای اسنپپی فعالیت میکنند به روایت مسیر رشد با استفاده از این پلتفرم پرداختند.
رشد ۴۰۰۰ درصدی فروش باغ ایران؛ از کشاورز تا مصرفکننده
سعید حکیمیان، مدیرعامل باغ ایران، از تجربه این کسبوکار در عرضه مستقیم محصولات کشاورزی گفت. او توضیح داد که در دوران کرونا، محدودیتهای صادراتی و مشکلات فروش، کشاورزان خرد را با چالشهای جدی روبهرو کرده بود؛ تا جایی که برخی واسطهها محصولات را با قیمت پایین میخریدند و پرداخت پول را به ماههای بعد موکول میکردند.
باغ ایران با هدف کوتاه کردن مسیر میان تولیدکننده و مصرفکننده راهاندازی شد و از فروردین ۱۴۰۲ همکاری خود را با اسنپپی آغاز کرد. به گفته حکیمیان، در تیر همان سال و همزمان با اجرای یک کمپین بزرگ، فروش این کسبوکار حدود ۴۰۰۰ درصد افزایش یافت؛ رشدی که حتی ظرفیت زنجیره تأمین آن را تحت فشار قرار داد.
او افزود که توسعه فروش به باغ ایران کمک کرد فعالیت خود را به حوزههایی مانند برنج در مازندران و ادویه در سیستانوبلوچستان گسترش دهد. این تجربه نشان میدهد که توسعه فروش آنلاین، در صورت همراهی با زنجیره تأمین مناسب، میتواند به ایجاد فرصتهای جدید برای عرضه محصولات کشاورزان و توسعه کسبوکارهای محلی منجر شود.
سهبرابر شدن فروش اتوموبی با افزایش دیدهشدن
حامد حیدریان، بنیانگذار و مدیرعامل اتوموبی، خرید اعتباری را فرصتی برای رشد فروشگاههای تخصصی کوچکتر در رقابت با فروشگاههای بزرگ دانست. به گفته او، همکاری اتوموبی با اسنپپی در سال ۱۴۰۲ آغاز شد و پس از اضافه شدن این فروشگاه به بخش جستوجوی اسنپپی، فروش آن به سه برابر رسید.
حیدریان گفت: «من اسنپپی را یک موتور توسعه برای کسبوکارهای کوچک و تخصصی میبینم؛ فروشگاههایی که با این امکان، فرصت بیشتری برای دیدهشدن و فروش پیدا میکنند.»
او با اشاره به ماهیت بازار لوازم یدکی خودرو توضیح داد که مشتری ممکن است برای تعمیر خودرو به قطعهای فوری نیاز داشته باشد، اما در همان لحظه نقدینگی کافی برای خرید آن نداشته باشد. به گفته او، خرید اعتباری میتواند این فاصله را کاهش دهد و امکان خرید در زمان نیاز را فراهم کند؛ بنابراین BNPL صرفاً ابزاری برای تشویق به خرید بیشتر نیست، بلکه در برخی موقعیتها قدرت خرید ایجاد میکند.
انعکاس؛ حفظ اشتغال و توسعه کسبوکار در دوران جنگ
نیما نیکنگار، مدیرعامل انعکاس، از تجربه همکاری با اسنپپی در شرایط جنگ گفت. این کسبوکار که بخش مهمی از فروش خود را از طریق اینستاگرام انجام میداد، در اواخر بهمن ۱۴۰۴ همکاری با اسنپپی را آغاز کرد؛ چند روز پیش از شروع جنگ در ۹ اسفند.
به گفته نیکنگار، خرید اعتباری به انعکاس کمک کرد بخشی از ظرفیت فروش شب عید خود را حفظ کند و فعالیتش را بدون تعدیل نیرو ادامه دهد. او همچنین از راهاندازی وبسایت فروش و برنامهریزی برای توسعه شعب حضوری این مجموعه خبر داد.
نیکنگار تأکید کرد که اثر این همکاری تنها در افزایش فروش خلاصه نمیشود، بلکه به توسعه کسبوکار، افزایش ظرفیت منابع انسانی و ایجاد فرصتهای جدید برای رشد نیز کمک کرده است. او همچنین توضیح داد که امکان پرداخت چهارقسطه به مشتریان اجازه میدهد محصولات باکیفیتتر و گرانتر را راحتتر تهیه کنند.
افزایش ۳۵ تا ۴۵ درصدی سبد خرید آیبولک
آیبولک پقه، مؤسس و مدیرعامل آیبولک، گفت همکاری این برند با اسنپپی از اواخر سال ۱۴۰۲ آغاز شد. به گفته او، در یک سال و نیم گذشته حدود ۵۰ تا ۶۰ درصد خریدهای مشتریان آیبولک از طریق خرید اعتباری انجام شده و میانگین تعداد اقلام سبد خرید نیز حدود ۳۵ تا ۴۵ درصد افزایش یافته است.
پقه گفت خرید اعتباری در دوران جنگ نیز به ادامه فروش این کسبوکار و حفظ نیروهای آن کمک کرده است. او همچنین با اشاره به شبکه گسترده اسنپپی توضیح داد که حضور در یک اکوسیستم بزرگتر میتواند به دیدهشدن برندها و دسترسی به مخاطبان بیشتر کمک کند.
به گفته او، یکی از چالشهای خردهفروشی، منصرف شدن مشتری در آخرین مرحله خرید به دلیل محدودیت قدرت پرداخت است. خرید اعتباری میتواند این مانع را کاهش دهد و احتمال نهایی شدن سفارش را افزایش دهد.
زیترو؛ خرید آسانتر در بازار پرنوسان موبایل
محسن فتاحی، مدیرعامل زیترو، با اشاره به آغاز همکاری این مجموعه با اسنپپی در خرداد ۱۴۰۵ گفت افزایش قیمتها و نوسانات ارز، خرید موبایل را برای بخشی از مشتریان دشوار کرده است؛ در حالی که این محصول برای بسیاری از افراد به کالایی ضروری تبدیل شده است.
به گفته فتاحی، خرید اعتباری امکان پرداخت هزینه در چند مرحله را فراهم میکند و میتواند تصمیمگیری مشتری را برای خرید آسانتر کند. او همچنین گفت تجربه کاربری ساده اسنپپی، با وجود استفاده زیترو از بیش از ۱۴ درگاه پرداخت، به افزایش استقبال مشتریان از این روش کمک کرده است.
از تسهیل خرید تا توسعه کارآفرینی
تجربه این کسبوکارها نشان میدهد که تأثیر خرید اعتباری در صنایع مختلف، از افزایش فروش و بزرگتر شدن سبد خرید تا حفظ اشتغال و توسعه بازار متفاوت است. برای فروشگاه تخصصی، این تأثیر میتواند به دیدهشدن در بازار رقابتی منجر شود؛ برای کسبوکار کشاورزی، مسیر عرضه مستقیم محصولات را گسترش دهد؛ و برای فروشگاههای دیگر، امکان خرید را برای مشتریانی که با محدودیت نقدینگی مواجهاند، فراهم کند.
با این حال، رشد پایدار به عواملی مانند توان تأمین کالا، مدیریت موجودی و ظرفیت پاسخگویی به تقاضا نیز وابسته است. در مجموع، روایت فعالان این پنل نشان میدهد که خرید اعتباری، فراتر از یک روش پرداخت، میتواند ابزاری برای توسعه کسبوکارهای کوچک، حفظ فرصتهای شغلی و دسترسی آسانتر مشتریان به کالاها باشد.
گزارش صنعت BNPL ایران به روایت اسنپپی از طریق لینک زیر قابل دانلود و مشاهده است:

ارسال نظر