
راز تابآوری اقتصادی کشورها در بحرانِ تنگه هرمز | فاصله گرفتن تدریجی اروپا از وابستگیهای قدیمی | اعراب بهدنبال تنوع بخشی به مسیرهای تجاری و انرژی رفتند!

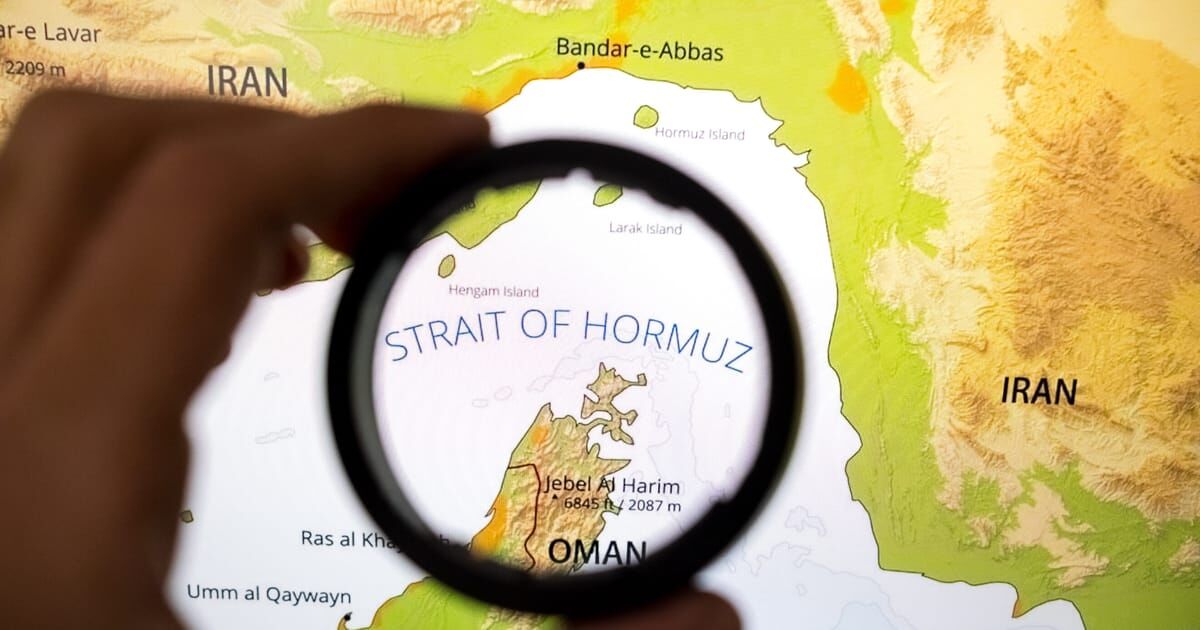
به گزارش اقتصادنیوز، بحران تنگه هرمز در ماههای گذشته، اگرچه برخلاف برخی پیشبینیهای اولیه به یک شوک گسترده در بازار جهانی نفت منجر نشد، اما پیامدهای آن بسیار فراتر از قیمت نفت بوده است. بسته ماندن این گذرگاه مهم انرژی، تفاوت میان کشورهایی را که از قبل برای چنین اختلالی آماده شده بودند با کشورهایی که بهشدت به مسیرهای سنتی انرژی وابستهاند، آشکار کرده است.
اقتصادنیوز: در شرایط کنونی و پس از ماه ها تنش، به نظر می رسد که سیاست جدید ایران صرفاً با هدف پاسخ دادن به حملات آمریکا دنبال نمیشود، بلکه میتواند تلاشی برای افزایش هزینه حضور نظامی آمریکا در منطقه باشد.
بازنگری در محاسبات اقتصادی و امنیتی
ریچارد گری در نشنال اینترست نوشت: در این میان، شاید آمریکا به دلیل افزایش تولید داخلی انرژی از حاشیه امن بیشتری برخوردار بوده، در حالی که چین طی سالهای گذشته با توسعه فناوری، متنوع کردن منابع تأمین و افزایش ذخایر خود، تلاش کرده بود تا وابستگیاش را کاهش دهد. در مقابل، برخی متحدان و شرکای آمریکا با کمبود انرژی، فشار مالی و نگرانی درباره ثبات مسیرهای تجاری روبهرو شدهاند.
در همین حال، کشورهای خاورمیانه، اروپا و آسیا هر کدام در حال بازنگری در محاسبات اقتصادی و امنیتی خود هستند؛ از توسعه مسیرهای جایگزین انرژی گرفته تا افزایش ظرفیتهای دفاعی و تلاش برای کاهش وابستگی به یک مسیر یا تأمینکننده خاص.
پیامدهای گسترده محدودیت در هرمز
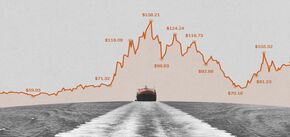
در روز ۲۷ فوریه، درست یک روز پیش از آغاز جنگ علیه ایران، قیمت نفت برنت حدود ۷۲.۸۷ دلار در هر بشکه بود. برخی مؤسسات مالی پیشبینی کرده بودند که در صورت تداوم بسته ماندن تنگه هرمز، قیمت نفت ممکن است به ۱۳۰ تا ۱۸۰ دلار برسد.
با گذشت بیش از شش ماه از اختلال جدی در تردد از هرمز، قیمت برنت در چهارم ماه مه به حدود ۱۱۴.۴۷ دلار رسید؛ رقمی قابل توجه، اما همچنان پایینتر از سناریوهای بدبینانه اولیه. بازگشت تدریجی بخشی از ترددهای دریایی نیز باعث شد تا فشار بازار انرژی کمتر از آن چیزی باشد که در ابتدای بحران تصور میشد.
چند عامل در کنترل این شوک نقش داشتند. کشورهای عضو آژانس بینالمللی انرژی در ماه مارس مجموعاً ۴۰۰ میلیون بشکه نفت از ذخایر خود آزاد کردند. چین نیز واردات نفت خام خود را نسبت به سال ۲۰۲۵ کاهش داده است. همزمان، دولتها در کشورهای مختلف تلاش کردهاند مصرف انرژی را مدیریت کنند و صادرکنندگان نیز به دنبال مسیرهای جایگزین برای انتقال کالاهای خود بودهاند.
با این حال، پایینتر بودن قیمت نفت از پیشبینیهای اولیه نباید به معنای محدود بودن پیامدهای بحران تلقی شود. وابستگی صنایع جهانی به انرژی و مواد اولیه تولیدشده در کشورهای خلیج فارس، ابعاد دیگری از این بحران را نمایان کرده است.
در قطر، بحرین و امارات، برخی واحدهای تولید آلومینیوم متوقف شدهاند و راهاندازی دوباره چنین واحدهایی ممکن است چندین ماه زمان ببرد. اختلال در عرضه گوگرد، هلیوم، فسفات، نفتا و آمونیاک نیز زنجیرههایی از صنایع مختلف، از کشاورزی و معدن گرفته تا خودروسازی، را تحت تأثیر قرار داده است.
واکنش متفاوت کشورهای عربی به بحران هرمز
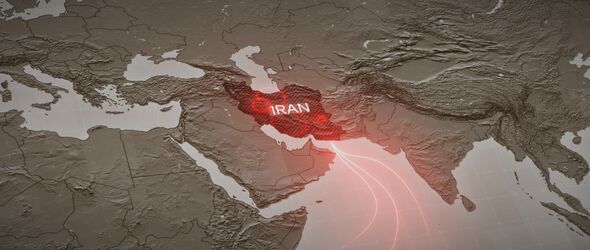
بحران هرمز همچنین موجب شده تا کشورهای عربی خلیج فارس با سرعت بیشتری به دنبال تنوعبخشی به مسیرهای تجاری و انرژی خود باشند.
البته شرایط اقتصادی کشورهای منطقه یکسان نیست. عربستان سعودی ظرفیت بیشتری برای توسعه مسیرهای جایگزین دارد، در حالی که وابستگی قطر به صادرات گاز طبیعی مایع و موقعیت جغرافیایی آن، این کشور را در برابر اختلالات منطقهای آسیبپذیرتر میکند. در امارات نیز ادامه بیثباتی میتواند بر برنامههای این کشور برای تقویت جایگاه خود بهعنوان مرکز تجاری منطقه تأثیر بگذارد.
همین تفاوتها باعث شده تا واکنش کشورهای خلیج فارس نیز کاملاً یکسان نباشد. امارات در مراحل اولیه بحران به آمریکا نزدیکتر شد. عربستان سعودی در ابتدا تلاش کرد کانالهای ارتباطی خود با تهران را حفظ کند، اما در ادامه وارد همکاری نظامی با آمریکا شد و همزمان با حملات حوثیها نیز مواجه بوده است.
تلاش برای ایجاد مسیرهای جایگزین
در کنار مسائل امنیتی، کشورهای منطقه توسعه زیرساختهای جایگزین را نیز سرعت بخشیدهاند. عربستان سعودی تلاش میکند از ظرفیت بنادر دریای سرخ، از جمله بندر نئوم و ینبع، سهم بیشتری از تجارت خود را به سمت مسیرهای دریای سرخ منتقل کند. امارات نیز ساخت خط لولهای را که بتواند بخشی از صادرات نفت این کشور را بدون عبور از تنگه هرمز منتقل کند، سرعت بخشیده است.
کشورهای عضو شورای همکاری خلیج فارس همچنین توسعه شبکه ریلی و اتصال شبکههای برق را دنبال میکنند؛ اقدامی که میتواند در بلندمدت وابستگی متقابل میان کشورهای منطقه را افزایش دهد.
البته مسیرهای جایگزین نیز با ریسکهای خاص خود مواجهاند. حملات حوثیها به بنادر و زیرساختهای نفتی عربستان میتواند امنیت مسیر دریای سرخ را تحت تأثیر قرار دهد. از سوی دیگر، طرحهای انتقال انرژی از خلیج فارس به اروپا تا حد زیادی به ثبات سیاسی در منطقه شام وابسته خواهند بود.
نویسنده مدعی شد: در همین حال، سوریه نیز میتواند بار دیگر به یکی از مسیرهای مهم انتقال انرژی میان خلیج فارس و اروپا تبدیل شود. توافق دفاعی مشترک مکه میان پاکستان، عربستان و ترکیه نیز نمونهای از شکلگیری ترتیبات جدید میان کشورهای مناطق مختلف پیرامون خلیج فارس است.
فاصله گرفتن تدریجی اروپا از وابستگیهای قدیمی
بحران هرمز برای اروپا نیز یک آزمون جدی بوده است. کشورهای اروپایی در سالهای اخیر تلاش کردهاند تا وابستگی خود به یک منبع یا تأمینکننده خاص را کاهش دهند و همزمان ظرفیتهای دفاعی و صنعتی خود را تقویت کنند.
اتحادیه اروپا هدفگذاری کرده است که تا سال ۲۰۳۰ دستکم نیمی از تجهیزات دفاعی مورد نیاز خود را از داخل اتحادیه تأمین کند و این سهم تا سال ۲۰۳۵ به ۶۰ درصد برسد. در همین راستا، کشورهای اروپایی همکاریهای صنعتی و دفاعی خود با شرکای آسیایی را نیز افزایش دادهاند.
لهستان و کره جنوبی در آوریل ۲۰۲۶ روابط خود را به سطح «مشارکت راهبردی جامع» ارتقا دادند و به دنبال گسترش همکاریهای تولید مشترک دفاعی هستند. ژاپن نیز محدودیتهای سنتی خود در زمینه صادرات تسلیحات را کاهش داده و مسیر دیگری برای تنوعبخشی به منابع دفاعی اروپا ایجاد کرده است.
در حوزه انرژی نیز اروپا در حال گذار است. انرژیهای تجدیدپذیر در سال ۲۰۲۴ حدود ۴۷ درصد برق اروپا را تأمین کردند، در حالی که این رقم در سال ۲۰۱۹ حدود ۳۴ درصد بود. با این حال، اروپا همچنان به واردات انرژی وابسته است و بحران هرمز نشان داده که این وابستگی میتواند در شرایط بحرانی به یک مسئله راهبردی تبدیل شود.
ادامه اختلال در عرضه انرژی خاورمیانه همچنین میتواند حفظ هماهنگی میان کشورهای اروپایی را دشوارتر کند؛ بهویژه آنکه برخی کشورهای اروپایی همچنان به واردات انرژی از روسیه وابستهاند.
در مجموع، تنوعبخشی تجاری، تقویت صنایع دفاعی داخلی و استفاده محدود از منابع انرژی روسیه را میتوان بخشی از تلاش اروپا برای افزایش انعطافپذیری در برابر شوکهای خارجی دانست.
آسیا بزرگ ترین بازنده بحران خواهد بود؟
بخش قابل توجهی از گاز طبیعی مایع عبوری از تنگه هرمز راهی بازارهای آسیایی میشود. به همین دلیل، بسته شدن این مسیر برای اقتصادهای بزرگ شرق و جنوب شرق آسیا پیامدهای مستقیمی داشته است.
در ویتنام، قیمت گازوئیل بیش از دو برابر شد و در ژاپن نیز قیمت نفت خام افزایش چشمگیری پیدا کرد. آسیا با وجود در اختیار داشتن سهم محدودی از ذخایر جهانی نفت و گاز، سالانه حدود ۱.۱ تریلیون دلار سوخت فسیلی وارد میکند.
ساختار پالایشگاههای آسیایی نیز تا حد زیادی با نفت خلیج فارس سازگار شده و قراردادهای بلندمدت واردات، امکان تغییر سریع تأمینکنندگان را محدود میکند.
ژاپن در واکنش به این شرایط، همزمان با افزایش هزینههای دفاعی، برنامههای بزرگی برای سرمایهگذاری در فناوری و صنعت دنبال کرده و ۱۰ میلیارد دلار نیز برای کمک به کشورهای آسیایی جهت تأمین انرژی اختصاص داده است. با این حال، افزایش هزینه انرژی و فشارهای تورمی، چشمانداز اقتصادی این کشور را پیچیدهتر کرده است.
اما کره جنوبی وضعیت متفاوتی دارد. عملکرد صادراتی این کشور، بهویژه در حوزه تراشههای حافظه، بخشی از فشار ناشی از بحران انرژی را جبران کرده است. با این حال، وابستگی بالای اقتصاد کره جنوبی به چند صنعت کلیدی همچنان یک نقطه آسیبپذیر محسوب میشود.
اندونزی نیز با وجود آنکه صادرکننده خالص انرژی است، با افزایش هزینه یارانههای سوخت روبهرو شده است. افزایش قیمت انرژی و کاهش ارزش پول ملی میتواند هزینه این یارانهها را بهشدت بالا ببرد و فشار بیشتری بر بودجه دولت وارد کند.
چین؛ تنوعبخشی پیش از بحران
در میان اقتصادهای بزرگ آسیایی، چین از مدتها قبل تلاش کرده بود تا خود را در برابر شوکهای انرژی مقاومتر کند.
پکن با وجود وابستگی قابل توجه به واردات نفت، منابع تأمین خود را متنوع کرده است. خطوط لوله شرق سیبری اقیانوس آرام و خط لوله چین قزاقستان، بخشی از نیاز چین را خارج از مسیر هرمز تأمین میکنند. چین همچنین بحران را با ذخایر نفت خام قابل توجهی آغاز کرد.
قدرت صنعتی این کشور نیز یک مزیت دیگر محسوب میشود. چین نزدیک به نیمی از ظرفیت پالایش نفت آسیا اقیانوسیه را در اختیار دارد و بخش بزرگی از خودروهای برقی، پنلهای خورشیدی و باتریهای جهان را تولید میکند.
در ماه مارس، صادرات پنلهای خورشیدی چین در واکنش به افزایش تقاضای جهانی برای منابع جایگزین انرژی دو برابر شد. به این ترتیب، بحرانی که برای بسیاری از کشورها به معنای افزایش آسیبپذیری بود، برای برخی صنایع چینی به فرصتی برای گسترش بازار تبدیل شد.
پکن همچنین در ماههای بحران، محدودیتهایی برای صادرات برخی محصولات انرژی و مواد اولیه اعمال کرد. مجموع این اقدامات به چین امکان داده است هم وابستگی خود به مسیرهای آسیبپذیر را کاهش دهد و هم جایگاه خود را بهعنوان یکی از تأمینکنندگان اصلی فناوریهای مرتبط با گذار انرژی تقویت کند.
آزمون سخت نظم اقتصادی جهان
بحران تنگه هرمز نشان داد که تابآوری اقتصادی کشورها بیش از هر زمان دیگری به توانایی آنها برای تنوعبخشی به منابع انرژی، مسیرهای تجاری و ظرفیتهای دفاعی وابسته است.
کشورهایی که پیش از بحران برای اختلال در زنجیرههای تأمین آماده شده بودند، توانستهاند آثار آن را بهتر مدیریت کنند، در حالی که کشورهایی که به یک مسیر یا منبع خاص وابستگی بیشتری داشتند، با هزینههای بالاتری روبهرو شدهاند.
در خاورمیانه، این شرایط به توسعه مسیرهای جایگزین و ترتیبات جدید منطقهای سرعت داده است. اروپا به دنبال تقویت ظرفیتهای داخلی و کاهش وابستگیهای خارجی است و کشورهای آسیایی نیز در حال بازنگری در راهبردهای انرژی خود هستند.
در همین حال، چین با اتکا به ذخایر، زیرساختهای داخلی و تنوع منابع تأمین، تلاش کرده تا آسیبپذیری خود را کاهش دهد و همزمان نقش خود را در زنجیره جهانی فناوریهای انرژی افزایش دهد.
به این ترتیب، بحران هرمز صرفا یک بحران مربوط به نفت یا امنیت کشتیرانی نیست؛ بلکه آزمونی برای ساختار اقتصادی و ژئوپلیتیکی جهان بوده است. تجربه این دوره نشان میدهد که کشورها در سالهای آینده احتمالاً بیش از گذشته به دنبال کاهش وابستگی به مسیرهای محدود، افزایش ذخایر راهبردی و ایجاد شبکههای تجاری و انرژی متنوع خواهند بود.
در چنین شرایطی، نفوذ اقتصادی و راهبردی بیش از گذشته در اختیار کشورهایی قرار میگیرد که توانایی جذب شوکها، مدیریت قیمتها و فراهم کردن گزینههای جایگزین برای شرکای خود را دارند.