
فروش بالا همیشه به معنی سود بیشتر نیست؛ سود شرکتهای پخش کجا کم میشود؟
افزایش مداوم مبلغ فروش در پایان هر ماه، رشد تعداد فاکتورها و گسترش شبکه مشتریان، در نگاه اول نشاندهنده توسعه کسبوکار است. با این حال، ممکن است در پایان دوره مالی مشخص شود که بازده اقتصادی مجموعه با رشد فروش تناسبی ندارد و حتی با وجود افزایش فاکتورها، شرکت برای تأمین هزینههای جاری یا خرید مجدد کالا با فشار بر سرمایه در گردش روبهرو شده است.
دلیل این موضوع روشن است: فروش تنها یکی از اجزای معادله سودآوری است. درصد تخفیفها، ترکیب کالاهای فروختهشده، فرمولهای پورسانت، هزینههای انبارداری و ارسال، کالاهای برگشتی، شرایط اعتباری مشتریان و سرمایهای که در موجودی انبار یا حساب مشتریان درگیر شده، همگی بر نتیجه نهایی اثر میگذارند.
به همین دلیل، برای ارزیابی عملکرد یک شرکت پخش نمیتوان صرفاً به عدد نهایی فروش در پایان ماه تکیه کرد. پرسش اساسی این است که از هر میزان فروش ثبتشده، در نهایت چه مقدار سود و چه میزان نقدینگی برای کسبوکار باقی میماند.
فروش، حاشیه سود و نقدینگی؛ سه مفهوم با کارکردهای متفاوت
یکی از خطاهای رایج در ارزیابی عملکرد کسبوکارها، یکسان دانستن رشد درآمد با بهبود شرایط مالی است. در تحلیل مالی، این سه شاخص مفاهیم متفاوتی را بیان میکنند:
- مبلغ فروش: نشاندهنده ارزش ریالی کل کالاهایی است که برای مشتریان فاکتور شدهاند. این عدد صرفاً بیانگر گردش کالاست و بهتنهایی سودی را اثبات نمیکند.
- حاشیه سود: نسبتی است که نشان میدهد پس از کسر بهای تمامشده کالا و هزینههای مستقیم فروش، چه سهمی از درآمد به عنوان سود باقی مانده است.
- جریان نقدینگی: وضعیت ورود و خروج واقعی وجوه نقد است که توان شرکت را برای تسویه بهموقع تعهدات جاری، مانند پرداخت حقوق، هزینههای عملیاتی و خرید مجدد کالا مشخص میکند.
فروشی که ثبت شده اما هنوز وصول نشده، الزاماً نقدینگی لازم برای پرداخت تعهدات جاری را فراهم نمیکند. اگر بخش بزرگی از فروش بهصورت اعتباری یا با مهلتهای طولانی انجام شود، شرکت ممکن است در صورتهای مالی سود مناسبی نشان دهد، اما برای انجام پرداختهای روزمره با محدودیت مواجه باشد.
ریشه این چالش در مدل عملیاتی شرکتهای پخش است؛ جایی که فرآیند فروش و صدور فاکتور در ارتباط با مشتری شکل میگیرد، اما اثر واقعی آن بر سود و جریان وجوه نقد هفتهها بعد در واحد مالی نمایان میشود. برای جلوگیری از این شکاف، پایش همزمان فرآیند توزیع و دادههای مالی ضرورت پیدا میکند. در همین راستا، استفاده از نرم افزار حسابداری پخش مویرگی پارسیک به مدیران کمک میکند تا فراتر از ثبت ساده سفارشها، وضعیت لحظهای مطالبات، مانده حساب مشتریان و اثر اعتبارات اعطایی بر نقدینگی را بهصورت منظم تحت نظر داشته باشند و مانع از شکلگیری فروشهای بدون بازده شوند.
تخفیفها و ترکیب سبد کالا؛ کاهش نامحسوس حاشیه سود
افزایش فروش همیشه حاصل توسعه پایدار بازار نیست؛ گاهی این رشد با تخفیفهای تجاری سنگین یا تمرکز بر کالاهایی به دست میآید که حاشیه سود بسیار پایینی دارند.
اثر تخفیف بر سود هر واحد فروش
تخفیف ابزاری رایج برای حفظ مشتری یا رقابت در بازار است، اما ارزیابی آن صرفاً بر مبنای رشد مبلغ فروش گمراهکننده خواهد بود. وقتی برای فروش بیشتر یک کالا حاشیه سود آن از ۲۰ درصد به ۱۰ درصد کاهش داده میشود، برای کسب همان مقدار سود ریالی قبلی، شرکت باید حجم بسیار بیشتری از آن کالا را به فروش برساند. افزایش حجم فروش نیز به نوبه خود هزینههای جابهجایی، بارگیری و توزیع بیشتری ایجاد میکند و ممکن است در نهایت سود خالص مورد انتظار را محقق نکند.
پورسانت تیم فروش نیز با همین حساسیت روبهروست. اگر ساختار پاداش و پورسانت صرفاً بر اساس مبلغ ناخالص فاکتور تعریف شود و حاشیه سود اقلام یا وضعیت وصول مطالبات در نظر گرفته نشود، چنین ساختاری ممکن است تمرکز تیم فروش را بیشتر به سمت ثبت مبالغ بالاتر فاکتور سوق دهد، بدون اینکه سودآوری فروش یا حاشیه سود سبد کالا به همان اندازه مورد توجه قرار گیرد.
اثر کالاهای کمحاشیه بر سودآوری کل
دو شرکت ممکن است مبلغ فروش ماهانه برابری ثبت کنند، اما سود خالص آنها تفاوت چشمگیری داشته باشد. در سبد محصولات یک شرکت پخش، همه اقلام سهم یکسانی در خلق سود ندارند.
ممکن است کالایی سهم بزرگی از فضای انبار و ظرفیت ناوگان حملونقل را اشغال کند و رقم بالایی در فاکتورها بسازد، اما حاشیه سود آن ناچیز باشد. در مقابل، کالایی با حجم کمتر و فروش محدودتر میتواند سود واقعی بیشتری به همراه داشته باشد. نگاه تکبعدی به گزارش فروش، تشخیص این تفاوتها را ناممکن میسازد و مدیران را از تنظیم بهینه ترکیب سبد فروش بازمیدارد.
هزینه توزیع و رساندن کالا به مشتری
عملیات فروش در صنعت پخش با صدور فاکتور خاتمه نمییابد؛ فرآیند تفکیک، بارگیری، حمل و تحویل فیزیکی کالا هزینههای مشخصی دارد که مستقیماً از حاشیه سود کسر میشود.
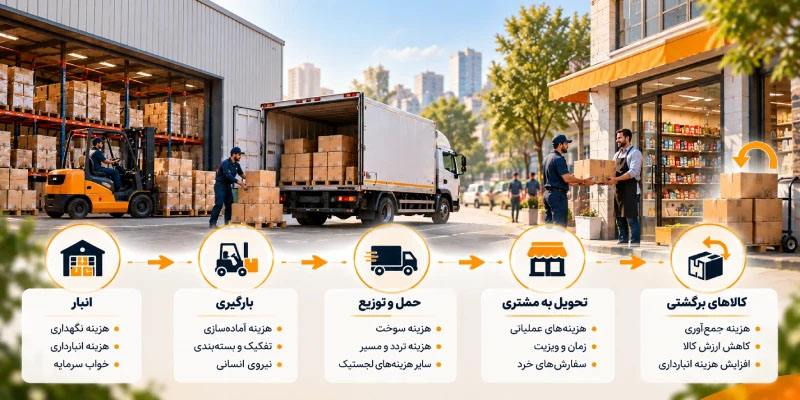
طولانی بودن مسیرها، سفارشهای بسیار خرد با مبالغ پایین، توقفهای متعدد و برگشت کالا، هزینه توزیع به ازای هر سفارش را بالا میبرند. به همین دلیل، دو مشتری با مبلغ خرید سالانه یکسان، ارزش اقتصادی برابری برای شرکت ندارند. مشتری با سفارشهای متمرکز و منظم، هزینه عملیاتی کمتری ایجاد میکند؛ در حالی که ثبت سفارشهای مکرر و کمحجم، بخش عمدهای از سود حاصل را صرف هزینههای تردد و لجستیک میکند.
در این ساختار، بررسی جداگانه دادههای فروش پاسخگوی نیاز مدیریت نیست؛ سیستمهای مدیریتی باید بتوانند اطلاعات فروش را در کنار هزینههای واقعی لجستیک، وضعیت تسویه و کالاهای برگشتی قرار دهند تا ارزش اقتصادی واقعی عملیات توزیع مشخص شود و از تحمیل هزینههای پنهان به مجموعه جلوگیری به عمل آید.
فروش اعتباری و فشار بر سرمایه در گردش
در بسیاری از شرکتهای پخش، فروش اعتباری یا چکی بخشی از روابط تجاری با مشتریان است. این شیوه میتواند به حفظ و گسترش سهم بازار کمک کند، اما مدیریت نامنظم آن تعادل مالی شرکت را برهم میزند.
با طولانی شدن فاصله میان تحویل بار تا وصول فاکتورها، بخش زیادی از سرمایه شرکت در قالب مطالبات درگیر میماند. از آنجا که تعهداتی مثل تسویه با تأمینکنندگان، هزینههای لجستیک و دستمزدها موعد مشخصی دارند، تأخیر در وصول میتواند نیاز شرکت به منابع مالی جایگزین را افزایش دهد و در برخی شرایط هزینههای مالی بیشتری ایجاد کند که حاشیه سود عملیات را کاهش میدهد. مدیریت ریسک اعتباری ایجاب میکند که اطلاعات مربوط به سررسید مطالبات، سقف بدهی مشتریان و مطالبات معوق بهصورت منظم بررسی شود.
تفاوت در عملکرد اقتصادی مشتریان، کالاها و مسیرها
اتکا به عدد کل فروش، وضعیت بخشهای داخلی سازمان را مبهم نگه میدارد. یک مسیر توزیع ممکن است حجم فروش قابل توجهی ثبت کند، اما ممکن است پس از در نظر گرفتن هزینههای مرتبط، سودآوری آن مسیر کمتر از چیزی باشد که رقم فروش نشان میدهد.
برای درک وضعیت واقعی، بررسی چند پرسش ضروری است:
- کدام کالاها بیشترین سهم را در حاشیه سود شرکت دارند؟
- کدام مشتریان پس از کسر تخفیفها و هزینههای عملیاتی مرتبط، بازده اقتصادی بهتری ایجاد میکنند؟
- چه سهمی از مبالغ فروش هنوز در سررسیدهای پرداخت وصول نشده است؟
- کدام اقلام کالا برای مدت طولانی در انبار باقی مانده و سرمایه در گردش را متوقف کردهاند؟
- آیا رشد فروش در مسیرهای جدید، با سودآوری متناسب همراه بوده است یا خیر؟
گزارشهای مالی و شفافیت در تصمیمگیری
توسعه فعالیتهای پخش بدون هماهنگی با دادههای حسابداری، تصمیمگیری را بر حدسهای نادقیق متکی میکند. دادههای خام فروش تنها بخشی از واقعیت را نشان میدهند و برای ارزیابی نهایی، باید جریان هزینهها، تعهدات و مطالبات بهروشنی تحلیل شوند.
در این میان، استفاده از یک نرم افزار حسابداری استاندارد مانند پارسیک حساب به مدیران کمک میکند تا گزارشهای مالی منظم و یکپارچهای از درآمدها، هزینهها، مانده حساب طرفهای تجاری و سود خالص دوره در اختیار داشته باشند. دسترسی به این اطلاعات مالی قابل اتکا مانع از آن میشود که تصمیمگیری درباره تخفیفها، شرایط اعتباری و هزینههای عملیاتی، بدون توجه به ظرفیت واقعی سرمایه در گردش انجام شود.
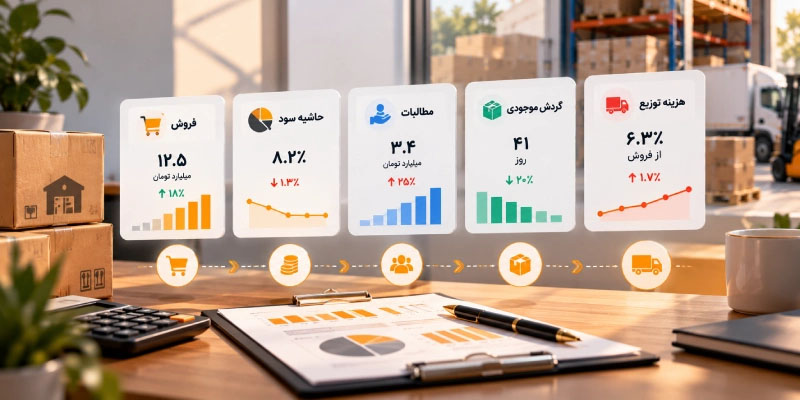
در کنار فروش چه شاخصهایی را باید بررسی کرد؟
برای اینکه ارزیابی درستی از عملکرد تجاری شرکت پخش به دست آید، پایش همزمان چند شاخص اساسی ضروری است:
- فروش خالص: مبلغ واقعی فروش پس از کسر تمام تخفیفهای تجاری و فاکتورهای مرجوعی.
- حاشیه سود کالاها: تفکیک سهم اقلام مختلف در ایجاد سود واقعی مجموعه.
- هزینههای فروش و توزیع: بررسی بهای تمامشده لجستیک و هزینههای عملیاتی به ازای مسیرها یا سفارشها.
- میانگین دوره وصول مطالبات: مدت زمانی که طول میکشند تا فاکتورهای اعتباری به وجه نقد تبدیل شوند.
- سرعت گردش کالا و موجودی انبار: پایش کالاهای پرگردش در مقایسه با اقلامی که زمان طولانیتری در انبار متوقف ماندهاند.
- عملکرد اقتصادی مسیرهای فروش: ارزیابی بازده مناطق و خطوط توزیع با احتساب هزینههای اختصاصیافته به هر مسیر.
جمعبندی: تمرکز بر فروش سودآور به جای رشد صرف حجم فروش
افزایش مبلغ فروش بدون توجه به شاخصهای مالی و سودآوری، ممکن است در کوتاهمدت فعالیت شرکت را گستردهتر نشان دهد، اما لزوماً به معنای بهبود توان مالی سازمان نیست. شرکت های پخش برای حفظ ثبات و توسعه پایدار، نیازمند ارزیابی دقیق حاشیه سود، کنترل هزینههای توزیع، انضباط در فروش اعتباری و مدیریت بهینه موجودی هستند.
رسیدن به یک ساختار سودآور زمانی ممکن میشود که مدیران، فراتر از عدد کل فروش، اثر هر معامله را بر سودآوری واقعی و جریان نقدینگی شرکت پایش کنند و تصمیمگیریهای تجاری خود را بر پایه گزارشهای مالی شفاف و قابل اتکا بنا نهند.

ارسال نظر