
چکهای قدیمی دوباره زنده میشوند | نگاه قانون به ماجرای خسارت تأخیر تأدیه چکهای بالای پنج سال چگونه است؟
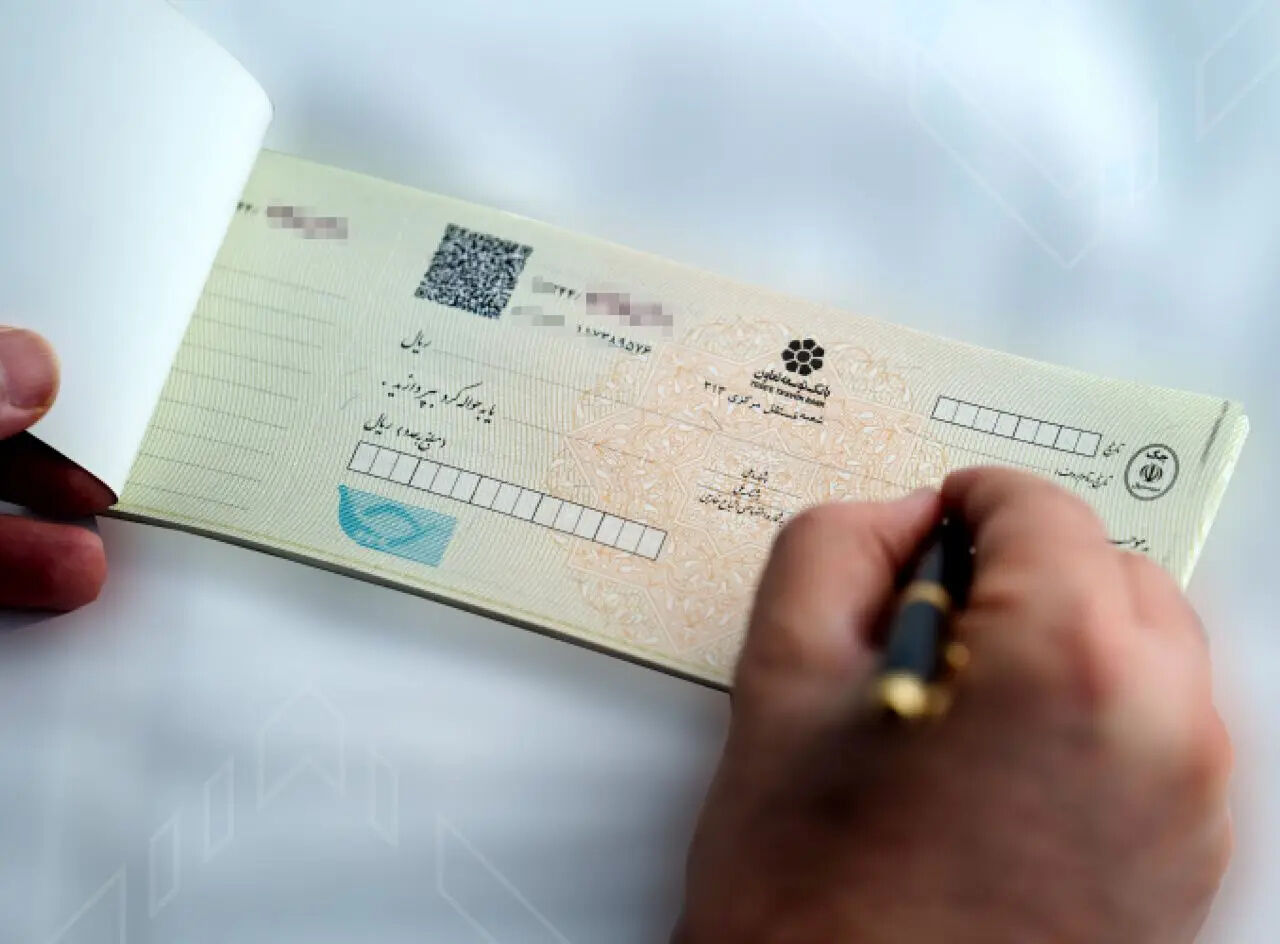
به گزارش اقتصادنیوز، بیایید یک موقعیت را تصور کنیم: شخصی هفت سال پیش چکی صادر کرده و دارنده آن به هر دلیلی تاکنون برای وصول وجه چک اقدام نکرده است. حالا پس از گذشت این مدت، دارنده چک تصمیم گرفته برای دریافت طلب خود اقدام کند.
«فروغ قاسمزاده» در اکوایران نوشت: در چنین شرایطی، آیا علاوه بر اصل مبلغ چک، میتواند خسارت تأخیر تأدیه را نیز مطالبه کند؟ اگر پاسخ مثبت است، این خسارت از چه تاریخی محاسبه میشود؟ این پرسشی است که درباره آن در برخی دادگاهها اختلافنظر وجود داشت و سرانجام با صدور رأی وحدت رویه شماره ۸۸۳ هیئت عمومی دیوان عالی کشور، مورخ ۱۴۰۵/۰۷/۲۱، مورد بررسی و تعیین تکلیف قرار گرفت.
خسارت تأخیر تأدیه چیست؟
خسارت تأخیر تأدیه مبلغی است که بابت دیرکرد در پرداخت یک بدهی پولی به طلبکار تعلق میگیرد. به بیان ساده، اگر شخصی در موعد مقرر بدهی خود را پرداخت نکند، به دلیل کاهش ارزش پول در طول زمان، ممکن است علاوه بر اصل بدهی، موظف به پرداخت خسارت نیز باشد.
در مورد چک، قانون صدور چک مقرر کرده است که در صورت عدم پرداخت وجه چک و صدور گواهی عدم پرداخت، خسارت تأخیر تأدیه باتوجهبه نرخ تورم اعلامی بانک مرکزی و از تاریخ مندرج در چک تا زمان پرداخت محاسبه شود.
ماجرای محدودیت پنجساله از کجا شروع شد؟
ماده ۳۱۸ قانون تجارت برای برخی اسناد تجاری، از جمله چکهایی که از سوی تجار یا برای امور تجاری صادر شدهاند، مرور زمان پنجساله پیشبینی کرده است. بهموجب این ماده، دعاوی مربوط به این اسناد با رعایت شرایط قانونی، پس از گذشت مهلت مقرر، در قالب دعوای تجاری قابلاستماع نخواهند بود.
برای مثال، اگر یک تاجر در جریان فعالیت تجاری خود برای خرید کالا چک صادر کند، ممکن است مقررات این ماده درباره آن اعمال شود. اما در موقعیتی که در ابتدای متن تصور کردیم، اگر یک کارمند برای خرید خودروی شخصی خود چک صادر کند، صرف صدور چک به معنای تجاری بودن آن نیست و اصولاً مشمول این محدودیت نخواهد بود.
البته باید توجه داشت که مهلت پنجساله ماده ۳۱۸ لزوماً از تاریخ مندرج در چک محاسبه نمیشود، بلکه مبدأ آن باتوجهبه تاریخ اعتراضنامه یا آخرین تعقیب قضایی و شرایط مقرر در این ماده تعیین میشود.
چرا رأی وحدت رویه ۸۸۳ صادر شد؟
پیشازاین، هیئت عمومی دیوان عالی کشور در رأی وحدت رویه شماره ۸۱۲ مورخ ۱۴۰۰/۰۴/۰۱، مبدأ محاسبه خسارت تأخیر تأدیه وجه چک را تاریخ مندرج در آن تعیین کرده بود.
باوجود صدور این رأی، درباره چکهایی که بیش از پنج سال از تاریخ آنها گذشته بود، همچنان میان برخی دادگاهها اختلافنظر وجود داشت. برخی محاکم معتقد بودند باگذشت پنج سال، خسارت باید از تاریخ تقدیم دادخواست محاسبه شود؛ با این استدلال که دارنده چک با تأخیر در پیگیری و مطالبه وجه آن، نباید بتواند تمام خسارت این مدت را مطالبه کند. در مقابل، برخی دیگر تاریخ مندرج در چک را همچنان مبدأ محاسبه خسارت میدانستند.
همین اختلافنظر موجب شد موضوع در هیئت عمومی دیوان عالی کشور مطرح شود تا درباره نحوه محاسبه خسارت چکهای قدیمی وحدت رویه ایجاد شود.
تفاوت رأی وحدت رویه ۸۱۲ و ۸۸۳ چیست؟
رأی وحدت رویه شماره ۸۱۲ اصل قاعده را مشخص کرده بود؛ یعنی مبدأ محاسبه خسارت تأخیر تأدیه چک، تاریخ مندرج در آن است. اما رأی شماره ۸۸۳ به ابهام دیگری پاسخ داد: آیا گذشت پنج سال یا بیشتر از تاریخ چکهای صادرشده از سوی اشخاص غیرتاجر، موجب تغییر مبدأ محاسبه خسارت میشود؟
پاسخ دیوان عالی کشور منفی است. بر اساس رأی جدید، در مورد چکهای صادرشده از سوی اشخاص غیرتاجر، در صورت عدم پرداخت وجه و صدور گواهی عدم پرداخت، حتی اگر پنج سال یا بیشتر از تاریخ چک گذشته باشد، مبدأ محاسبه خسارت تأخیر تأدیه همچنان تاریخ مندرج در چک خواهد بود.
یک مثال ساده از نتیجه رأی
فرض کنید شخصی برای پرداخت یک بدهی شخصی، در تاریخ ۱۰ اردیبهشت ۱۳۹۸ چکی به مبلغ ۵۰۰ میلیون تومان صادر کرده است. چک در موعد مقرر پرداخت نشده و برای آن گواهی عدم پرداخت صادر شده است. دارنده چک نیز به هر دلیلی تا سال ۱۴۰۵ برای مطالبه وجه آن اقدام نکرده است.
بر اساس رأی وحدت رویه ۸۸۳، اگر صادرکننده چک غیرتاجر باشد، صرف گذشت بیش از پنج سال موجب نمیشود که مبدأ محاسبه خسارت از تاریخ تقدیم دادخواست در سال ۱۴۰۵ تعیین شود؛ بلکه مبدأ محاسبه همچنان تاریخ مندرج در چک، یعنی ۱۰ اردیبهشت ۱۳۹۸ خواهد بود.
آیا محدودیت پنجساله برای چکهای تجاری همچنان برقرار است؟
بله. رأی وحدت رویه ۸۸۳ به معنای حذف یا بیاثر شدن ماده ۳۱۸ قانون تجارت نیست؛ بنابراین چکهایی که از سوی تجار یا برای امور تجاری صادر شدهاند و مشمول شرایط این ماده هستند، همچنان تابع مقررات مرور زمان تجاری خواهند بود.
البته گذشت این مدت نیز لزوماً به معنای ازبینرفتن اصل بدهی نیست. ماده ۳۱۹ قانون تجارت در شرایط مقرر، امکان مطالبه وجه از شخصی را که به زیان دارنده استفاده بلاجهت کرده است، پیشبینی کرده است؛ بنابراین باید میان آثار مرور زمان تجاری، امکان مطالبه اصل وجه و حق دریافت خسارت تأخیر تأدیه تفاوت قائل شد.
جمعبندی و سخن پایانی
خسارت تأخیر تأدیه در واقع راهکاری قانونی برای جبران کاهش ارزش پول در اثر تأخیر در پرداخت بدهی است. در مورد چک، قانون و آرای وحدت رویه دیوان عالی کشور، قواعد مشخصی برای تعیین زمان شروع محاسبه این خسارت در نظر گرفتهاند.
بر اساس رأی وحدت رویه شماره ۸۱۲، مبدأ محاسبه خسارت تأخیر تأدیه وجه چک، تاریخ مندرج در خود چک است. بااینحال، درباره چکهایی که بیش از پنج سال از تاریخ آنها گذشته بود، اختلافنظرهایی در میان دادگاهها وجود داشت. رأی وحدت رویه شماره ۸۸۳ به این اختلاف پایان داد و روشن کرد که در مورد چکهای صادرشده از سوی اشخاص غیرتاجر، صرف گذشت پنج سال یا حتی بیشتر، موجب تغییر مبدأ محاسبه خسارت و انتقال آن به تاریخ تقدیم دادخواست نمیشود.
بنابراین، اگر شخصی چکی را برای امور شخصی خود صادر کرده باشد، دارنده آن صرفاً به دلیل گذشت چندین سال، حق مطالبه خسارت از تاریخ مندرج در چک را از دست نمیدهد. البته این حکم به معنای حذف محدودیتهای مقرر در ماده ۳۱۸ قانون تجارت برای چکهای تجاری نیست و وضعیت این چکها همچنان باید باتوجهبه مقررات خاص خود بررسی شود.
در نهایت، پیام اصلی رأی ۸۸۳ این است که قدیمی شدن چک، بهتنهایی به معنای ازدسترفتن حق دریافت خسارت تأخیر تأدیه نیست؛ موضوعی که میتواند در مطالبه حقوق دارندگان چکهای قدیمی اهمیت قابلتوجهی داشته باشد.