دود «جوجه اردک زشت» در چشمان «حتوکا»
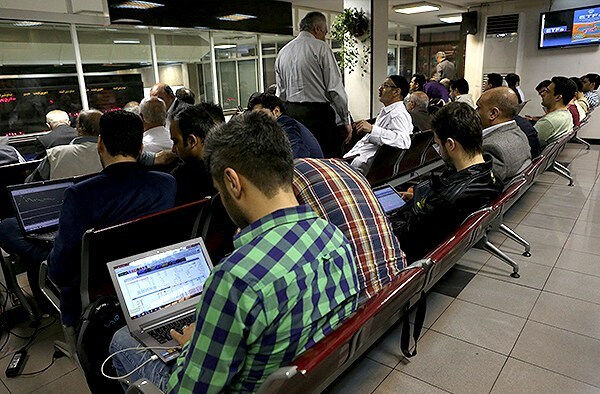
به گزارش اقتصادنیوز، عرضه اولیه سهام شرکت فولاد هرمزگان جنوب که در 19 فروردینماه سال جاری در فرابورس با قیمت 120 تومان انجام شد. در آن مقطع بسیاری از کارگزاران و سرمایه گذاران حقوقی با توجه به سود یک تومانی هرمز و وضعیت نامناسب صنعت، از کشف قیمت 120 تومانی هر سهم این شرکت اعلام نارضایتی و از خرید سهام آن کناره گیری کردند و حتی کمپینی در فضای مجازی مبنی بر عدم خرید سهام این شرکت تشکیل شد.
اما «هرمز» با حمایت حقوقی روندی صعودی در پیش گرفت و با کسب بازدهی 49 درصدی در 12 روز کاری نشان داد یا اکثر سرمایه گذاران در تصمیم گیری و تشخیص اشتباه کردهاند یا اعتقاد سهامدار عمده و برخی فعالان به آینده آن عامل اصلی رشد قیمت سهام است . یا اینکه دیگر شرکت های فولادی از جایگاه واقعی خود فاصله دارند یا اینکه سهام «هرمز» در وضعیت حبابی قرار گرفته و یا ....؟
در این راستا یاسر حمزه نژادی تحلیلگر «شرکت کارگزاری راهنمای سرمایهگذاران» در تحلیلی به بررسی خرید فولاد هرمزگان بر سودآوری «حتوکا»، پرداخته است که در ادامه شرح آن را میخوانید؛
اکنون، پس از گذشت 7 ماه از عرضه اولیه هرمز و برطرف شدن مقداری از ابهامات راحت تر می توان در مورد دلیل روند صعودی هرمز اظهار نظر نمود. هرمز اکنون در حول و حوش قیمت 100 تومان یعنی 20 تومان پایین تر از قیمت عرضه اولیه (و افت 44 درصدی نسبت به سقف تاریخی خود در اردیبهشت سال جاری) در بازار مورد معامله قرار می گیرد تا بار دیگر نشان دهد هر فرازی که بر مبنای واقعیات یک سهم اتفاق نیافتد، محکوم به فرود خواهد بود.
اما یکی از خریداران فولاد هرمزگان در کشاکش روند صعودی، شرکت حمل و نقل توکا بوده است که 108 میلیون سهم حتوکا را با بهای تمام شده 166 تومان خریداری کرده است (جمعا به مبلغ حدود 18 میلیارد تومان). سهام خریداری شده در ترازنامه 31 خرداد 94 حتوکا تحت سرفصل «سرمایه گذاری های بلند مدت» داراییهای ثابت آورده شده است.
همچنین حدود 16 میلیارد تومان آن از محل ایجاد بدهی جاری تامین مالی شده است و موجب شده است نسبت جاری حتوکا از 94 صدم در اسفند 93 به 67 صدم در خرداد ماه 94 کاهش یابد. با توجه به اینکه این شرکت دارایی لازم برای پرداخت بدهی جاری خود را ندارد بایستی از محل استقراض بلند مدت یا فروش دارایی ثابت یا .... اقدام به تامین مالی کند.
از آنجایی که بزرگترین پروژه فعلی در حال اجرای حتوکا قرارداد «انجام کلیه عملیات جمع آوری سرباره مذاب و حمل به محوطه دپو» با فولاد هرمزگان به ارزش 13 میلیارد تومان است، این اقدام شرکت در خرید سهام فولاد هرمزگان را می توان به نوعی تلاش حتوکا برای ایجاد رابطه بلندمدت و استراتژیک با فولاد هرمزگان قلمداد کرد.
اما فارغ از هر هدفی که برای خرید فولاد هرمزگان وجود داشته است، سرمایه گذاری حتوکا با توجه به قیمت فعلی هر سهم هرمز در بازار با افت 40 درصدی مواجه شده است.
به گزارش اقتصادنیوز، در سرمایهگذاری بلندمدت، خرید سهام شرکتها به قصد نگهداری برای مدت طولانی و جهت اهداف استراتژیک است. به واقع، واحدهای تجاری در سرمایهگذاری بلندمدت به دنبال کسب سود و پوشش کاهش ارزش زمانی پول نیستند و بیشتر دنبال اهداف بلندمدت خود هستند.
بدین ترتیب نگرانی ذخیره کاهش ارزش سرمایهگذاری در بلندمدت مثل نگرانی در بخش سرمایهگذاری کوتاهمدت نمیباشد، چون به منظور کسب سود خریداری نمیشود.
بنابراین، استاندارد حسابداری ایران میگوید اگر سرمایهگذاری در بلندمدت کاهش ارزش پیدا کرد و مستمر بود و ادامه پیدا کرد (با توجه به نظر کارشناس مستقل) برای آن ذخیره در نظر گرفته شود البته نه برای سال اول بلکه پس از گذشت زمان کافی و اثبات دائمی بودن کاهش ارزش در سالهای آتی. باید منتظر ماند و دید این الزام برای حتوکا بوجود خواهد آمد یا نه.