در تحلیل بنیادی موسسه مالی کوثر بررسی شد:
انتظار برای رشد جدی در بلندمدت «وکوثر» در بورس
موسسه کوثر در سال 1393 با سرمایه 3000میلیارد ریالی، 695میلیارد ریال سودخالص(115ریال به ازای هر سهم با سرمایه 6000میلیارد ریالی) داشته است که این رقم برای سال 1394، 823میلیارد ریال (137ریال به ازای هر سهم) برآورد شده است.
مهدی رضایتی - محمد بحرانی: موسسه اعتباری کوثر با سرمایه 1500میلیارد ریالی در سال1391 و در اداره ثبت شرکتها و موسسات غیرتجاری به ثبت رسیده و در سال1392 وارد فهرست شرکتهای فرابورس شد. سرمایه این موسسه طی دو مرحله به 6000میلیارد ریال رسیده است که تغییر از 3000میلیارد ریال به 6000میلیارد ریال هنوز به ثبت نرسیده است.
شرکتهای سرمایهگذاری امیر، شرکت بزرگ سیمرغ، شرکت صنام الکترونیک و بنیاد تعاون وزارت دفاع، مجموعاً حدود 15درصد از 6میلیارد سهم موسسه را در اختیار دارند و سایر سهامداران نیز عمدتاً کارکنان نیروهای مسلح هستند.
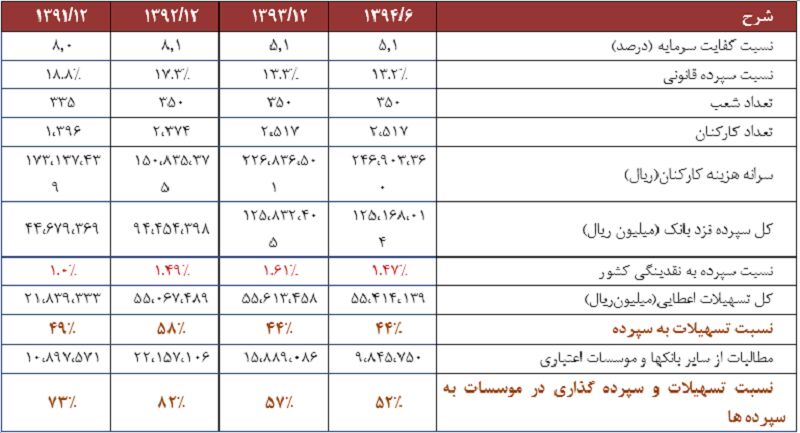
نسبت کفایت سرمایه موسسه درحال حاضر 5درصد است که با ثبت سرمایه جدید به حدود 9درصد خواهد رسید. تعداد شعب موسسه به 350عدد میرسد و تعداد کارکنان نیز بالغ بر 2500نفر است. سپرده نزد موسسه در سال 1391 بالغ بر 44000میلیارد ریال(معادل 1درصد از نقدینگی) بوده که در پایان شهریور 1394 به بیش از 125000میلیارد ریال رسیده است(حدود 1.5درصد از نقدینگی). سرانه جذب سپرده هر شعبه 357میلیارد ریال است. موسسه کوثر در سال 1393 با سرمایه 3000میلیارد ریالی، 695میلیارد ریال سودخالص(115ریال به ازای هر سهم با سرمایه 6000میلیارد ریالی) داشته است که این رقم برای سال 1394، 823میلیارد ریال (137ریال به ازای هر سهم) برآورد شده است.
بررسی عملکرد جذب سپرده
سرعت جذب سپرده در سالهای1392 و 1393بسیار خوب بوده بطوریکه رقم سپرده از 44000میلیارد ریال به 125000میلیارد ریال رسیده است. اما عملکرد 6ماهه1394 چندان مناسب بهنظر نمیرسد. طی این دوره سطح سپردهها ثابت باقیمانده است. بطور قطع میتوان گفت که یکی از عوامل این امر نظارت بیشتر بانک مرکزی برای ممانعت از پرداخت سودهای جذاب است. نظارت شدید بانک مرکزی میتواند زنگ خطر را برای موسساتی که برند ضعیفتری نسبت به بانکهای مطرح دارند، به صدا درآورد. گفتنی است «وکوثر» برای پایان سال1394 بیش از 170هزارمیلیارد ریال سپرده پیشبینی کرده است که بعید بهنظر میرسد تحقق پیدا کند.
به لحاظ ترکیب سپردهها نیز، عمده سپردهها کوتاهمدت و یکساله هستند که با توجه به چشمانداز کاهش نرخ سود، منطقی است.
تسهیلات اعطایی و وثایق تملیکی
تسهیلات اعطایی بانک در شهریور 1394، 55هزارمیلیارد ریال است که نسبت به ابتدای سال کاهش اندکی داشته است. نسبت تسهیلات اعطایی به سپردهها نیز 44درصد است. در سالهای گذشته درصد قابل توجهی از منابع موسسه، در سایر موسسات اعتباری و بانکها سپردهگذاری شده بود؛ بطوریکه رقم سپردهگذاری در پایان سالهای 1392، 1393 و شهریور1394، به ترتیب 22هزارمیلیارد ریال، 15هزار و 889میلیارد ریال و 9هزار و 845میلیارد ریال بوده است.
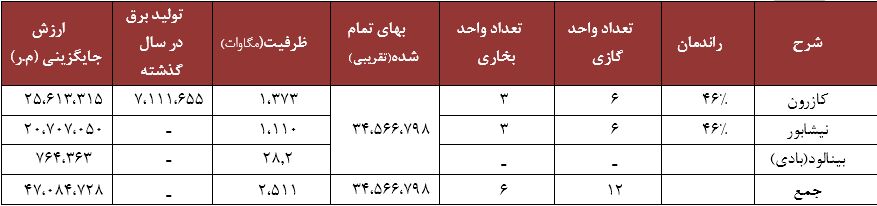
در سرفصل سایر داراییهای شرکت رقمی معادل 40هزارمیلیارد ریال مشاهده میشود که با عنوان وثائق تملیکی به ثبت رسیده است. این داراییها شامل سه نیروگاه کازرون، نیشابور ونیروگاه بادی بینالود هستند که بابت حدود 34هزارمیلیارد ریال تسهیلات، به تملک موسسه درآمده اند. موسسه کوثر از محل این نیروگاهها در سال 1393، حدود 4780میلیارد ریال سود شناسایی کرده و این رقم در 6ماهه 1394 به 6هزار و 410میلیارد ریال رسیده است. عملیات فروش برق این نیروگاهها توسط شرکت سایناگستر انجام میشود که طلب 1000میلیارد ریالی از این شرکت نیز قابل توجه است. در جدول زیر مشخصات این نیروگاهها آمده است( ارزش جایگزینی بصورت تقریبی برآورد شده است).
عملیات بانکی، عملکرد6ماهه و بودجه سال 1394
همانگونه که بیان شد سپرده پیش بینیشده برای پایان سال1394، 170هزارمیلیارد ریال است که تمامی اقلام بودجه نیز برهمین اساس تعیین شدهاند.
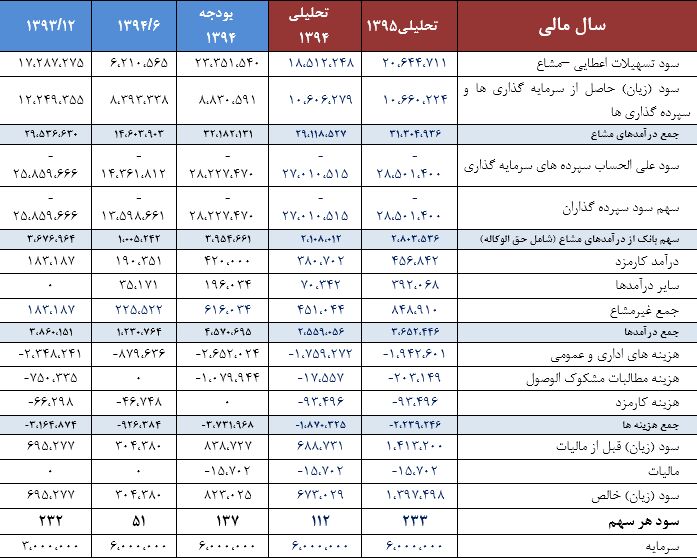
وکوثر در 6ماهه 1394، 6هزار و 210میلیارد ریال از محل تسهیلات و 8هزار و 930میلیارد ریال از محل سپردهگذاری و سرمایهگذاری درآمد داشته است. این درحالی است که رقم بودجه شده برای این دو سرفصل به ترتیب 23هزار و 351میلیارد ریال و 8هزار و 830میلیارد ریال بوده است. این به معنای عقب بودن از بودجه در بخش سود تسهیلات و پیش بودن در بخش سود سرمایهگذاری و سپردهگذاری است. اما نکته مهم ماهیت این دو درآمد است. 6هزار و 410میلیارد ریال از درآمد سرمایهگذاریها ناشی از سود نیروگاهها است و قابل تکرار در نیمه دوم نیست. در مورد درآمد 6هزار و 410میلیارد ریالی نیروگاهها نیز ابهاماتی وجود دارد. سود دریافتی از این محل در سال 1393 حدود 4هزار و 770میلیارد ریال بوده است و افزایش آن به 6هزار و 410میلیارد ریال هم به دلیل ظرفیت نیروگاهها و هم به دلیل ماهیت فعالیت نیروگاهها کمی غیرواقعی بهنظر میرسد. یک احتمال این است که سایناگستر سود انباشته داشته و در سال جاری تقسیم نموده است. احتمال دیگر این است که نیروگاهها در سال جاری با ظرفیت کامل فعالیت کرده باشند، که این نیز بعید بهنظر میرسد. بنابراین ممکن است در گزارشات بعدی شاهد تغییر در میزان این درآمد باشیم. اما بخشهای دیگر، درآمد سرمایهگذاری و سپردههای قابل تکرار هستند بهطوریکه درآمد این سرفصل در سال1394 میتواند به 10هزار و 590میلیارد ریال برسد(البته میزان سپردهگذاری نسبت به ابتدای سال کاهش داشته است).
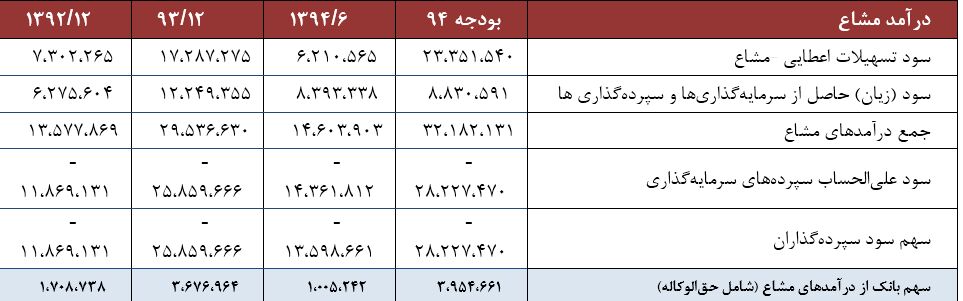
سود تسهیلات شناسایی شده در 6ماهه نیز هیچ سازگاری با سطح تسهیلات اعطایی ندارد. براساس بررسی پاسارگادتحلیل، در حالیکه تسهیلات ابتدا و انتهای دوره بدون تغییر و در سطح 55هزارمیلیارد ریال بوده، سود شناسایی شده تنها 6هزار و 210میلیارد ریال است که به معنای سود 21درصدی (مبنا تسهیلات جاری با کسر سودسالهای آتی) است. احتمال اصلاح این سرفصل در گزارشهای بعدی وجود دارد.
سود پرداختی به سپردهگذاران نیز در6ماهه نخست و بابت سپرده 125هزارمیلیارد ریالی 13هزارمیلیارد ریال بوده است(نرخ سود حدود 21درصد محاسبه میشود). سود پرداختی پیشبینی شده بابت 170هزارمیلیارد ریال، 28هزارمیلیارد ریال است که گویای خوشبینانه بودن نرخ سود بودجه شده است.
درآمد غیرمشاع بانک
درآمد غیرمشاع پیش بینی شده برای سال 1394، 610میلیارد ریال است که 225میلیارد ریال آن در 6ماهه شناسایی شده است. این سرفصل شامل درآمد کارمزد(420میلیارد ریال) و سایردرآمدها(196میلیارد ریال) است. رقم درآمد غیرمشاع با توجه به سرمایه کوچک موسسه میتواند تاثیرگذار باشد.
هزینه مطالبات مشکوک الوصول
یکی از ویژگیهای مثبت این موسسه اندک بودن معوقات آن است. مجموع معوقات(سررسید گذشته، معوق، مشکوکالوصول) حدود 2هزار و 120میلیارد ریال است که نسبت به کل سپردهها و تسهیلات ناچیز قلمداد میشود. هزینهای از بابت این مطالبات در 6 ماهه اول شناسایی نشده است و با توجه به رشد پایین سپردهها در نیمه دوم نیز انتظار رشد چندانی وجود ندارد.
برآورد سود سال 1394 و 1395
به گزارش اقتصادنیوز، با توجه به دادهها و بررسی پاسارگادتحلیل، به دلیل کوچک بودن سرمایه و بالا بودن حجم سپردهها، تغییر کوچکی در نرخ سود منابع جذب شده، نرخ سود تسهیلات اعطایی و همچنین سود شناسایی شده از نیروگاهها یا شرایط فروش آنها میتواند تاثیرات چشمگیری بر سود هر سهم داشته باشد. در این تحلیل تلاش میشود تا مفروضات پیشبینی کارشناسی با درنظر گرفتن تمامی جوانب و وضعیت بنیادی موسسه تهیه شود.
مبنای اصلی مفروضات، میزان جذب سپرده در پایان سال 1394 و 1395 است. حجم نقدینگی برای کشور در پایان 1394 و 1395را به ترتیب 9000 و 1080 هزارمیلیارد ریال و سهم وکوثر به ترتیب 1.5 و 1.4 تخمین زده شده است. پیشبینی میشود قدرت جذب سپرده با توجه به برند ضعیفتر کاهش پیدا کند. همچنین فرض میشود 85درصد از سپردههای جدید به عنوان تسهیلات مصرف شوند. نرخ سود تسهیلات برای کل سال 1394 معادل 29 درصد و درسال 1395 معادل 25درصد درنظر گرفته شده است(کلیه نرخها در گزارش براساس میانگینها محاسبه شدهاند).
همچنین نرخ تجهیز منابع برای سالهای 1394 و 1395 به ترتیب 21 و 19درصد درنظر گرفته میشود (به دلیل میانگین بودن مبنای سپردهها نرخ سود موثر معادل 22.5درصد برای سال 1394محاسبه میشود). سود نیروگاهها معادل سود شناسایی شده در 6ماهه 1394فرض شده است. سایر اقلام صورت سودوزیان نیز برمبنای عملکرد 6ماهه برآورد شده است. بر این اساس صورت سود و زیان پیش بینی شده به شرح زیر ارایه میشود.
جمعبندی
سپرده 125هزارمیلیارد ریالی بزرگترین پتانسیل و نرخ بازدهی پایین نیروگاههای تملک شده بزرگترین عامل منفی فعلی موسسه هستند. هزینه پرداخت شده بابت نیروگاهها حدود 34هزارمیلیارد ریال است؛ در حالیکه موسسه میتوانست بازدهی حدود 28درصدی از محل این منابع کسب کند، بنابراین میتوان گفت که سطح بازدهی داراییها به 17تا 18درصد تنزل یافته است. ضمن اینکه این بازدهی(سود تقسیمی نیروگاهها) نیز با تاخیر زیادی دریافت میشود. این موسسه هماکنون برای این منابع حدود 22درصد سود پرداخت میکند و تفاوت 3 تا4درصدی تامین منابع و بازدهی، هزینه ای نزدیک به 138میلیارد تومان (و هزینه فرصتی نزدیک به 340میلیارد تومان) بر موسسه تحمیل میکند. البته با ثابت ماندن شرایط نیروگاهها، روند کاهشی نرخ تجهیز منابع، مابهالتفاوت نرخ ها را کاهش داده و سودآوری تقویت می شود.
در یک سناریوی بهتر فروش نیروگاهها میتوان ارزش افزودهای معادل ارزش بازار «وکوثر» دربر داشته باشد. براین اساس در یک دوره یک تا دوساله انتظار رشد جدی در سودآوری را خواهیم داشت که موجب ارزندگی سهم در قیمتهای کنونی میشود.
شرکتهای سرمایهگذاری امیر، شرکت بزرگ سیمرغ، شرکت صنام الکترونیک و بنیاد تعاون وزارت دفاع، مجموعاً حدود 15درصد از 6میلیارد سهم موسسه را در اختیار دارند و سایر سهامداران نیز عمدتاً کارکنان نیروهای مسلح هستند.
نسبت کفایت سرمایه موسسه درحال حاضر 5درصد است که با ثبت سرمایه جدید به حدود 9درصد خواهد رسید. تعداد شعب موسسه به 350عدد میرسد و تعداد کارکنان نیز بالغ بر 2500نفر است. سپرده نزد موسسه در سال 1391 بالغ بر 44000میلیارد ریال(معادل 1درصد از نقدینگی) بوده که در پایان شهریور 1394 به بیش از 125000میلیارد ریال رسیده است(حدود 1.5درصد از نقدینگی). سرانه جذب سپرده هر شعبه 357میلیارد ریال است. موسسه کوثر در سال 1393 با سرمایه 3000میلیارد ریالی، 695میلیارد ریال سودخالص(115ریال به ازای هر سهم با سرمایه 6000میلیارد ریالی) داشته است که این رقم برای سال 1394، 823میلیارد ریال (137ریال به ازای هر سهم) برآورد شده است.
بررسی عملکرد جذب سپرده
سرعت جذب سپرده در سالهای1392 و 1393بسیار خوب بوده بطوریکه رقم سپرده از 44000میلیارد ریال به 125000میلیارد ریال رسیده است. اما عملکرد 6ماهه1394 چندان مناسب بهنظر نمیرسد. طی این دوره سطح سپردهها ثابت باقیمانده است. بطور قطع میتوان گفت که یکی از عوامل این امر نظارت بیشتر بانک مرکزی برای ممانعت از پرداخت سودهای جذاب است. نظارت شدید بانک مرکزی میتواند زنگ خطر را برای موسساتی که برند ضعیفتری نسبت به بانکهای مطرح دارند، به صدا درآورد. گفتنی است «وکوثر» برای پایان سال1394 بیش از 170هزارمیلیارد ریال سپرده پیشبینی کرده است که بعید بهنظر میرسد تحقق پیدا کند.
به لحاظ ترکیب سپردهها نیز، عمده سپردهها کوتاهمدت و یکساله هستند که با توجه به چشمانداز کاهش نرخ سود، منطقی است.
تسهیلات اعطایی و وثایق تملیکی
تسهیلات اعطایی بانک در شهریور 1394، 55هزارمیلیارد ریال است که نسبت به ابتدای سال کاهش اندکی داشته است. نسبت تسهیلات اعطایی به سپردهها نیز 44درصد است. در سالهای گذشته درصد قابل توجهی از منابع موسسه، در سایر موسسات اعتباری و بانکها سپردهگذاری شده بود؛ بطوریکه رقم سپردهگذاری در پایان سالهای 1392، 1393 و شهریور1394، به ترتیب 22هزارمیلیارد ریال، 15هزار و 889میلیارد ریال و 9هزار و 845میلیارد ریال بوده است.
در سرفصل سایر داراییهای شرکت رقمی معادل 40هزارمیلیارد ریال مشاهده میشود که با عنوان وثائق تملیکی به ثبت رسیده است. این داراییها شامل سه نیروگاه کازرون، نیشابور ونیروگاه بادی بینالود هستند که بابت حدود 34هزارمیلیارد ریال تسهیلات، به تملک موسسه درآمده اند. موسسه کوثر از محل این نیروگاهها در سال 1393، حدود 4780میلیارد ریال سود شناسایی کرده و این رقم در 6ماهه 1394 به 6هزار و 410میلیارد ریال رسیده است. عملیات فروش برق این نیروگاهها توسط شرکت سایناگستر انجام میشود که طلب 1000میلیارد ریالی از این شرکت نیز قابل توجه است. در جدول زیر مشخصات این نیروگاهها آمده است( ارزش جایگزینی بصورت تقریبی برآورد شده است).
عملیات بانکی، عملکرد6ماهه و بودجه سال 1394
همانگونه که بیان شد سپرده پیش بینیشده برای پایان سال1394، 170هزارمیلیارد ریال است که تمامی اقلام بودجه نیز برهمین اساس تعیین شدهاند.
وکوثر در 6ماهه 1394، 6هزار و 210میلیارد ریال از محل تسهیلات و 8هزار و 930میلیارد ریال از محل سپردهگذاری و سرمایهگذاری درآمد داشته است. این درحالی است که رقم بودجه شده برای این دو سرفصل به ترتیب 23هزار و 351میلیارد ریال و 8هزار و 830میلیارد ریال بوده است. این به معنای عقب بودن از بودجه در بخش سود تسهیلات و پیش بودن در بخش سود سرمایهگذاری و سپردهگذاری است. اما نکته مهم ماهیت این دو درآمد است. 6هزار و 410میلیارد ریال از درآمد سرمایهگذاریها ناشی از سود نیروگاهها است و قابل تکرار در نیمه دوم نیست. در مورد درآمد 6هزار و 410میلیارد ریالی نیروگاهها نیز ابهاماتی وجود دارد. سود دریافتی از این محل در سال 1393 حدود 4هزار و 770میلیارد ریال بوده است و افزایش آن به 6هزار و 410میلیارد ریال هم به دلیل ظرفیت نیروگاهها و هم به دلیل ماهیت فعالیت نیروگاهها کمی غیرواقعی بهنظر میرسد. یک احتمال این است که سایناگستر سود انباشته داشته و در سال جاری تقسیم نموده است. احتمال دیگر این است که نیروگاهها در سال جاری با ظرفیت کامل فعالیت کرده باشند، که این نیز بعید بهنظر میرسد. بنابراین ممکن است در گزارشات بعدی شاهد تغییر در میزان این درآمد باشیم. اما بخشهای دیگر، درآمد سرمایهگذاری و سپردههای قابل تکرار هستند بهطوریکه درآمد این سرفصل در سال1394 میتواند به 10هزار و 590میلیارد ریال برسد(البته میزان سپردهگذاری نسبت به ابتدای سال کاهش داشته است).
سود تسهیلات شناسایی شده در 6ماهه نیز هیچ سازگاری با سطح تسهیلات اعطایی ندارد. براساس بررسی پاسارگادتحلیل، در حالیکه تسهیلات ابتدا و انتهای دوره بدون تغییر و در سطح 55هزارمیلیارد ریال بوده، سود شناسایی شده تنها 6هزار و 210میلیارد ریال است که به معنای سود 21درصدی (مبنا تسهیلات جاری با کسر سودسالهای آتی) است. احتمال اصلاح این سرفصل در گزارشهای بعدی وجود دارد.
سود پرداختی به سپردهگذاران نیز در6ماهه نخست و بابت سپرده 125هزارمیلیارد ریالی 13هزارمیلیارد ریال بوده است(نرخ سود حدود 21درصد محاسبه میشود). سود پرداختی پیشبینی شده بابت 170هزارمیلیارد ریال، 28هزارمیلیارد ریال است که گویای خوشبینانه بودن نرخ سود بودجه شده است.
درآمد غیرمشاع بانک
درآمد غیرمشاع پیش بینی شده برای سال 1394، 610میلیارد ریال است که 225میلیارد ریال آن در 6ماهه شناسایی شده است. این سرفصل شامل درآمد کارمزد(420میلیارد ریال) و سایردرآمدها(196میلیارد ریال) است. رقم درآمد غیرمشاع با توجه به سرمایه کوچک موسسه میتواند تاثیرگذار باشد.
هزینه مطالبات مشکوک الوصول
یکی از ویژگیهای مثبت این موسسه اندک بودن معوقات آن است. مجموع معوقات(سررسید گذشته، معوق، مشکوکالوصول) حدود 2هزار و 120میلیارد ریال است که نسبت به کل سپردهها و تسهیلات ناچیز قلمداد میشود. هزینهای از بابت این مطالبات در 6 ماهه اول شناسایی نشده است و با توجه به رشد پایین سپردهها در نیمه دوم نیز انتظار رشد چندانی وجود ندارد.
برآورد سود سال 1394 و 1395
به گزارش اقتصادنیوز، با توجه به دادهها و بررسی پاسارگادتحلیل، به دلیل کوچک بودن سرمایه و بالا بودن حجم سپردهها، تغییر کوچکی در نرخ سود منابع جذب شده، نرخ سود تسهیلات اعطایی و همچنین سود شناسایی شده از نیروگاهها یا شرایط فروش آنها میتواند تاثیرات چشمگیری بر سود هر سهم داشته باشد. در این تحلیل تلاش میشود تا مفروضات پیشبینی کارشناسی با درنظر گرفتن تمامی جوانب و وضعیت بنیادی موسسه تهیه شود.
مبنای اصلی مفروضات، میزان جذب سپرده در پایان سال 1394 و 1395 است. حجم نقدینگی برای کشور در پایان 1394 و 1395را به ترتیب 9000 و 1080 هزارمیلیارد ریال و سهم وکوثر به ترتیب 1.5 و 1.4 تخمین زده شده است. پیشبینی میشود قدرت جذب سپرده با توجه به برند ضعیفتر کاهش پیدا کند. همچنین فرض میشود 85درصد از سپردههای جدید به عنوان تسهیلات مصرف شوند. نرخ سود تسهیلات برای کل سال 1394 معادل 29 درصد و درسال 1395 معادل 25درصد درنظر گرفته شده است(کلیه نرخها در گزارش براساس میانگینها محاسبه شدهاند).
همچنین نرخ تجهیز منابع برای سالهای 1394 و 1395 به ترتیب 21 و 19درصد درنظر گرفته میشود (به دلیل میانگین بودن مبنای سپردهها نرخ سود موثر معادل 22.5درصد برای سال 1394محاسبه میشود). سود نیروگاهها معادل سود شناسایی شده در 6ماهه 1394فرض شده است. سایر اقلام صورت سودوزیان نیز برمبنای عملکرد 6ماهه برآورد شده است. بر این اساس صورت سود و زیان پیش بینی شده به شرح زیر ارایه میشود.
جمعبندی
سپرده 125هزارمیلیارد ریالی بزرگترین پتانسیل و نرخ بازدهی پایین نیروگاههای تملک شده بزرگترین عامل منفی فعلی موسسه هستند. هزینه پرداخت شده بابت نیروگاهها حدود 34هزارمیلیارد ریال است؛ در حالیکه موسسه میتوانست بازدهی حدود 28درصدی از محل این منابع کسب کند، بنابراین میتوان گفت که سطح بازدهی داراییها به 17تا 18درصد تنزل یافته است. ضمن اینکه این بازدهی(سود تقسیمی نیروگاهها) نیز با تاخیر زیادی دریافت میشود. این موسسه هماکنون برای این منابع حدود 22درصد سود پرداخت میکند و تفاوت 3 تا4درصدی تامین منابع و بازدهی، هزینه ای نزدیک به 138میلیارد تومان (و هزینه فرصتی نزدیک به 340میلیارد تومان) بر موسسه تحمیل میکند. البته با ثابت ماندن شرایط نیروگاهها، روند کاهشی نرخ تجهیز منابع، مابهالتفاوت نرخ ها را کاهش داده و سودآوری تقویت می شود.
در یک سناریوی بهتر فروش نیروگاهها میتوان ارزش افزودهای معادل ارزش بازار «وکوثر» دربر داشته باشد. براین اساس در یک دوره یک تا دوساله انتظار رشد جدی در سودآوری را خواهیم داشت که موجب ارزندگی سهم در قیمتهای کنونی میشود.