بازگشت بورس به مدار مثبت اما کم رمق/رشد شاخص با کمک خودروییها+نمودار
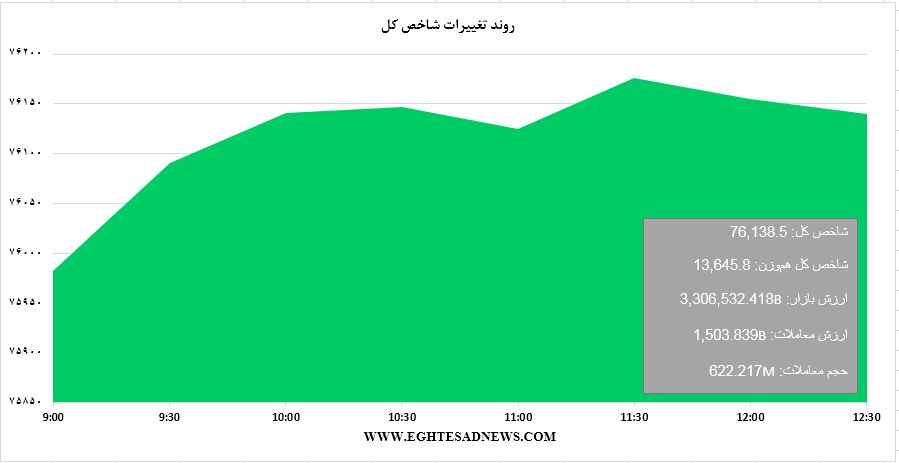
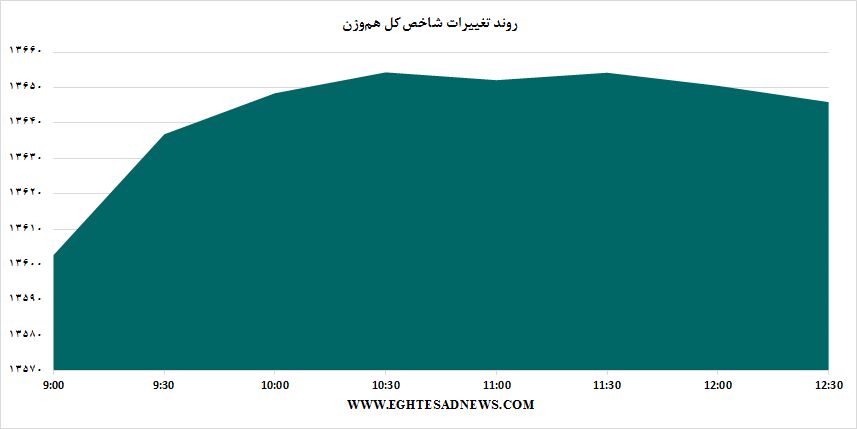
به گزارش اقتصادنیوز، بورس تهران در بازار امروز شنبه، در حالی به کار خود خاتمه داد که شاخص با رشد 155 واحدی خود به کانال 76 هزار واحدی ورود پیدا کرد و در نهایت در ارتفاع 76 هزار و 138 واحدی ایستاد.
در این بازار اگرچه از حجم معاملات کاسته شد و به 622 میلیون سهم رسید، اما باز هم خودروییها بیشترین حجم داد و ستد را به خود اختصاص دادند. در بازار امروز نمادهای «خودرو»، «وغدیر»، «وپاسار»، «رمپنا» و «فخوز» بیشترین تاثیر مثبت و نمادهای «پارسان» و «فارس» بیشترین تاثیر منفی را بر شاخص گذاشتند.
در این راستا احسان حاجی در رابطه با علت برگشت شاخص به مدار مثبت اظهار کرد: بدیهی است بعد از زمانیکه بازار منفی میشود و در بازار صف فروشهای هیجانی تشکیل میشود، جوی مثبت در بازار ایجاد میشود. همانطور که در پایان معاملات روز چهارشنبه (آخرین روز معاملاتی هفته پیش)، با کمتر شدن صففروشها و بیشتر شدن تقاضا و در خواست برای خرید انتظار میرفت، امروز بازار به نسبت مثبتی را پیش رو داشتیم.
این تحلیلگر بازار سهام گفت: به لحاظ تکنیکی نیز، رسیدن شاخص به محدوده 75 هزار واحدی، عاملی دیگر برای برگشت بازار به مدار مثبت است. همانطور که پیشبینی شده؛ محدوده 75 هزار واحدی یا 74 هزار و 500 واحدی میتواند یک محدوده حمایتی باشد، تا بتواند یک نقطه عطف برای بازار باشد و آن را برگرداند.
او گفت: طبق تعریفی که این نقاط حمایتی دارند، این نقاط پتانسیل برگشت را دارند، به این معنی که قیمتها به اندازهای ارزنده میشوند که انگیزه لازم برای اینکه قیمت خریدها بالاتر برود را ایجاد کنند، اگرچه زود است که تصمیم بگیریم که این اتفاق میافتد یا نه؟ و باید عکسالعمل مثبت سرمایهگذاران طی دو سه روز آینده را ببینیم. به هرحال پیشبینی میشود، این اتفاق بیفتد اما قطعی نیست؛ اگر در چند روز آینده عکسالعمل بازار مثبت باشد، حجم خریدها بالاتر روند و تقاضا افزایش پیدا کند، میتوان امیدوار بود تا موج C ریزشی بازار تمام شود و انتظار یک شروع روند افزایشی در بازار را داشته باشیم.
حاجی در رابطه با بازار امروز گفت:در جریان معاملات امروز، نمادهای گروه خودرو به علت اینکه از لحاظ تکنیکی به محدودهای رسیدهاند که قیمتهایشان در حال جذاب شدن است و به قیمتهای ارزنده رسیدهاند، رشد کرده و متناسب با این رشد خود، و حفظ کردن نقش لیدری، بازار را مثبت کردهاند. البته در بازار امروز فلزات اساسی نیز، جو مثبتی در بازار داشتند.