افتوخیزهای بانکداری ایران در پیشبینی بیزینسمانیتور
به گزارش «اقتصاد نیوز»، طبق پیشبینی بیزینسمانیتور، تاثیرات پایه پولی بالا منجر به رشد آهستهتر بانکهای تجاری ایران در سال مالی 2016-2015 نسبت به سال مالی جاری خواهد شد. با این حال ریسکهایی که ثبات با دوام سیستم را تهدید میکند تحت کنترل است. سودآوری به دلیل نسبت بالای وامهای معوق، تسلط قوی بانکهای دولتی بر بازار و عدم دسترسی به بازارهای مالی به دلیل تحریمهای بینالمللی علیه بخش بانکی ایران تا دو سال آتی ادامه خواهد داشت.
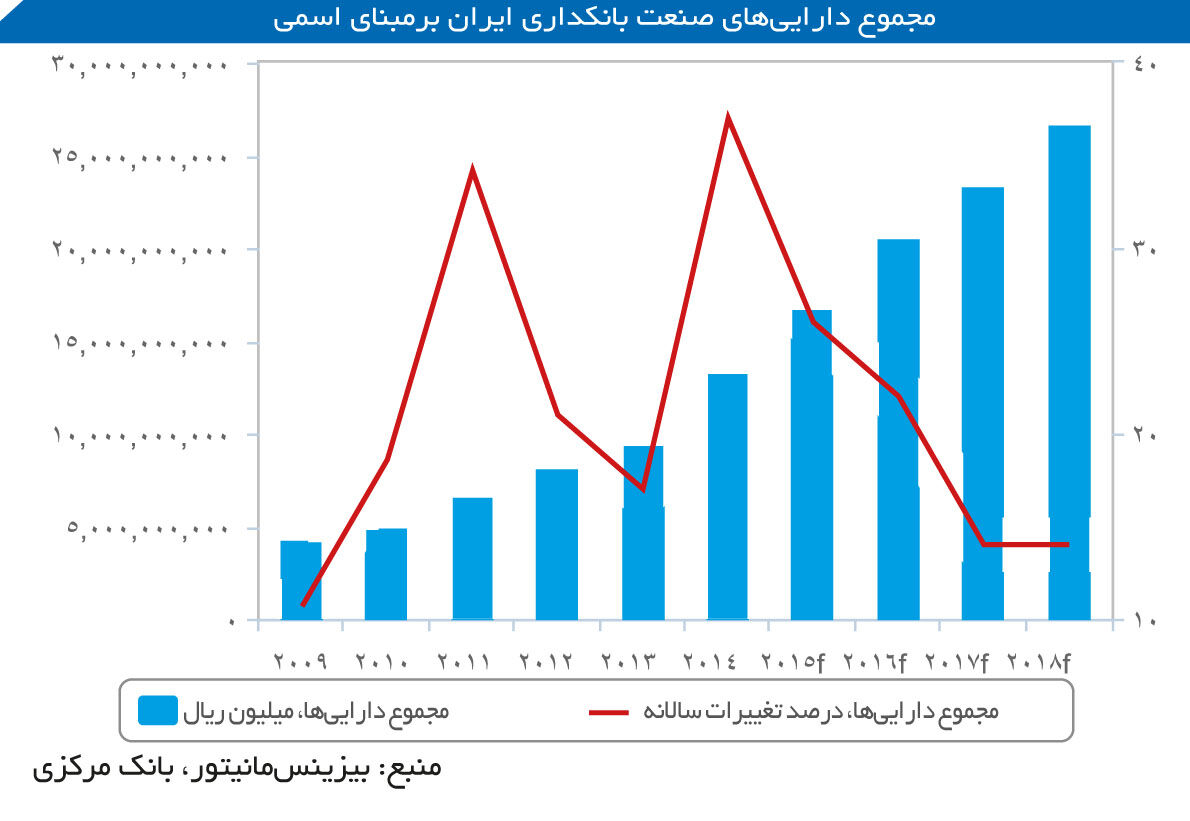
تاثیرات پایه پولی بالا و افزایش فشارهای قیمتی که در ماه ژوئن اتفاق افتاد از رشد صنعت بانکداری تجاری ایران در باقیمانده سال خواهد کاست. در نیمه اول سال 2014، مجموع دارایی بانکها به طور متوسط از 13.4 درصد در سال 2013 به 17.5 درصد رشد کرد که تا حدودی به دلیل بهبود کلی وضعیت اقتصادی ایران بود.
پس از دو سال متوالی انقباض اقتصادی، بیزینسمانیتور به ترتیب رشد اقتصادی واقعی 2.8درصدی و 2.9درصدی را در سالهای 2014 و 2015 برای ایران پیشبینی میکند.
کاهش رشد شاخص قیمت مصرفکننده (CPI) از 35.6درصد در سال مالی 2014-2013 (که از 21 مارس 2013 تا 20 مارس 2014 ادامه یافت) به 27درصد در ژوئن 2014 نیز دلیل دیگری بر این تحول است.
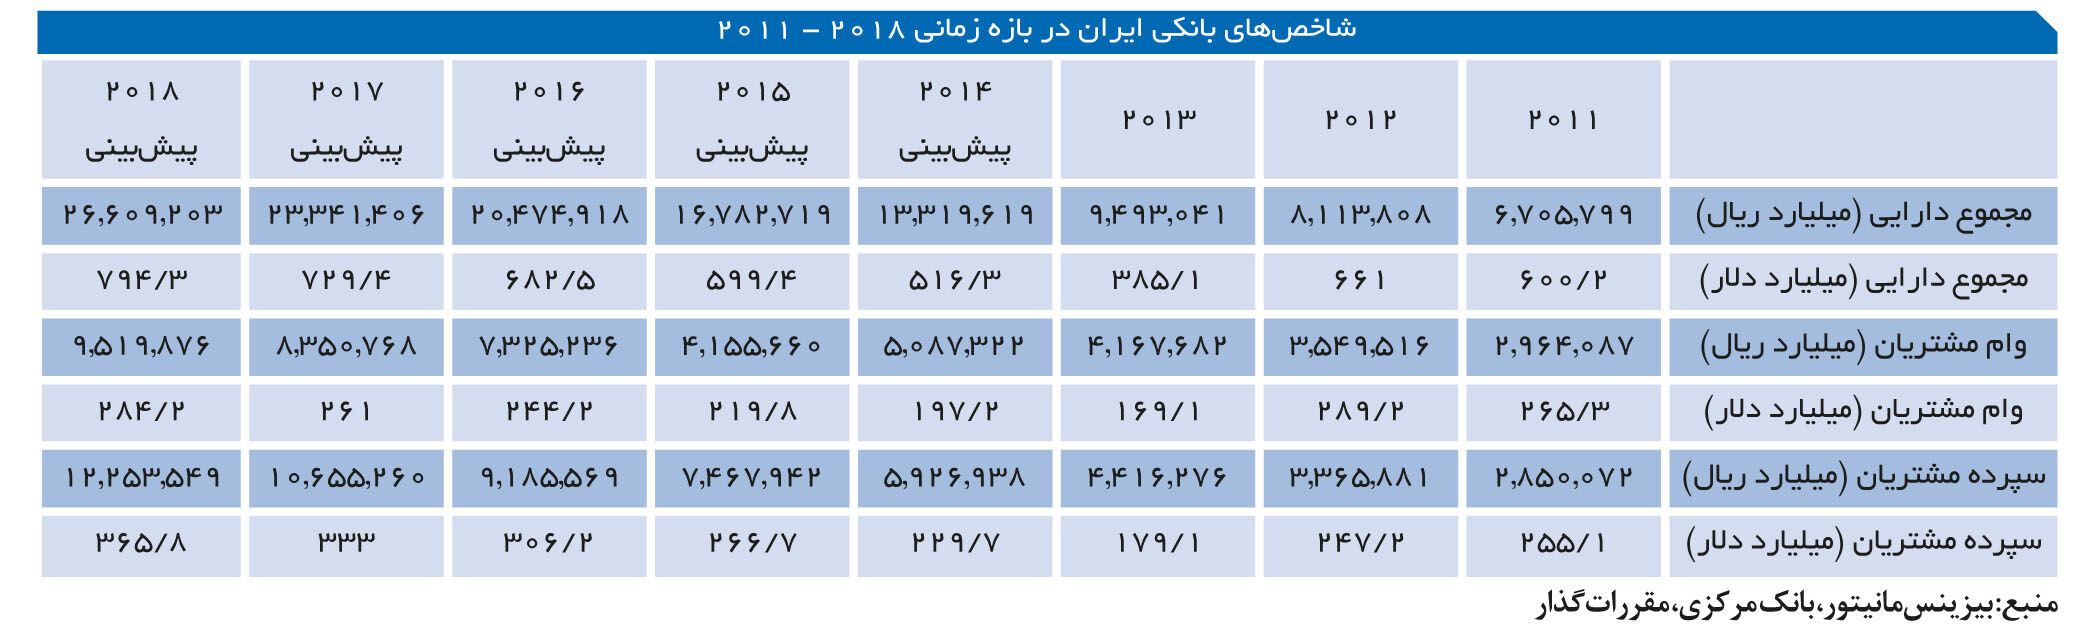
پیشبینی میشود مجموع داراییها به میزان 14 درصد در سال مالی 2015-2014 و هشت درصد در سال مالی 2016-2015 افزایش یابد.
بیزینسمانیتور همچنان بر این باور است که ریسک ثبات از سال 2013- زمانیکه صنعت بانکداری با بحرانی عظیم دست و پنجه نرم میکرد، کمتر خواهد بود چرا که وضعیت اقتصاد کلان رو به ثبات است و بانک مرکزی قدرت بیشتری برای حمایت از بانکهایی دارد که در وضعیت مالی مناسبی قرار ندارند. سیاستگذاران پولی موفق شدند به موجب توافق موقت هستهای با کشورهای 1+5 (ایالات متحده، روسیه، چین، انگلستان، فرانسه و آلمان) که در نوامبر 2013 به ثمر رسید، به بخشی از داراییهای بلوکهشده در خارج از کشور دست یابند و این روند با تمدید مذاکرات در نوامبر 2014 ادامه یافت.
صنعت بانکداری ایران اندازه واقعی و بالقوه برای تحقق اقتصاد معیار را داراست. همچنین بانکهای بزرگ این کشور تجربه کافی برای ورود به معاملات بینالمللی را دارا هستند. بانکهای دولتی ایران از حمایت کافی دولت برخوردارند.
تحریمهای بینالمللی به همراه مقرراتی که تا اندکی قبل بانکها را محدود به بانکهای دولتی میکرد، به این معناست که این بخش همچنان نیازمند توسعه است و رقابتی نیست. بانکهای ایرانی از لحاظ نظری نهادهای اسلامی تلقی میشوند با این حال، از نظر نهادهای مالی سایر کشورهای اسلامی، اسلامی نیستند. در عمل، نرخ درآمدها و سایر معیارها از سوی دولت دیکته میشود و ضرورتاً مطابق نیازهای تجاری نیستند. از طرفی، سیاستهای مالی دولت مشوق توسعه صنعت بانکداری نیست. در این میان، سیاستهای تامین کسری و کاهش ارزش واقعی بدهی ناشی از تورم وامدهی و وامگیری بهویژه حائز توجه است.
هرگونه عادیسازی روابط ایران با غرب از یک طرف و با ایالات متحده و متحدان وی از طرف دیگر زمینه اصلاحات عظیمی را در صنعت بانکداری فراهم خواهد کرد. حسن روحانی، رئیسجمهور جدید ایران خود را به اصلاح بخش بانکی کشور طی دوره ریاستجمهوریاش متعهد ساخته است و انتظار میرود تلاشهایی برای آزادسازی این صنعت طی سالهای آتی صورت پذیرد. در گذشته نیز دولت مجوزهایی را برای فعالیت بانکهای خصوصی صادر کرده است. این بانکها با سرعتی بسیار سریعتر از همتایان دولتی خود در حال رشد هستند.
میزان وامهای معوق به طور غیرمتعارفی بالاست و نگرانیهای جدی در مورد سرمایه بانکها در درازمدت وجود دارد. همچنین نسبتهای اهرمی در مقایسه با استانداردهای بینالمللی در سطح بالایی قرار دارد که ثبات بانکها را تهدید میکند.
قانون حمایت از سرمایهگذاری خارجی تا حدودی از سرمایهگذاران خارجی حمایت میکند و شرایط نسبتاً مناسبی را برای بازگشت سود فراهم میکند. ایرانیان در مجموع به داشتن مهارتهای کارآفرینی مشهورند. اگرچه این مهارتها طی سالهای اخیر تضعیف شده است اما عاملی است که به طور بالقوه میتواند جذابیت زیادی برای سرمایهگذاران خارجی ایجاد کند.
پیشرفت خصوصیسازی همچنان آهسته است اگرچه برخی نشانههای مثبت در این خصوص به چشم میخورد. شرکتهای خارجی در حال حاضر نمیتوانند مالکیت منابع هیدروکربن کشور را در اختیار داشته باشند و معاملات بیع متقابل نیز امتیازات کمتری را نسبت به مناطق دیگر در بردارد که امیدها را برای سرمایهگذاری جدید مایوس میسازد.
دولت در برنامه پنجساله چهارم (2009-2005) خود، معافیتهای گمرکی و مالیاتی موسسات و نهادهای شبهدولتی نظیر بنیاد را خاتمه داد.
تحریمهای بینالمللی سازمان ملل متحد، ایالات متحده و اتحادیه اروپا علیه ایران که بخشهای بانکی و انرژی را هدف قرار داده است، معاملات تجاری با شرکتهای خارجی را دشوار کرده است و به ریسک سرمایهگذاری در بخش انرژی این کشور افزوده است.
رشد آهسته وام نسبت به سپرده
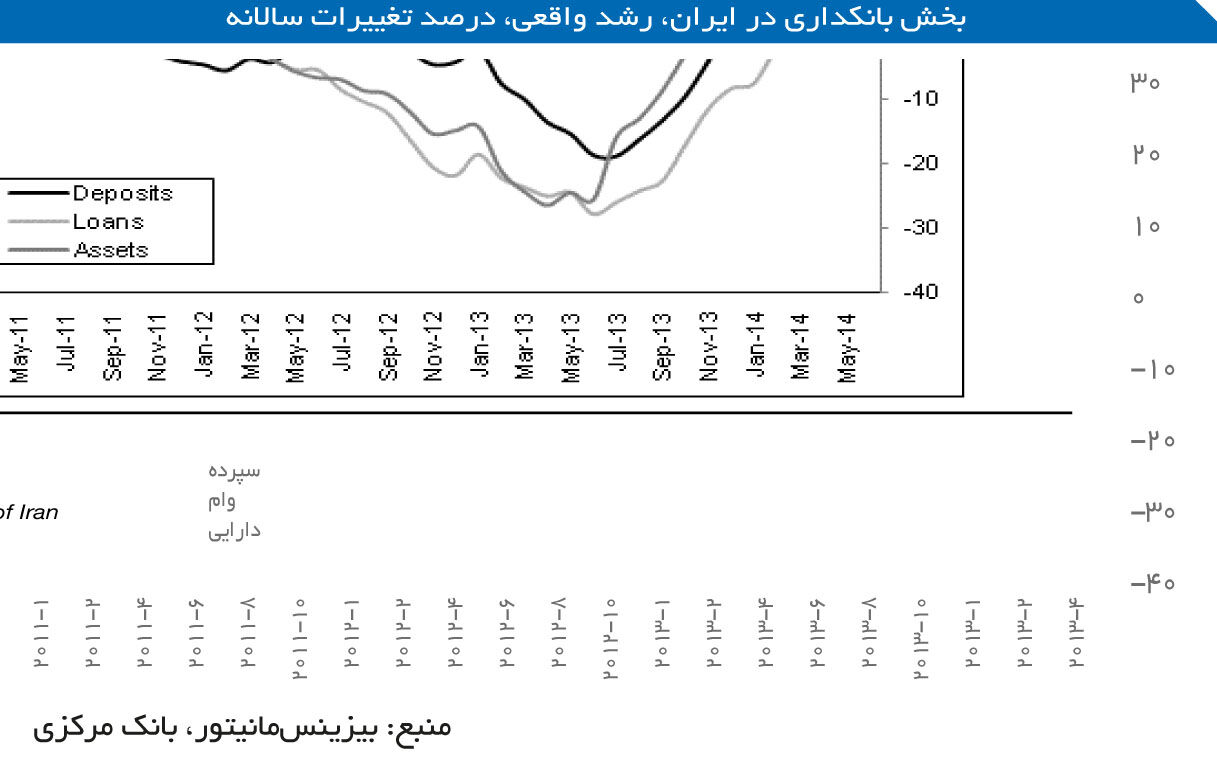
پایه پولی بالا و افزایش تدریجی فشارهای قیمتی در مقایسه با ماه ژوئن، به رشد آهستهتر سپردهها در ادامه سال منجر خواهد شد. تورم کاهشی و افزایش اطمینان به اقتصاد جذابیت سپردهگذاری در بانکها را طی چند ماه گذشته افزایش داده است. در این راستا، رشد سپردهها در نیمه اول سال 2014، از 10.6درصد به 13.4درصد رسیده است. بیزینسمانیتور پیشبینی میکند رشد واقعی سپردهها از 12 درصد در سال مالی 2015-2014 به هشت درصد بر مبنای واقعی در سال مالی 2016-2015 برسد.
انتظار میرود رشد واقعی وامدهی که در ماه مارس آغاز شد و در ماه ژوئن به 6.7درصد افزایش یافت، در ماههای آتی نیز ادامه یابد. البته سرعت افزایش آهستهتر از رشد سپردهها خواهد بود. نسبت وامهای معوق هماکنون در طیف 15 تا 25 درصد قرار دارد و انتظار میرود همچنان در سطح بالا باقی بماند و در نتیجه به عدم تمایل بانکها به اعطای وام منجر شود. رشد اقتصاد نیز به اندازهای نیست که افزایش قابل ملاحظهای در اعطای وام به وجود آورد. در این راستا، بیزینسمانیتور معتقد است وامها رشد چهاردرصدی را در سال جاری مالی و سهدرصدی را در سال مالی آتی تجربه خواهند کرد.
کاهش سودآوری در سال 2015
سودآوری در سال 2015 اندک خواهد بود. معضل وامهای معوق بانکها را مجبور میکند مبالغ هنگفتی را برای حفاظت از خود در برابر موارد عدمتسویه وامها کنار بگذارند. تسلط بانکهای قوی دولتی در سیستم مالی نیز فضای اندکی را برای اصلاح ساختار و تنوعبخشی به جریانهای درآمدی باقی میگذارد.
سیاستگذاران پولی و دولت به نیاز بخش بانکی به اصلاحات اذعان دارند اما تاثیر اصلاحات به واسطه چالشهای فنی و سیاسی بر سر راه اجرای آن چند سال پس از انجام نمودار خواهد شد.
بیزینسمانیتور همچنین معتقد است مذاکرات هستهای بین ایران و کشورهای 1+5 طی دو سال آتی ادامه خواهد داشت و تحریمهای اصلی بر بخش بانکی ایران به قوت خود باقی خواهد ماند. از اینرو، بانکها قادر نخواهند بود تراکنشهای بینالمللی انجام دهند، سرمایه خود را در بازار اوراق بهادار جهانی افزایش دهند یا حضور خود را در خارج از کشور توسعه بخشند.
بهبود روابط با غرب، مدیریت بهتر اقتصاد تحت ریاستجمهوری حسن روحانی و تاثیرات پایه پولی کمتر، اقتصاد ایران را پس از دو سال متوالی رکود به رشد در سال 2014 بازخواهد گرداند. بیزینسمانیتور پیشبینی میکند رشد تولید ناخالص داخلی از 2.9درصد انقباض پیشبینیشده در سال 2013 به ترتیب به 3.2درصد و 2.7درصد در سالهای 2014 و 2015 برسد.
رشد اقتصادی در ماههای آتی تدریجی خواهد بود. بیزینسمانیتور بر این باور است که مذاکرات هستهای بین ایران و کشورهای گروه 1+5 در ماههای آتی بدون موفقیت قابل توجهی ادامه خواهد یافت. بهعلاوه، انتظار میرود تحریمهای کلیدی بر صنعت نفت و شبکه بانکی ادامه یابد.
چشمانداز مصرف
بهبود روابط با غرب و تعهد روحانی به اصلاح اقتصاد کلان هزینه مصرفکننده را در ماههای آتی سرعت خواهد بخشید. با این حال، رشد این هزینه تدریجی خواهد بود و پیشبینی میشود به ترتیب به چهار درصد و پنج درصد در سالهای 2014 و 2015 برسد. انتظار میرود تورم مصرفکننده در مقایسه با سال مالی 2014-2013 که معادل 35.6درصد بود، به طور متوسط به 25 درصد در سال مالی 2015-2014 و 19 درصد در سال مالی 2016-2015 برسد.
به رغم بهبود نسبی، تورم حاکم همچنان بر رشد هزینههای مصرفکننده تاثیر منفی خواهد داشت به ویژه از آن رو که دولت درصدد بهبود موضع ضعیف مالی خود از طریق کاهش یارانهها است. علاوه بر این، مذاکرات هستهای نیز در ماههای آتی به نتایج قابل توجهی نخواهد رسید که این امر بر عدم تغییر میزان اطمینان به اقتصاد در نیمه دوم سال 2014 و سال 2015 تاثیرگذار است.
چشمانداز هزینه دولت
دولت در راستای حفظ محبوبیت خود، تلاش برای بهبود بخشهای سلامت، آموزش و خدمات را ادامه خواهد داد. با این حال، در ماههای آتی، میزان هزینه دولت در این بخشها کاهش خواهد یافت چرا که دولت درصدد کاهش هزینههای خود برخواهد آمد. در فوریه 2014، مجلس شورای اسلامی بودجه ریاضتی را برای سال مالی 2015-2014 تصویب کرد که در آن هزینهها تنها 9 درصد رشد نشان میداد که برای کنترل فشارهای تورمی کافی نبود. پیشبینی میشود میزان مصارف دولت به میزان اندکی (0.5درصد) در سال 2014 و سپس دو درصد در سال 2015 افزایش یابد.
چشمانداز سرمایهگذاری ثابت
در نتیجه بهبود اوضاع اقتصاد کلان و مدیریت موثرتر اقتصاد، رشد سرمایه ثابت ناخالص در نیمه دوم سال 2014 و سال 2015 افزایش خواهد یافت. بیزینسمانیتور پیشبینی میکند این بخش رشد چهاردرصدی و پنجدرصدی را در سالهای 2014 و 2015 تجربه کند. شرکتهای خارجی تقریباً در همه بخشها تمایل دارند به بازار ایران بازگردند. بهعنوان مثال در ماه ژوئن 2014، پژو اعلام کرد در جستوجوی یک شریک مالی برای آغاز مجدد کسبوکار خود در ایران است.
با این حال، اکثریت قریب به اتفاق سرمایهگذاران غربی به دلیل عدم حصول نتیجه قطعی در مذاکرات هستهای قادر نخواهند بود در ماههای آتی سرمایهگذاری قابل توجهی در ایران انجام دهند. شرکتهای روسی و چینی اما تصمیم دارند همچنان به حضور خود بهعنوان شرکای سرمایهگذاری خارجی مستقیم در ایران ادامه دهند.
سرمایهگذاری در بخش انرژی بسیار پایینتر از توان بالقوه آن خواهد بود که چشمانداز نهچندان خوشایندی را برای تولید هیدروکربنها در دهههای آتی رقم میزند.
در پایان ماه ژوئن، ایران اعلام کرد مناقصهای را برای حفاری 40 چاه نفتی در میدان نفتی آزادگان جنوبی برگزار خواهد کرد. با این حال، انتظار نمیرود شرکتهای خارجی بزرگی در این راستا اعلام تمایل کنند. با توجه به محدودیت صادرات نفت و در نتیجه کاهش تقاضا برای نفت ایران و نیز عدم دسترسی به سرمایه برای توسعه میدانهای جدید، ایران توان محدودی برای توسعه میدانهای نفتی و در نتیجه افزایش تولید خواهد داشت.
همچنین، تیم تحقیقاتی بیزینسمانیتور پیشبینی میکند که بخش ساخت و ساز در ایران از رشد 0.5 درصدی در سال 2013 به یک درصد در سال 2014 و متعاقباً به سه درصد در سال 2015 برسد. در بازه زمانی 2018-2014 نیز پیشبینی میشود، رشد این بخش صنعت به 3.8درصد برسد که در نتیجه کاهش پایه پولی و افزایش تقاضا برای پروژههای زیربنایی خواهد بود.