چرا نظام بانکی کشور در معرض تهدید ریسک اعتباری است؟

به گزارش اقتصادنیوز، ریسک اعتباری ناشی از فقدان وجود مکانیزمهای مناسب جهت شناخت مشتری است و مستلزم پذیرش استانداردهای کارآمد شناسایی مشتری به عنوان بخش مهمی از عملکرد مدیریت ریسک بانک در این زمینه است. بانکهایی که دارای برنامههای ضعیفی در زمینه مدیریت ریسک شناسایی مشتری هستند، بیشتر در معرض این ریسک قرار دارند.
در این راستا؛ مهشید شاهچرا عضو هیات علمی پژوهشکده پولی و بانکی بانک مرکزی در تحلیلی به بررسی خطرات ریسک اعتبار در نظام بانکی کشور پرداخته است که در ادامه می خوانید؛
سیاستها و رویههای مؤثر شناسایی مشتری، نه تنها به سلامت و ایمنی کلی بانک کمک میکند بلکه از طریق کاهش احتمال تبدیل بانکها به ابزاری جهت پولشویی، تأمین مالی تروریسم و سایر فعالیتهای غیرقانونی؛ از قابلیت اعتماد به نظام بانکی نیز حفاظت مینماید. قدمهای اولیهای که اخیراً برای تشدید اقدامات علیه تروریسم برداشته شده اهمیت توان بانکها را جهت نظارت بر مشتریان خود را مورد تأکید قرار داده است.
برخی از دلایل ایجاد ریسک اعتباری نیز با مساله شفافیت و انطباق با قوانین و مقررات پولشویی در ارتباط بوده و نقاط ضعف در انطباق با استانداردهای بینالمللی در این زمینه میتواند آسیبهای زیادی را برای بانکها در رویارویی با ریسک اعتباری برای بانکها فراهم کند. به منظور حصول اطمینان نسبت به شناخت مشتری بانکها مکانیزمهای خاصی را باید برای مدیریت ریسک، خطمشی پذیرش مشتری، روشهای شناسایی مشتری و فرآیند نظارت بر حسابها استفاده شود. بانکها میتوانند از یک نظام تبادل اطلاعات قدرتمند در بین دفتر مرکزی و کلیه شعب و مؤسسات وابسته به خود برخوردار باشند تا مراحل مناسب شناخت مشتری و ضد پولشویی به خوبی پیگیری شود.
علاوه بر مساله شناخت مشتری در ریسک اعتباری از منظر کمیته بال نیز عوامل مختلفی در افزایش ریسک اعتباری مؤثر هستند که میتوان با استفاده از ابزارهای مناسب آن را مدیریت کرد.عواملی که موجب افزایش ریسک اعتباری بانکها میشود عبارتند از :
1- اعطای تسهیلات با حجم بالا به متقاضیان تسهیلات در یک بخش اقتصادی.
2- اعطای تسهیلات به شرکتها و تشکلهای صنعتی مادر، همچنین اعطای تسهیلات بدون توجه به درجه اعتباری شرکت مادر و صورتهای مالی تلفیقی آنها
3- عدم توجه به ضوابط اعطای تسهیلات به ذینفع واحد
4- اعطای تسهیلات به نهادها و افرادی که توانایی نفوذ در مدیریت بانکها را دارند.
در مدیریت ریسک اعتباری و تکنیکهایی که برای محاسبه ریسک اعتباری وجود دارد توجه به رتبهبندی اعتباری بسیار حائز اهمیت است. استقرار نظام رتبهبندی اعتباری یکی از مهمترین ابزارهای کنترل ریسک اعتباری است. رتبهبندی اعتباری، ارزیابی احتمال پرداخت به موقع تعهدات مالی است. به عبارت دیگر، رتبهبندی اعتباری اظهار نظری درباره میزان اعتبار یک نهاد مالی یا ناشر اوراق بهادار است. موسسات رتبهبندی با بررسی و تحلیل اطلاعات به دست آمده از منابع مختلف درباره نهاد مالی یا ناشر اوراق بهادار و با توجه به وضع کلی اقتصاد و صنعت، رتبه اعتباری را اعلام مینمایند.
وظیفه اصلی موسسه رتبهبندی اعتباری اظهارنظر در خصوص پیشبینی صلاحیت اعتباری و تعیین احتمال نکول ناشر در ایفای تعهدات مالی است. رتبهبندی فرایندی است که طی آن موسسه رتبهبندی با بررسی مفصل و نظاممند در خصوص توانایی و تمایل متعهد و اختصاص رتبه اعتباری از پیش تعریفشده، راجع به احتمال ایفای به موقع تعهدات شخصی حقوقی یا ورقهای بهادار یا تعهد مالی خاص دیگر، نظری مستقل ارایه مینماید. نظر مستقل یک موسسه رتبهبندی در مورد کیفیت اعتباری ناشر، شرکت یا موسسه مشخص با نمادهایی بیان میشود و میتوان گفت این نمادها مهمترین ابزار مدیریت ریسک برای نهادهای اعتباری و ناظران بانکی به شمار میروند.
از دلایل حائز اهمیت برای رتبهبندی آن است که موسسه، نهاد، و یا شرکتی که مورد رتبهبندی اعتباری قرار میگیرد از نظر سرمایهگذاران اطمینانبخشتر بوده و راههای جذب سرمایههای داخلی و خارجی، تسهیلات و وام برای آن هموار است. رتبهبندی برای نهاد یا شرکتها باعث ایجاد منابع مالی جدید، تسهیل فرآیند استقراض، مزیت تبلیغاتی، پیشی گرفتن و رقابت غیرقیمتی با رقبا، افزایش رقابتپذیری، افزایش سهم بازار، جذب مشتری و در نهایت جذب سرمایههای خارجی میشود که هر یک از این موارد برای شبکه بانکی نیز ضروری است. از سوی دیگر موسسات رتبهبندی اعتباری برای قانونگذاران نیز در ایجاد بازار کارا، ترغیب سرمایهگذاری خارجی، ارتباط با نهادهای مالی بینالمللی و نظارت موثر بر ریسک مدیریت شده بانکها کمک میکند.
در بررسی ریسک اعتباری با توجه به نقصانهای موجود در مساله شناخت مشتری و عدم وجود شرکتهای رتبهبندی، مطالبات غیرجاری در بانکهای کشور افزایش می یابد که ضرورت بررسی مطالبات غیرجاری در شبکه بانکی را دو چندان می سازد. در ایران مسائل ایجاد شده از طریق مطالبات غیرجاری که با مقادیر بالا در بانکهای کشور مشاهده میشود، از عدم توجه به ریسک اعتباری و انطباق با استانداردهای بیان شده در این بخش ناشی میشود. البته شایان دکر است که بخشی از مطالبات غیرجاری میتواند به عدم شناخت مشتری و روشهای مورد استفاده بانکها برای شناسایی ریسک اعتباری برگردد و بخشی از مطالبات غیرجاری کشور نیز میتواند ناشی از مساله تنگنای اعتباری و شرایط اقتصاد کلان باشد. البته نباید از اعطای تسهیلات به نهادها و افرادی که توانایی نفوذ در مدیریت بانکها را دارند نیز غافل شد.
مطالبات غیرجاری حکم عدم بازگشت اعتبارات به بانک و قفل شدن حجمی از منابع شبکه بانکی است که اثرات منفی را در سطح وسیعی بر شبکه بانکی و سایر بخشهای اقتصادی دارد. همچنین مانعی بر تخصیص مجدد اعتبارات، انعکاسدهنده تخصیص غلط منابع کمیاب و افزایش ریسک اعتباری برای شبکه بانکی کشور است. در سالهای اخیر، افزایش مطالبات غیرجاری بانکی (شامل تسهیلات اعتباری سررسیدگذشته، معوّق و مشکوکالوصول)، نه تنها سلامت تکتک بانکهای کشور را به شدّت تنزل داده، بلکه در سطح کلان اقتصاد نیز با کاهش قدرت وامدهی بانکها و به دنبال آن تشدید تنگنای اعتباری در سطح نظام مالی و کاهش رشد اقتصادی کشور انجامیده است.
هرچند در شکلگیری این معضل، فاصله گرفتن از استانداردهای بینالمللی در حوزههای مختلف مقرراتگذاری و نظارت، شامل مدیریت ریسک، کفایت سرمایه، حسابداری، حسابرسی، حاکمیت شرکتی، گزارشدهی و افشا از اهمیت خاصی برخوردار است، اما تحریمهای مالی اخیر و رکود بیسابقه حاصل از آن نیز در تسریع موضوع موثر بوده است.
در نمودار زیر روند افزایشی مطالبات غیرجاری در بانکها در ایران در سالهای ۱۳۸۵ تا ۱۳۹۳ نشان داده شده است. 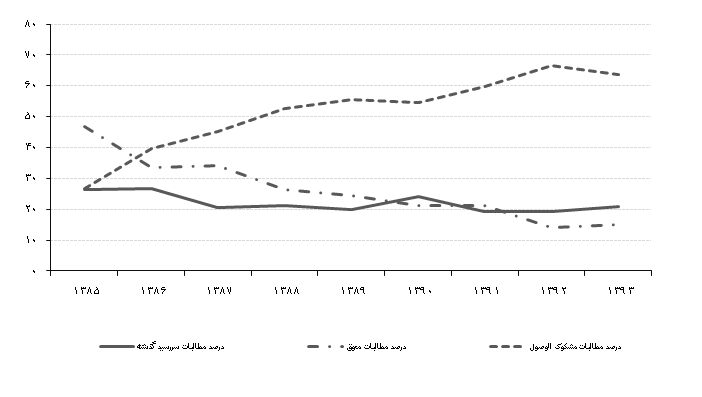
مطالبات غیرجاری به تفکیک سررسید گذشته، معوق و مشکوکالوصول (درصد)
در ایران با توجه به آمار ارائه شده توسط بانک مرکزی،مطالبات مشکوکالوصول (بیش از 18 ماه از تاریخ سررسید گذشته است) بالاترین حجم از مطالبات غیرجاری را به خود اختصاص داده است. به نظر میرسد که بانکها با استمهال و تعلیق شناسایی مطالبات معوق و سررسید شده، هزینه سوخت مطالبات را به تعویق میاندازند که این مساله در بلندمدت میتواند در ایجاد بحران موثر باشد.
از مهمترین پیامدهای منفی رشد مطالبات غیرجاری در شبکه بانکی اخلال در واسطهگری بانکها است، این پدیده علاوه بر آن که بخشی از منابع بانکها در بلندمدت را از گردش خارج میکند، بخش دیگری از منابع را نیز بهعنوان ذخیره مطالبات غیرجاری بابت پوشش زیان احتمالی ناشی از بازگشت مطالبات درگیر میکند. به علاوه، مطالبات سوخت شده نیز به صورت هزینه شناسایی میشود و بر سود بانک اثر میگذارد.
بنابراین رشد مطالبات غیرجاری علاوه بر اخلال در سیستم تجهیز و تخصیص شبکه بانکی اثر نامطلوب بر سودآوری و کیفیت دارایی بانکها دارد. همچنین در برخی موارد نقطه ضعف در شبکه بانکی است که از اعتبارسنجی صحیح مشتری و برآورد دقیق ریسک اعتباری مشتری اطلاعات و روشهای مفیدی را در اختیار ندارد. برای این منظور توسعه بخش مدیریت ریسک شبکه بانکی بهطور عام و توسعه بخش مدیریت و کنترل ریسک اعتباری بانک با توجه به آنکه مطابق با ادبیات واسطهگیری اصلیترین وظیفه بانک واسطهگری و جذب سپرده و اعطای اعتبارات است دیده میشود. از دیگر اثرات مضر رشد مطالبات غیرجاری افزایش ریسک اعتباری بانک است که بدلیل افزایش ریسک اعتباری تمایل بانک به اعطای تسهیلات در اقتصادی که بانک محور است کمتر شده و همین اثرات نامطلوب بر رشد اقتصادی بالاخص در شرایط رکودی دارد.
مطالعات نشان میدهد که رشد مطالبات غیرجاری با مهارت مدیریتی و امکانسنجی پروژه در دایره اعتباری و داشتن سیستم اعتبارات مستند و تحلیلی برای اعطای وام و با هدف کاهش ریسک اعتباری بانک در داخل شبکه بانکی برای کاهش مطالبات غیرجاری میتواند سودمند باشد. در این ارتباط همچنین وجود سازوکار حاکمیت شرکتی فعال در شبکه بانکی میتواند با افزایش سطح افشا علاوه بر مشخص و شفاف نمودن وضعیت بانک، مانع از انجام معاملات و تسهیلاتی در قالب افراد وابسته یا تحت فساد اداری در بانک گردد. همچنین تنوعبخشی اعتبارات در بانک نیز خود میتواند برای مقابله با ریسک اعتباری و کاهش سوخت مطالبات در شبکه بانکی روشی سودمند باشد.