پیشبینی 3 کارگزار از کشف قیمت هر سهم «خدیزل»
طبق اعلام قبلی تا ساعتی دیگر نماد معاملاتی «خدیزل» در تابلوی فرابورس باز می شود تا گروه بهمن اقدام به عرضه اولیه 100 میلیون سهم معادل 10 درصد از سهام شرکت بهمن دیزل کند.
معاون اقتصادی گروه بهمن و مدیرعامل بهمن دیزل درحالی دیروز آخرین وضعیت مالی و عملیاتی را اعلام کردند که مدیران عامل سه شرکت کارگزاری آبان، راهنمای سرمایه گذاران و آراد ایرانیان با ارایه تحلیلی جامع و انتشار در سامانه تدان، برآوردهایی از کشف قیمت این سهم تازه وارد اعلام کردند که نتیجه این تحلیل ها و گمانه زنی قیمت ها منتشر می شود:
کارگزاری آبان
بهمن دیزل قسمت زیادی از محصولات تولیدی خود را به صورت CKD از کشور ژاپن وارد می کند و البته مقدار کمی محصول را به صورت CBU از چین وارد میکند تا در صورت مشکل با ایسوزو، تولیدات شرکت متوقف نشود.
بنابراین با رفع تحریم ها، میزان واردات مواد اولیه به شکل راحت تری صورت خواهد گرفت که در پی آن تولیدات شرکت نیز افزایش خواهد یافت. با توجه به کیفیت بالای محصولات شرکت نسبت به رقبا (فوتون، کاویان) فروش محصولات توسط شرکت با نمایندگی های گسترده ای که در سطح کشور دارد کار دشواری نیست و حتی در اغلب اوقات به صورت پیش فروش محصولات به فروش می رسد که این عوامل موجب کاهش تسهیلات دریافتی توسط شرکت و به تبع آن کاهش هزینه مالی خواهد بود که بر سودآوری شرکت تاثیر گذار خواهد بود.
کل سهام شرکت یک میلیارد سهم است که ١٠درصد از آن یعنی ١٠٠ میلیون سهم برای عرضه اولیه در نظر گرفته شده است. با توجه به سود در نظر گرفته شده به ازای هر سهم در بودجه ٩٤ که ٦٩٢ ریال است و با در نظر گرفتن P/E حدود ٥ برای این سهم، قیمت ٣٤٥ تومان برای آن مناسب است. البته اگر این میزان P/E را با سود کارشناسی(٦٦٠ ریال) در نظر بگیریم قیمتی در حدود ٣٣٠ تومان منطقی به نظر می رسد.
کارگزاری راهنمای سرمایه گذاران
نکته مهم اینکه طبق اظهارات مدیر عامل بهمن دیزل طی 8 ماه اخیر و در مقایسه با 8 ماه سال گذشته، 13 و 7 درصد از حجم تولید و فروش محصول رشد کرده و 76 و 65 درصد از تولید و بودجه مقداری محقق شده است. البته با توجه به این که در 6 ماهه اول سال فقط 29 درصد حجم فروش محقق شده بود جای تعجب دارد که در 2 ماه 36 درصد یعنی معادل بیش از فروش 6 ماهه صورت پذیرفته است.
قیمت گذاری: با در نظر گرفتن متوسط P/E بازار و همچنین با لحاظ کردن وضعیت شرکت و پیش بینی سود هر سهم 692 ریالی «خدیزل» برای سال جاری در بودجه، قیمت مناسب برای عرضه اولیه سهم در شرایط فعلی با توجه به متغیرهای تاثیرگذار حال و آتی بر شرایط بازار و صنعت طبق محاسبات انجام شده در محدوده نهایتاً 345 تومان منطقی است. بالطبع عرضه در قیمت پایین تر می تواند جذابیت بیشتری ایجاد کند.
برآورد سهمیه هر کد معاملاتی آنلاین: با توجه به تعداد کدهای معاملاتی آنلاین و همچنین با در نظر گرفتن سابقه عرضه های فرابورس و حجم در نظر گرفته شده تخصیص به این کدها و این که 50 میلیون سهم برای عرضه آنلاین در نظر گرفته شده ، سهمیه هر کد معاملاتی آنلاین حدود 2000 سهم برآورد می شود.
میزان نقدینگی لازم هر کد معاملاتی آنلاین: با توجه به قیمت برآوردی و همچنین حجم برآوردی هر کد معاملاتی، میزان نقدینگی لازم حدود 700 هزار تومان است. اما اگر فرض کنیم سهمیه هر کد معاملاتی آنلاین تا حدود 2350 سهم افزایش داشته باشد حداکثر نقدینگی لازم 820 هزار تومان خواهد بود.
کارگزاری آراد ایرانیان
با تغییر نرخ فروش محصولات براساس نرخ های واقعی 3 ماهه دوم 94 و نرخ ین 260 ریال جهت تامین CKD و با این فرض که شرکت تا پایان سال مالی 94 می تواند مقدار فروش پیش بینی شده خود را کاملا پوشش دهد، انتظار می رود سود شرکت به میزان 20 درصد نسبت به بودجه شرکت افزایش یابد و از مبلغ 692 ریال پیش بینی شده در بودجه به مبلغ 834 ریال افزایش یابد.
بررسی سود و زیان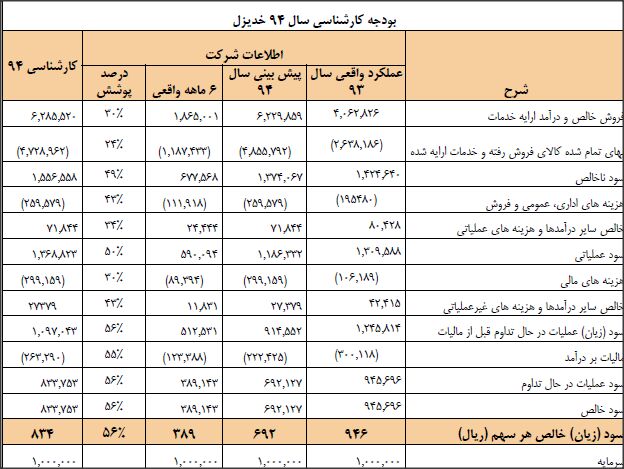
با توجه به موارد بررسی شده و پیش بینی کارشناسی صورت گرفته، در صورتی که P/E سهم را برابر 5 در نظر بگیریم عرضه سهم در محدوده قیمتی 3000 تا 3500 ریال دور از انتظار نیست. همچنین در صورتی که تعداد کاربران آنلاین برابر با عرضه گذشته در نظر گرفته شود حدود 7 میلیون ریال برای هر کد انلاین نیاز به نقدینگی است.
این پیشبینی تنها بر اساس مفروضات گذشته بوده و در صورت تغییر تعداد کاربران آنلاین نقدینگی مورد نیاز نیز تغییر خواهد کرد و تا زمان عرضه اولیه نمیتوان پیشبینی دقیقی در مورد نقدینگی مورد نیاز ارائه داد.
منبع: ملتبازار