
پشتپرده آمار درآمد ۴۰ میلیون تومانی خانوارهای ایرانی | ۵۴ درصد درآمد از شغل نیست | درآمدی که نمیتوان خرج کرد

به گزارش اقتصادنیوز، مرکز آمار ایران متوسط درآمد ماهانه خانوار شهری در سال ۱۴۰۴ را بیش از ۴۰ میلیون تومان اعلام کرده است؛ اما نکته پنهان در این عدد، ترکیب درآمد خانوارهاست. ۵۴ درصد درآمد ثبتشده از منابع غیرشغلی تأمین میشود و بخشی از درآمدهای آماری نیز اساساً پول نقد نیست.
بررسی جداگانه بانک مرکزی نشان میدهد در سال ۱۴۰۳ حدود یکسوم درآمد ناخالص خانوار شهری ماهیت غیرپولی داشته است؛ رقمی که بخش عمده آن به ارزش اجاری خانههای شخصی مربوط میشود.
اقتصادنیوز: با پررنگشدن دوباره سایه جنگ، نگاهی به رفتارشناسی خرید مردم در بحرانهای قبلی نشان میدهد که جامعه حتی پیش از ورود رسمی بازار به وضعیت اضطراری، با تغییر سبد خرید، افزایش تقاضای کالاهای ضروری و عقبانداختن خریدهای بزرگ به نااطمینانی واکنش نشان میدهد.
یک خانوار شهری ایرانی در سال ۱۴۰۴ بهطور متوسط ماهانه ۴۰ میلیون و ۴۰۰ هزار تومان درآمد داشته است. این عدد حاصل گزارش تازه مرکز آمار ایران از هزینه و درآمد خانوارهاست؛ گزارشی که هشتم مهرماه ۱۴۰۵ منتشر شد و نشان میدهد متوسط درآمد سالانه خانوار شهری به ۴۸۴ میلیون و ۶۱۰ هزار تومان رسیده است.
اما آیا این رقم به معنای دریافت ماهانه بیش از ۴۰ میلیون تومان پول قابلخرج است؟ پاسخ را باید در جزئیات محاسبه درآمد جستوجو کرد.
بر اساس گزارش رسمی مرکز آمار ایران، فقط ۳۰.۲ درصد درآمد خانوارهای شهری از مزد و حقوقبگیری و ۱۵.۹ درصد از مشاغل آزاد تأمین شده است. در مقابل، ۵۳.۹ درصد درآمد خانوارها در گروه درآمدهای غیرشغلی قرار دارد.
به بیان ساده، از متوسط ۴۰.۴ میلیون تومان درآمد ماهانه خانوار شهری، حدود ۱۸.۶ میلیون تومان حاصل فعالیت شغلی و ۲۱.۸ میلیون تومان در گروه درآمدهای غیرشغلی ثبت شده است.
۵۴ درصد درآمد غیرشغلی
در نگاه نخست شاید تصور شود بیش از نیمی از درآمد خانوارهای شهری از سرمایهگذاری، اجاره املاک یا سود داراییها حاصل میشود؛ اما عنوان «درآمد غیرشغلی» معنای گستردهتری دارد.
این گروه میتواند شامل حقوق بازنشستگی، مستمریها، یارانهها، سود سپردههای بانکی، اجاره واقعی املاک و درآمدهای غیرپولی مانند ارزش اجاری مسکن شخصی باشد.
تفاوت مهم همینجاست؛ همه این منابع ماهیت یکسانی ندارند. حقوق بازنشستگی و یارانه، درآمد نقدیاند، اما ارزش اجاری خانه شخصی الزاماً پولی نیست که خانوار دریافت کند.
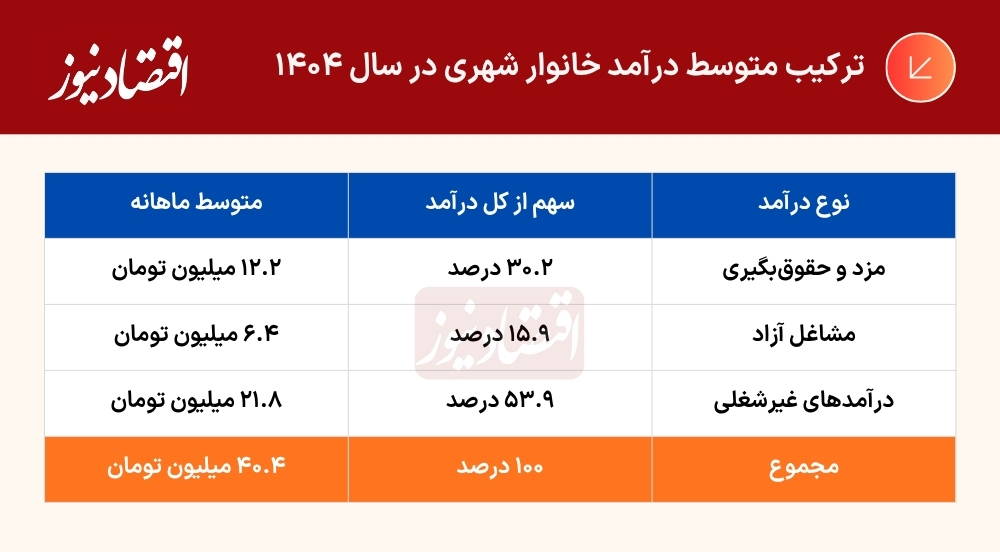
منبع: مرکز آمار ایران، نتایج طرح هزینه و درآمد خانوار سال ۱۴۰۴
مسئله اصلی این نیست که آمارهای رسمی درباره درآمد خانوار نادرست است، بلکه پرسش اینجاست که این ارقام تا چه اندازه توان واقعی خانوادهها برای تأمین هزینههای زندگی را نشان میدهد. وقتی بخشی از درآمد ثبتشده، ارزش اقتصادی داراییهایی مانند مسکن شخصی است و نه پولی که به حساب خانوار واریز میشود، افزایش درآمد آماری لزوماً به معنای افزایش قدرت خرید نقدی نیست.
به بیان سادهتر، ممکن است درآمد یک خانواده روی کاغذ افزایش پیدا کند، بیآنکه پول بیشتری برای خرید مواد غذایی، پرداخت هزینه درمان یا تأمین سایر نیازهای روزمره در اختیار داشته باشد. بنابراین، برای قضاوت درباره وضعیت معیشت، صرف اعلام متوسط درآمد کافی نیست؛ باید مشخص شود چه میزان از این درآمد واقعاً نقدی و قابلخرج است.
یکسوم درآمد خانوارها در آمار بانک مرکزی پول نقد نبود
برای درک اهمیت این تفاوت، بررسی بودجه خانوار بانک مرکزی در سال ۱۴۰۳ شاهد قابلتوجهی ارائه میکند.
طبق ارقامی که در گزارش روزنامه روزنو در ۲۵ مرداد ۱۴۰۵ نوشته شده، متوسط درآمد ناخالص سالانه خانوار شهری حدود ۴۵۴.۸ میلیون تومان بوده است؛ اما از این مبلغ فقط ۳۱۲.۶ میلیون تومان درآمد پولی و حدود ۱۴۲.۲ میلیون تومان درآمد غیرپولی ثبت شده است.
به این ترتیب، ۳۱.۳ درصد درآمد ناخالص خانوار شهری در آن بررسی ماهیت غیرپولی داشته است.
بخش عمده این رقم نیز به ارزش اجاری مسکن شخصی مربوط میشود. بر اساس همان گزارش، بانک مرکزی ارزش اجاری خانههای شخصی را بهطور متوسط حدود ۱۰۹.۶ میلیون تومان در سال محاسبه کرده است؛ معادل ۲۴.۱ درصد کل درآمد ناخالص خانوار.
یعنی از متوسط ۳۷.۹ میلیون تومان درآمد ناخالص ماهانه در آمار بانک مرکزی برای سال ۱۴۰۳، حدود ۲۶.۱ میلیون تومان درآمد پولی بوده و مابقی در گروه درآمدهای غیرپولی قرار داشته است.
البته این ارقام مربوط به سال ۱۴۰۳ بانک مرکزی هستند و نباید مستقیماً به درآمد اعلامشده مرکز آمار برای سال ۱۴۰۴ تعمیم داده شوند. روش و تعاریف دو بررسی نیز الزاماً یکسان نیست. با این حال، دادهها نشان میدهند فاصله میان درآمد ثبتشده و درآمد پولی خانوار میتواند قابلتوجه باشد.
خانهای که در آن زندگی میکنید، چگونه برایتان درآمد حساب میشود؟
فرض کنید خانوادهای در خانه شخصی خود زندگی میکند. اگر اجاره یک خانه مشابه در همان محله ماهانه ۱۵ میلیون تومان باشد، خانوار مالک بدون پرداخت این مبلغ از خدمات مسکن برخوردار شده است.
در محاسبات اقتصادی، میتوان برای این مزیت ارزش پولی در نظر گرفت؛ حتی اگر صاحبخانه هیچ اجارهای از کسی دریافت نکرده باشد.
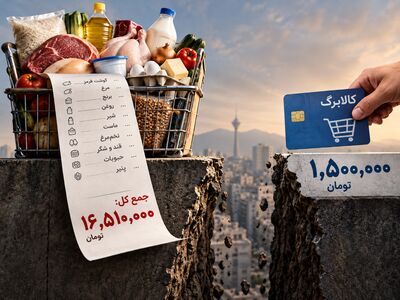
اقتصادنیوز: در حالی دولت پس از ماهها اعتبار کالابرگ را افزایش داده که محاسبات نشان میدهد حتی با پرداخت ۱.۵ میلیون تومان، حدود ۷۰ درصد هزینه سبد ۱۱ قلم کالای اساسی همچنان از جیب خانوار پرداخت میشود.
به این مفهوم «اجاره ضمنی» یا «ارزش اجاری برآوردی مسکن ملکی» گفته میشود.این شیوه محاسبه مختص ایران نیست. سازمان همکاری اقتصادی و توسعه، OECD، در راهنمای آماری سال ۲۰۲۴ توضیح میدهد که منظور کردن ارزش خدمات مسکن مالکنشین به مقایسه دقیقتر رفاه خانوارهای مالک و مستأجر کمک میکند.
بنابراین ثبت ارزش اجاری خانه در آمار، اشتباه محسوب نمیشود؛ زیرا مالکبودن یک مزیت اقتصادی واقعی است. خانوادهای که اجاره نمیپردازد، از این نظر نسبت به خانوادهای با درآمد نقدی مشابه که مستأجر است، وضعیت متفاوتی دارد.
اما نکته اینجاست که این ارزش اقتصادی را نمیتوان مانند حقوق ماهانه خرج کرد. خانواده مالک ممکن است به دلیل داشتن خانه از پرداخت اجاره معاف باشد، اما این موضوع به معنای دریافت پول اضافی برای خرید مواد غذایی، دارو یا سایر نیازهای زندگی نیست.
از همین رو، برای سنجش رفاه اقتصادی، درآمد غیرپولی اهمیت دارد؛ اما برای بررسی قدرت خرید نقدی مردم، باید درآمد پولی بهصورت جداگانه محاسبه شود.
درآمد بالا میرود، اما هزینهها سریعتر رشد میکنند
مسئله درآمد خانوارها فقط به نقدی یا غیرنقدی بودن آن محدود نمیشود. تازهترین آمار رسمی نشان میدهد در سال ۱۴۰۴ رشد هزینه خانوارهای شهری از رشد درآمد آنها پیشی گرفته است.
طبق گزارش مرکز آمار ایران، متوسط هزینه سالانه خانوار شهری با افزایش ۴۵.۴ درصدی به حدود ۳۹۲ میلیون تومان رسیده؛ در حالی که متوسط درآمد با رشد ۴۱.۲ درصدی به حدود ۴۸۵ میلیون تومان افزایش یافته است.
به این ترتیب، هزینهها ۴.۲ واحد درصد سریعتر از درآمدها رشد کردهاند.
از سوی دیگر، حدود ۴۱.۷ درصد هزینه خانوار شهری در گروه مسکن، سوخت و روشنایی ثبت شده است. این نسبت از ترکیب سهم ۷۱.۷ درصدی هزینههای غیرخوراکی و سهم ۵۸.۱ درصدی مسکن و انرژی از همان گروه به دست میآید.
در چنین شرایطی، تفاوت میان درآمد کل و پول قابلخرج برای خانوارها اهمیت بیشتری پیدا میکند. ممکن است درآمد آماری یک خانواده با افزایش ارزش اجاری خانه شخصی بالا برود، اما این افزایش لزوماً کمکی به تأمین سایر هزینههای نقدی آن نکند.
همچنین اختلاف حدود ۹۳ میلیون تومانی متوسط درآمد و هزینه سالانه خانوار شهری را نمیتوان بدون بررسی اجزای نقدی و غیرنقدی، معادل پسانداز نقدی خانوادهها دانست.
درآمد واقعی مردم را با کدام عدد باید سنجید؟
گزارش مرکز آمار ایران نشان میدهد بیش از نیمی از درآمد خانوارهای شهری در سال ۱۴۰۴ از منابع غیرشغلی تأمین شده است. بررسی جداگانه بانک مرکزی برای سال قبل نیز اهمیت درآمدهای غیرپولی، بهویژه ارزش اجاری مسکن شخصی، را آشکار میکند.
اما این دو یافته یک معنای مشترک ندارند: ۵۴ درصد درآمد غیرشغلی به معنی ۵۴ درصد درآمد غیرنقدی نیست.
برای روشن شدن تصویر معیشت خانوارها، انتشار میزان دقیق درآمد پولی و غیرپولی سال ۱۴۰۴، سهم اجاره ضمنی مسکن و تفکیک درآمد خانوارهای مالک و مستأجر ضروری است.
در نهایت، پرسش فقط این نیست که متوسط درآمد خانوار ایرانی چقدر اعلام میشود؛ مسئله این است که چه میزان از این درآمد واقعاً پول قابلخرج است و افزایش ارقام آماری تا چه حد به افزایش قدرت خرید خانوادهها منجر میشود.
درآمدی که در محاسبات ثبت میشود، همیشه همان پولی نیست که خانوار در پایان ماه برای پرداخت هزینههای زندگی در اختیار دارد.

ارسال نظر