
شقاقی شهری: بانکهای ناتراز با بحران ورشکستگی ساختاری روبهرو هستند، نه کمبود نقدینگی | انقباض ترازنامهای بدون مهار کسری بودجه، تورم را درمان نمیکند
به گزارش اقتصادنیوز به نقل از ایبنا، اقتصاد ایران در میانه فشار تحریمهای خارجی و ناترازیهای انباشته داخلی، در وضعیتی ویژه ای به سر میبرد؛ وضعیتی که به باور تحلیلگران اقتصادی، بخش عمدهای از بار آن بر دوش ساختار معیوب و فسادزای شبکه بانکی سنگینی میکند. تلاش های اخیر سیاست گذار پولی برای اصلاح ساختار بانکی پیش زمینه های ایده مهار تورم است.
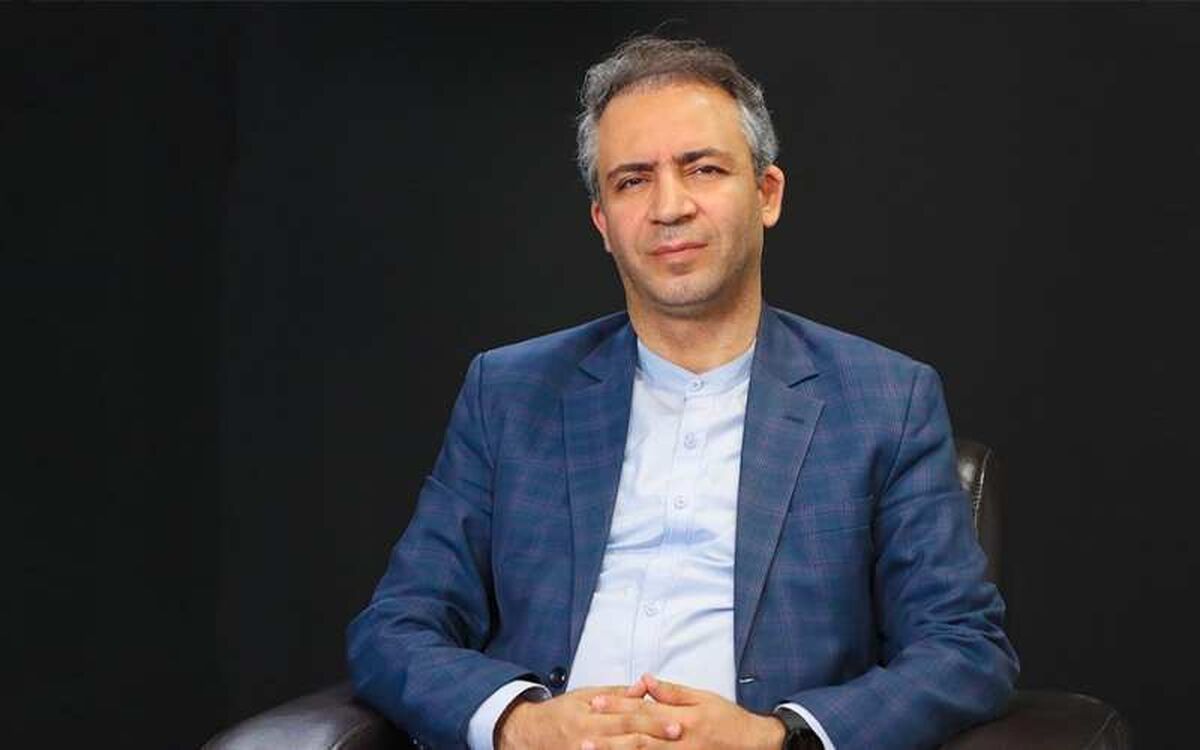
وحید شقاقی شهری، اقتصاددان و استاد دانشگاه خوارزمی، در این گفتوگو با نقد ناکارآمدی نظارتی و پدیده بنگاهداری بانکها، به تحلیل کارآمدی سیاست کنترل ترازنامه پرداخته و تاکید میکند انقباض ترازنامهای صرف، بدون انضباط مالی دولت تنها به تشدید رکود و تنگنای اعتباری میانجامد. وی همچنین با واکاوی معمای نرخ بهره در تورمهای بالای ۵۰ درصد، راهکار نجات نظام پولی را در اجرای بیدرنگ فرآیند گزیر، تفکیک داراییهای سمی، وثیقهگیری قطعی در عملیات بازار باز و شفافسازی جریان اعتبارات میداند. مشروح گفتوگو را بخوانید:
*به عنوان پرسش نخست، ارزیابی شما از وضعیت کنونی اقتصاد کشور چیست و برای مهار تورم که به عنوان مهمترین دستور کار دولت مطرح شده چه باید کرد؟
اقتصاد ایران در شرایط سخت و خطیری قرار دارد، از یک سو با شدیدترین تحریمهای اقتصادی، محاصره و جنگ مواجه است و از طرف دیگر ناکارآمدی ها، فساد و چالشهای انباشت شده بالاخص تداوم و پایداری تورم های بالا بر معیشت و تولید سایه افکنده است.
نظام بانکداری کشور نیز یکی از مهمترین ابرچالش های اقتصاد ایران است که طی دهه های اخیر به دلیل ساختار معیوب پایه¬ریزی شده برای آن، با ضعف شدید عملکرد و ناکارآمدی و فساد و ناترازی های شدید مواجه است. ضعف قوانین و مقررات و ناکارآمدی نظام نظارت بر شبکه بانکداری کشور دست به دست هم داده اند تا بانکهای کشور دست به بنگاهداری بی رویه در همه زمینه ها و فعالیت های اقتصادی و سوداگری منجمله واردات با بهره مندی از منافع کلان نظام چند نرخی ارزی بزنند و خود به عنوان مانع جدی حضور بخش خصوصی و تولید ظاهر شوند و تعارض منافع شدید بین هدایت اعتبارات به بنگاههای زیرمجموعه خود یا بنگاههای بخش خصوصی رخ داده است. درضمن دست درازی دولتها به منابع بانک های کشور و تسهیلات تکلیفی متعدد نیز مزید علت شده که شبکه بانکی با ناکارآمدی گسترده گریبان باشد.
متاسفانه عزم جدی نیز در بانک مرکزی دولت های مختلف برای رهایی از این معضل روبه تزاید وجود نداشته و بدلیل ذینفعان بزرگ، اصلاحات بانکداری کشور مرتب به تعویق افتاده که حاصل آن ظهور بانک های ناترازی بوده که خسارت سنگین بر اقتصاد ایران تحمیل کرده اند. لذا اصلاحات جدی ساختاری و نهادی برای مقابله با این ابرچالش کشور نیاز است و باید منتظر ماند و دید که بانک مرکزی فعلی تمایلی به اجرای اصلاحات دارد یا همانند گذشتگان دست روی دست خواهد گذاشت تا اوضاع بدتر و فاجعه بارتر شود.
*سیاستهای اخیر سیاستگذار پولی در خصوص کنترل مقداری ترازنامه و مهار اضافهبرداشتها را تا چه حد در فرونشاندن موج تورم موثر میدانید؟ آیا این سیاست به تنهایی پاسخگوی مهار نقدینگی است؟
درباره اثرگذاری سیاستهای انقباضی و کنترل ترازنامه و اضافه برداشتها شواهد نشان میدهد که مهار ترازنامه شبکه بانکی شرط لازم برای توقف خلق پول درونزا و کاهش رشد متغیرهای اسمی است، اما به هیچ روی شرط کافی نیست. مدافعان این سیاست به درستی استدلال میکنند که اضافه برداشت بانکها به عنوان مهمترین مجرای افزایش پایه پولی و ضریب فزاینده عمل کرده و ترمز آن باید کشیده شود. با این حال، منتقدان نیز نکتهای کلیدی را هدف قرار میدهند و آن اینکه ماهیت ناترازی بانکهای ایرانی ترکیبی از «سلطه مالی دولت» و «تخصیص ناکارای داراییها تحت تسهیلات تکلیفی و فشار سرکوب مالی» است.
انقباض ترازنامهای صرف در غیاب کنترل کسری بودجه آشکار و فرابودجهای دولت تنها ریسک اعتباری و عدم نقدشوندگی را به بنگاههای تولیدی منتقل کرده، پدیده ازدحام پدید میآورد و با تشدید تنگنای اعتباری، خطر نکول مطالبات بانکی را بالا میبرد. بنابراین برای مهار تورم به عنوان فوریترین نیاز کشور، راهکار فوری یک برنامه تثبیت ارزی و انتظاراتی همزمان با کنترل نقدینگی است؛ به این معنا که تثبیت لنگر اسمی انتظارات (مدیریت نرخ ارز و بازگرداندن اعتبار سیاستگذار) باید با قاعده مالی سختگیرانه برای قطع دستاندازی دولت به نظام بانکی و تعیین سقف مطلق بر انبساط پایه پولی همراه شود، زیرا کنترل اسمی کلهای پولی بدون انضباط مالی پایدار نیست و به سرعت تحت سناریوی نظریه مالی سطح قیمتها بیاثر خواهد شد.
*در شرایطی که تورم از مرز ۵۰ درصد عبور کرده، بحثهای زیادی پیرامون تعدیل نرخ بهره و افزایش جریمه اضافهبرداشت مطرح میشود؛ آیا بالابردن این نرخها به خودی خود میتواند ترمز ناترازی بانکها را بکشد؟
درباره معمای تعدیل نرخ بهره و افزایش جریمه اضافه برداشت در تورمهای فراتر از پنجاه درصد، نگاه متعارف اقتصادی ایجاب میکند که برای برقراری قاعده تیلور و مهار سرعت گردش پول، نرخ بهره حقیقی باید به دامنه مثبت یا دستکم نزدیک به صفر بازگردد. زمانی که تورم پنجاه درصد و نرخ اسمی سود یا جریمه اضافه برداشت کمتر از سی درصد است، نرخ بهره حقیقی منفی عمیق همچون یارانهای عظیم برای مقروض شدن به بانک مرکزی و حفظ موقعیتهای سفتهبازانه در بازارهای دارایی (طلا، ارز و مستغلات) عمل میکند و تقاضای ذخایر را به بینهایت میل میدهد.
از این منظر بالا بردن نرخهای سیاستی و جریمهها کاملاً منطقی به نظر میرسد. اما داوری سختگیرانه تعادل عمومی این است که بخش عمده بانکهای ناتراز ایران نه با بحران نقدینگی موقت بلکه با بحران ورشکستگی ساختاری روبهرو هستند. در یک ساختار بانکی با سرمایه منفی، افزایش نرخ جریمه اضافه برداشت دیگر به عنوان ابزار انگیزشی برای بازدارندگی عمل نمیکند، زیرا ترازنامه به مرحله خطر اخلاقی و بازی با داراییهای سمی رسیده است؛ بانک ناتراز به دلیل عدم توانایی در تصفیه تعهدات، اضافه برداشت بیشتر انجام میدهد تا جریمه قبلی را بپردازد و این یعنی انباشت تصاعدی دارایی موهوم و بدهی واقعی.
بدین ترتیب تعدیل نرخ بهره و جریمهها تنها زمانی کارآمد خواهد بود که بازار بینبانکی عمیق با وثیقهگیری قطعی شکل بگیرد و بانکهای ناسالم از پیش ایزوله شده باشند، وگرنه افزایش خام نرخ جریمه صرفاً نرخ بهره بدهی انباشته را افزایش داده و سرعت رشد پایه پولی را بالاتر میبرد.
*با توجه به بنبست کنونی، نقشه راه عملیاتی برای مهار رانت و فساد و درمان ریشهای این ناترازی سیستمی چیست؟ سیاستگذار چه جراحیهای ساختاری را باید در دستور کار بگذارد؟
در خصوص راهکارهای مهار فساد و ریشهکنی ناترازی سیستمی شبکه بانکی به مثابه موتور اصلی پمپاژ نقدینگی، راهحل نیازمند جراحی چندلایه فراتر از بخشنامههای نظارتی است. گام بنیادین، اجرای بیدرنگ فرآیند گزیر و بازسازی بانکی به سبک رویههای استاندارد تفکیک بانک خوب از بد است؛ به این معنا که سهام بانکهای به شدت زیانده باید با کاهش ارزش دفتری صفر شده، مدیریت آنها سلب مالکیت شود و داراییهای سمی و موهوم به یک شرکت مدیریت دارایی دولتی منتقل گردد تا جریان پمپاژ خلق پول از محل شناسایی درآمدهای تعهدی غیرواقعی متوقف شود.
دومین اقدام ساختاری، پیادهسازی بیچونوچرای عملیات بازار باز بر مبنای وثیقهسپاری اوراق دولتی است؛ بانک مرکزی باید پنجره تنزیل بدون وثیقه را کاملاً مسدود کند تا هیچ بانکی نتواند ریالی اضافه برداشت بدون تودیع اوراق بدهی معتبر نقدپذیر داشته باشد که این امر خود مستلزم صفر کردن تکالیف تبصرهای تسهیلات است. در نهایت مقابله با فساد و توزیع رانت اعتباری تنها از طریق اتصال سامانههای شفافیت جریان داده، نظارت برخط مبتنی بر حسابرسی ریسکمحور و احراز هویت اقتصادی ذینفعان نهایی تسهیلات کلان و اشخاص مرتبط میسر خواهد شد؛ حذف امتیازهای دستوری و حرکت به سوی تعیین نرخ بهره بازاری تعدیلشده با ریسک مشتری، انگیزه آربیتراژ میان تورم رسمی و نرخ تسهیلات را از میان برده و ریشه شکلگیری شرکتهای صوری و جریانهای فاسد پولشویی اعتباری را خواهد خشکاند.