
درس تاریخ برای سرمایهگذاران هوش مصنوعی به روایت «اکونومیست»؛ فناوری میماند | آیا ترکیدن حباب هوش مصنوعی تکرار بحران داتکام خواهد بود؟
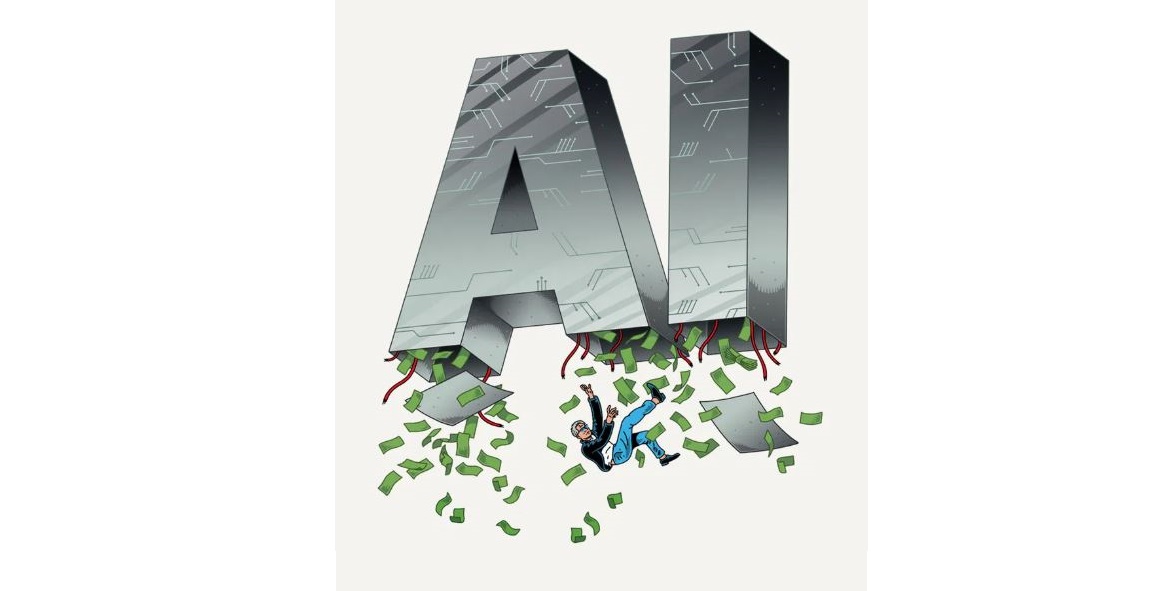
به گزارش اقتصادنیوز به نقل از دنیای اقتصاد، اخبار دنیای فناوری تا به امروز به اندازه کافی پرتبوتاب بوده است. مدلهای هوش مصنوعی با سرعتی باورنکردنی قدرتمندتر میشوند و هفته آینده نیز «آنتروپیک» بهعنوان یکی از پیشگامان این حوزه قرار است سهام خود را عرضه کند که میتواند بزرگترین عرضه اولیه سهام یک شرکت هوش مصنوعی تا به امروز باشد.
با وجود این، شکوفایی هوش مصنوعی اکنون لرزان به نظر میرسد. رسواییهای اخیر «انویدیا» بهعنوان برترین تراشهساز جهان، این شرکت را به دردسر انداخته و حزب دموکرات آمریکا نیز پس از پیروزی در انتخابات میاندورهای، برای مقابله با مراکز داده و غولهای فناوریِ نزدیک به ترامپ خیز برداشته است. این وضعیت برخی را به هراس انداخته که مبادا حباب تکنولوژی در آستانه ترکیدن باشد و همین فضای ملتهب، دستمایه سرمقاله جدید نشریه اکونومیست قرار گرفته تا به این پرسش کلیدی پاسخ دهد که جهان واقعاً تا چه اندازه باید نگران این تحولات باشد؟
تاریخ در این زمینه راهگشاست. بسیاری از فناوریهای گذشته از کانالهای آبی و راهآهن گرفته تا اینترنت، در ابتدا موجی از سرخوشی را در بازارها ایجاد کردند و در نهایت به ناامیدی ختم شدند. شرطبندی روی آنها اغلب به شکست منجر شد، حتی با وجود اینکه ثابت شد آن فناوریها انقلابی هستند. امروز حتی کسانی که مانند اکونومیست به تکنولوژی خوشبیناند نیز باید نگران وقوع یک بحران باشند. مقیاس سرمایهگذاری در هوش مصنوعی بسیار عظیم است و طبق یک پیشبینی، میانگین سالانه آن بین سالهای ۲۰۲۵ تا ۲۰۳۲ حدود ۳.۶ درصد از تولید ناخالص داخلی آمریکا خواهد بود. سهام مرتبط با هوش مصنوعی جهش خیرهکنندهای داشتهاند و اکنون ده سهم برتر این حوزه حدود ۴۰ درصد از شاخص اساندپی ۵۰۰ آمریکا را تشکیل میدهند. سهم بازار سهام در ثروت خالص خانوارهای آمریکایی به ۳۸ درصد رسیده که نزدیک به یکچهارم بیشتر از اوج حباب «داتکام» در دهه ۹۰ میلادی است. در ۱۲ ماه منتهی به اوت، خالص ورود سرمایه خارجی به بازار سهام آمریکا برای نخستینبار از مرز یکتریلیون دلار گذشت که چندین برابر کل دهه ۲۰۱۰ است.
نگرانی از پایداری این وضعیت باعث شده است که قیمت سهام طی شش ماه اخیر تقریباً ثابت بماند. پس از انتخابات میاندورهای، شاخص نزدک در یک روز ۵ و نیم درصد سقوط کرد، زیرا سرمایهگذاران بیم آن داشتند که دموکراتها مانع فعالیت مراکز داده شوند. ارزش سهام انویدیا که ستون اصلی ترازنامه مالی صنعت هوش مصنوعی است، حدود ۳۰ درصد از اوج خود فاصله گرفته است. بدبینها معتقدند که عرضه اولیه سهام آنتروپیک، واقعیتهای بازار را برای همه آشکار میکند و ریزش احتمالی قیمت آن میتواند موجی از سقوط را در کل بازار راه بیندازد. شرکتهایی نظیر آنتروپیک و اوپنایآی که مستقیماً با مشتری در ارتباط هستند، تغذیهکننده کل زنجیره تأمین هوش مصنوعی از جمله مراکز داده و تراشهسازان محسوب میشوند. اگر فروش آنها کمتر از انتظار باشد یا نتوانند قیمتهای بالایی تعیین کنند، فاجعه در کمین است.
درسهای تاریخ از توهم سودآوری
اینکه سرمایهگذاران درآمدهای هوش مصنوعی را بیش از واقعیت برآورد کرده باشند، اشتباهی است که در تاریخ مالی سابقه طولانی دارد. خبر خوب این است که پیامدهای این ماجرا احتمالاً قابل مدیریت است. وقوع یک سقوط در بازار سهام به سبک حباب داتکام ممکن است، اما احتمال بروز یک بحران مالی عمیق بسیار کمتر است. در گذشته سرمایهگذارانی که فناوریهای جدید و پرهیاهو را شناسایی میکردند، اغلب در پیشبینی اینکه چه کسی از آن فناوری سود میبرد، ناکام بودند. وارن بافت در سال ۲۰۰۸ با اشاره به سودآوری پایین صنعت هواپیمایی نوشته بود اگر یک سرمایهگذار تیزبین در «کیتیهاوک» حضور داشت، با سرنگون کردن هواپیمای برادران رایت، لطف بزرگی به آیندگان میکرد. بسیاری از کسانی که در دهه ۹۰ میلادی بودجه احداث کابلهای فیبر نوری را تأمین کردند، تمام سرمایه خود را از دست دادند و در نهایت شرکتهایی سود بردند که بر بستر آن زیرساختها، کسبوکار واقعی بنا کردند.
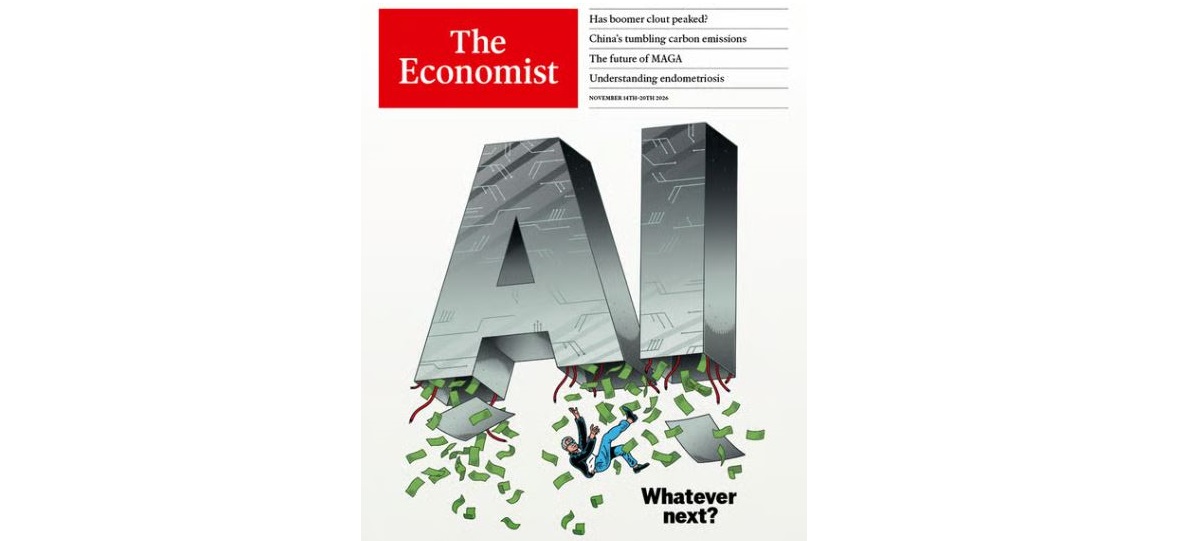
اکنون بهراحتی میتوان فهمید که چگونه ممکن است یک فروپاشی رخ دهد. بخش بزرگی از درآمد آنتروپیک از استارتآپهای تحت حمایت سرمایهگذاران خطرپذیر تأمین میشود که ممکن است در صورت بروز بحران خشک شود. شرکتهای مدلساز آمریکایی تنها حدود شش ماه از رقبای چینی خود جلوتر هستند و این در حالی است که رقبای چینی عملاً مدلهای خود را رایگان عرضه میکنند. ارزشگذاریهای بالای آنتروپیک و اوپنایآی بر این فرض استوار است که آنها همچنان از رقبا پیشی بگیرند یا مدلهای تجاری جدیدی برای بهرهبرداری بهتر از این برتری ناچیز خود ابداع کنند. بدبینترین تحلیلگران با الهام از یک کتاب مطرح میگویند شکست این شرکتها به بحرانی شبیه به سقوط راهآهن در سال ۱۸۷۳ منجر خواهد شد که آخرین نمونه از چنین سرمایهگذاری عظیمی نسبت به تولید ناخالص داخلی بود. در آن زمان بازدهی ناامیدکننده باعث بروز یک فاجعه مالی شد که به تورم منفی و طولانیترین رکود تاریخ آمریکا انجامید.
سپرهای دفاعی اقتصاد در برابر بحران
البته این مقایسه چندان دقیق نیست. بخش عمده سرمایهگذاری آمریکا در هوش مصنوعی صرف تجهیزات وارداتی مانند تراشه میشود، بنابراین تأثیر مستقیم این حوزه بر اقتصاد داخلی بسیار کمتر است و شاید تنها سه دهم درصد از تولید ناخالص داخلی باشد. یک بحران در بازار هوش مصنوعی برای اقتصاد تایوان با نرخ رشد سالانه ۱۴ درصدی بسیار بدتر از آمریکا خواهد بود. شرایط مالی امروز نیز کاملاً متفاوت است. در دهه ۱۸۷۰ بانک مرکزی وجود نداشت و با سقوط بازار، سیاستهای پولی انقباضی در پیش گرفته شد، در حالی که امروز چنین وضعیتی با کاهش نرخ بهره پاسخ داده میشود. نحوه تأمین مالی این شکوفایی نیز اطمینانبخش است. بدترین سقوطها از جمله سال ۱۸۷۳ به دنبال رونقهایی رخ داد که عمدتاً با بدهی تأمین مالی شده بودند. درست است که صنعت هوش مصنوعی امروز بیش از دو یا سه سال گذشته وام میگیرد، اما سرمایهگذاریها همچنان عمدتاً با سهام تأمین مالی شدهاند. پنج شرکت غولآسای مالک مراکز داده، بدهی و تعهدات اجارهای معادل حدود ۳۰ درصد ارزش دفتری یا تنها ۶ درصد ارزش بازار خود دارند و کسبوکارهای قدیمی و اصلی آنها همچنان سودآور است. اهرم مالی انویدیا نیز بسیار ناچیز است و بدهیهای حوزه هوش مصنوعی، وامدهی به بخش غیرمالی آمریکا را از روند بلندمدت خود خارج نکرده است.
بنابراین اگر سقوطی به دلیل هوش مصنوعی رخ دهد چه اتفاقی میافتد؟ خانوارها که از زیانهای بازار سهام آسیب دیدهاند، هزینه کمتری خواهند کرد و شرکتهای دارای اهرم مالی بالا از جمله بسیاری از استارتآپهای مرکز داده ممکن است ورشکست شوند. در نهایت ممکن است با یک رکود خفیف در آمریکا روبرو شویم که با رکود سال ۲۰۰۱ قابل مقایسه است. برای اینکه اوضاع از این بدتر شود، باید این سقوط با فاجعه دیگری مانند وحشت در بازار اوراق قرضه یا یک جنگ همزمان شود که اگرچه با توجه به بدهیهای بالای برخی کشورهای ثروتمند و رویکردهای غیرقابل پیشبینی رهبران جهان ممکن است، اما در حال حاضر محتملترین سناریو نیست. آنچه اهمیت بیشتری دارد سرنوشت خودِ این فناوری است. غولهای سیلیکونولی تصور میکنند زیرساختهای لازم برای ساخت یک ابرهوش را در اختیار دارند و برخی پیشبینی میکنند که بهبود خودکار مدلها بدون دخالت انسان ممکن است از سال ۲۰۲۷ آغاز شود. واکنش شدید سیاسی ممکن است پیشرفت سریع هوش مصنوعی را متوقف کند، اما یک سقوط مالی بعید است چنین قدرتی داشته باشد.