سندسازی به وامهای خرد رسید
تصور می شود داستان پر سر و صدا و همراه با حاشیههای مختلف وام بانکی حالا حالاها مهمان خانواده بانکی و نظام بانکی است. داستان از آنجایی شروع می شود که شورای پول و اعتبار با بر سر زبان انداختن تغییر نرخ سود با توجه به کاهش نرخ تورم از سوی برخی دولتمردان نرخ سود و بهره بانکی را تعدیل کرد.
بانک مرکزی و شورای پول و اعتبار بعد از کاهش نرخ سود و بهره بانکی مصوبات مختلف اما مرتبط با نرخ سود و بهره بانکی را مصوب کردند، این مصوبات با توجه به کاهش قدرت خرید مردم و ثبات چند ساله وام و تسهیلات خرد صورت گرفته بود در این میان میزان وام خرد خرید کالا با افزایش 2 برابری به 10 میلیون تومان افزایش یافت.
وام خرید کالا جز وامهای خرد محسوب میشود و در تصمیمات اخیر شورای پول و اعتبار میزان سود بازپرداخت اسمی این وام با توجه به عقود مبادلهای 21 درصد محاسبه شده است.در چند وقت گذشته با افزایش میزان انواع وام بخش تقاضا بیش از بخش عرضه تحریک شده و مردم برای دریافت وامهای مختلف به بانکها مراجعه کردهاند که در این میان وام خرید کالا نیز متقاضی فراوانی دارد.
در رابطه با سمت عرضه این وام همچون دیگر وامها استقبال آنچنانی رخ نداده و بانکها با توجه به میزان کسری بودجه و عدم نقدینگی کافی علاقهای به ارائه وام و تسهیلات خرد ندارد. در کنار عدم نقدینگی کافی در بانکها، نرخ بهره بانکی که از سوی شورای پول و اعتبار تعیین شده آنچنان به مذاق بانکها خوش نیامده و این موضوع از آنجا سرچشمه میگیرد که قیمت تمام شده پول در بانکها در حدود 25 درصد است و بهره تسهیلات مبادلهای در حدود 21 درصد اسمی است، از این رو بانکها نقدینگی خود را در راههای پر منفعتتری سرمایهگذاری میکنند.
از آن رو نرخ بهره، 21 درصد اسمی گفته میشود که در زمان محاسبه میزان بازپرداخت در طول دوره 36 ماهه در حدود 24 تا 26 درصد میشود.
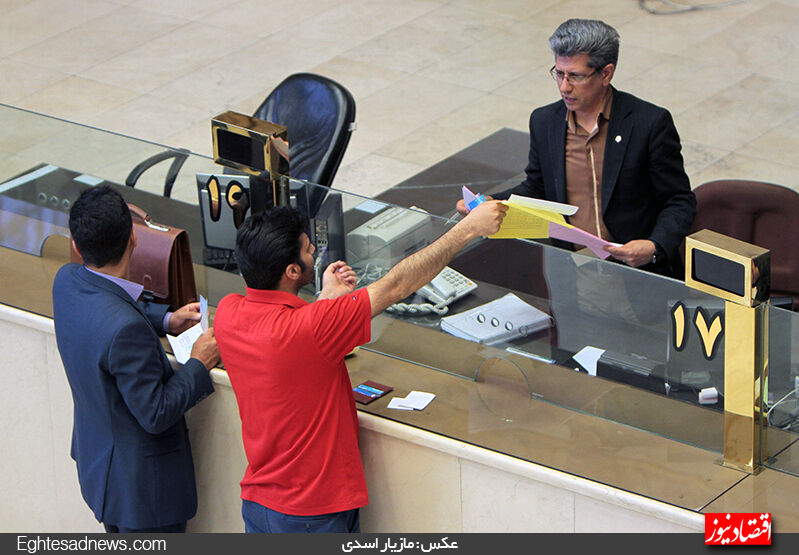
برای دریافت وام خرید کالا متقاضی باید فاکتور خرید کالا را به بانک ارائه دهد و بانک تا سقف 10 میلیون تومان چکی به متقاضی ارائه میکند.در ضمانت دریافت این وام متقاضی باید فیش حقوقی، مدارک محل سکوت و ضامن ارائه کند و مدرک قابل اعتماد در رابطه با محل سکونت اجاره نامه رسمی به نام فرد متقاضی قابل قبول است.
همانطور که گفته شد برای دریافت وام خرید کالا فرد متقاضی باید فاکتور خرید ارائه کند اما در اکثر مواقع خریدی صورت نگرفته و فرد تنها به دنبال استفاده از نقدینگی وام خرید کالا در مسیر دیگری است که این موضوع نیز رد وام خرید خودرو بسیار دیده می شود.
در این رابطه یک متقاضی وام خرید کالا که در چند وقت اخیر دسترسی به این وام بسیار سخت شده است، در گفتوگو با اقتصادنیوز، بیان کرد: به آن دلیل به دنبال وام کالا بودم تا بتوانم نقدینگی آن را در کمبود خرید مسکن جبران کنم.
او با بیان این که راحتترین وامی که بانک در مدت زمان زودتری در اختیار قرار می دهد وام خرید کالا است، ادامه داد: با مراجعه به فروشگاه لوازم خانگی یکی از اقوام فاکتور خریدی به مبلغ 13 میلیون تومان دریافت کردم و با ارائه به بانک سقف 10 میلیون تومان وام را برای من در نظر گرفتند.
وی گفت: در زمان دریافت وام بانک اعلام کرد که 4میلیون تومان به حساب ایجاد شده واریز کنید تا مبلغ چک وام با میزان فاکتور خرید یکسان شود.
این فرد در رابطه با تفاوت یک میلیونی مبلغ چک و مجموع واریزی در حساب خاطرنشان کرد: به عنوان ضمانت بانک در حدود یک میلیون تومان از وام پرداختی را نزد خود نگه میدارد و در پایان دوره پرداخت آن را قابل دسترس برای متقاضی وام قرار خواهد داد.
او ادامه داد: بانک مدعی شده که سود 20درصد برای مبلغ ضمانت در نظر گرفته میشود.
در رابطه با وام خرید کالا یک کارمند بانک به اقتصادنیوز، گفت: در زمان ارائه وام خرید کالا مبلغی در حدود یک میلیون تومان به عنوان ضمانت نزد بانک قرار می گیرد.
او با تاکیر بر این که با وجود تصویب افزایش میزان وام خرید کالا از سوی شورای پول و اعتبار همچنان برخی بانکها سقف این وام را 5 میلیون تومان در نظر گرفته اند، بیان کرد: دریافت ضمانت یک میلیون تومان در ارائه وام خرید کالا کاملا قانونی بوده و طبق بخشنامه بانک مرکزی چنین رفتاری صورت میگیرد.
این کارمند نظام بانکی افزود: میزان سود اسمی وام خرد خرید کالا 21 درصد است اما در واقعیت و زمانی که در فرمول ارائه تسهیلات قرار میگیرد میزان بهره وام بیش 24 درصد محاسبه میشود.
در رابطه با وام بانکی یک فرد در گفتوگو با اقتصادنیوز، گفت: دریافت وام بانکی بسیار کار مشکلی است و اگر فردی بتواند وامی دریافت کند آن را صرف هزینههای مهم زندگی خود همچون خرید خانه خواهد کرد. از این رو برای آن مهم نیست که نام وام چه باشد و بانک برای چه کاری وام را در اختیار متقاضی قرار میدهد.
او خاطرنشان کرد: کار بسیار اشتباهی است که وام دریافتی خرید کالا یا خودرو را در همین مسیر هزینه کرد در حالی که افراد نیازهای مهمتری دارند.
به گزارش اقتصادنیوز، حال با توجه به نیازهای مردم و روند ارائه تسهیلات بانکی میتوان گفت نظام بانکی باید به سمتی حرکت کند تا مردم در صورت مراجعه برای دریافت وام برای رفع نیاز خود مجبور به در چارچوب قرار گرفتن تسهیلات نباشند و مردم درگیر نامهای متعدد تسهیلات نباشند، این گفته از آن رو نیست که بانک برای ارائه تسهیلات چارچوب و مقررات را رعایت نکنند، منظور آن است که روند ارائه تسهیلات بهگونهای نباشد تا مردم برای دریافت یک وام 10 میلیونی مجبور به سندسازی شوند.