ابهام بزرگ در فرمول جدید خوراک پالایشگاهها/سرنوشت ضریب ۹۵ درصدی چه میشود؟
به گزارش اقتصادنیوز به نقل از دنیای بورس، تصویبنامه جدید هیئت وزیران درباره نحوه قیمتگذاری خوراک و فرآوردههای پالایشی، معادلات مالی این صنعت را با تغییراتی مواجه کرده است. بر اساس این مصوبه که در پنجم مهرماه ۱۴۰۵ به تصویب رسیده و از ابتدای مهرماه جایگزین ابلاغیه پیشین وزارت نفت شده، تخفیف نفت خام سبک از پنج دلار به دو دلار و تخفیف نفت خام سنگین از شش دلار به حدود ۴.۱ دلار در هر بشکه کاهش یافته است. تغییری که در نگاه نخست، افزایش هزینه خوراک و کاهش حاشیه سود پالایشگاهها را به دنبال دارد.
با این حال، بررسی آثار این مصوبه به تحلیل محمد ذریه زهرایی، تحلیلگر بازارهای مالی نشان میدهد که نمیتوان تمام پیامدهای آن را به کاهش تخفیف خوراک محدود کرد. از یک سو، تغییر شاخصهای قیمتگذاری و تعدیلهای کیفی، فرمول محاسبه کرکاسپرد را تحت تأثیر قرار میدهد و از سوی دیگر، بند مربوط به شرایط اضطرار میتواند با تغییر مبنای قیمتگذاری فرآوردهها، آثار بسیار بزرگتری بر سود و زیان شرکتهای پالایشی داشته باشد.
کاهش تخفیف نفت خام؛ فشار بر حاشیه سود پالایشگاهها
ذریه زهرایی، تحلیلگر بازار سرمایه، با بررسی تغییرات ابلاغیه جدید معتقد است مهمترین تغییر در بخش قیمتگذاری خوراک، کاهش تخفیف نفت خام سبک و سنگین است. در فرمول قبلی، قیمت پایه نفت خام بر اساس میانگین قیمتهای نفت عمان، دبی و برنت محاسبه و سپس پنج دلار از قیمت نفت خام سبک و شش دلار از قیمت نفت خام سنگین کسر میشد. در فرمول جدید، این ارقام بهترتیب به دو دلار و حدود ۴.۱ دلار رسیدهاند.
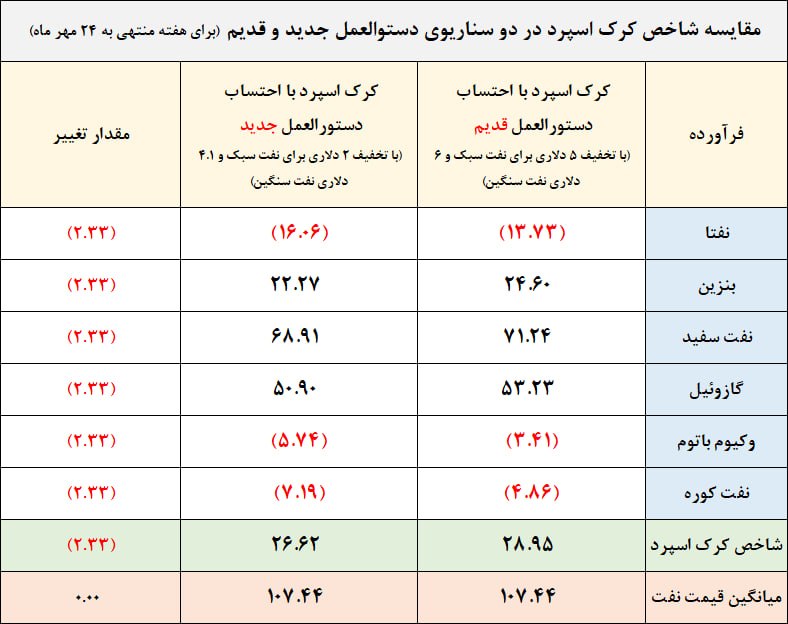
به این ترتیب، با فرض ثابت ماندن سایر اجزای فرمول، قیمت محاسباتی هر بشکه نفت خام سبک سه دلار و نفت خام سنگین حدود ۱.۹ دلار افزایش مییابد. این تغییر به معنای افزایش مستقیم هزینه خوراک پالایشگاههاست و میتواند حاشیه سود عملیاتی آنها را کاهش دهد. میزان اثرگذاری نیز با توجه به ترکیب خوراک دریافتی، سبد محصولات و ساختار عملیاتی هر شرکت متفاوت خواهد بود.
البته برای تحلیل دقیق این تغییر، باید میان تعدیل قیمت به دلیل تفاوت کیفیت نفت خام و تخفیف نهایی در قیمت خوراک تمایز قائل شد. به توضیح تحلیلگران، کسر چند دلار از میانگین قیمت نفتهای مرجع، صرفاً یک تخفیف تجاری متعارف نیست، بلکه بخشی از آن به تفاوت کیفیت نفت خام تحویلی با نفتهای مرجع بینالمللی مربوط میشود.
نفت خام مصرفی پالایشگاهها از نظر شاخص API، میزان گوگرد و سایر ویژگیهای کیفی لزوماً با نفتهای عمان، دبی و برنت یکسان نیست. بنابراین، تعدیل قیمت بر اساس کیفیت باید در محاسبه قیمت نهایی لحاظ شود. در کنار آن، ضریب ۹۵ درصدی فرمول قبلی نیز مطرح است که به گفته این تحلیلگر، با تخفیف نهایی و حمایت از پالایشگاهها در ارتباط بوده و برای ارتقای کیفیت فرآوردهها و اجرای طرحهای بهینهسازی اهمیت داشته است.
با این حال، در متن جدید درباره نحوه اعمال این ضریب توضیح روشنی ارائه نشده است. از همین رو، تا زمان انتشار توضیحات تکمیلی، نمیتوان درباره تداوم یا حذف آن با قطعیت اظهارنظر کرد. این ابهام از آن جهت اهمیت دارد که اثر مالی مصوبه تنها به تغییر دو عدد مربوط به تخفیف نفت خام محدود نمیشود و نحوه محاسبه قیمت نهایی خوراک نیز در نتیجه اثرگذار است.
کرکاسپرد چقدر تغییر میکند؟
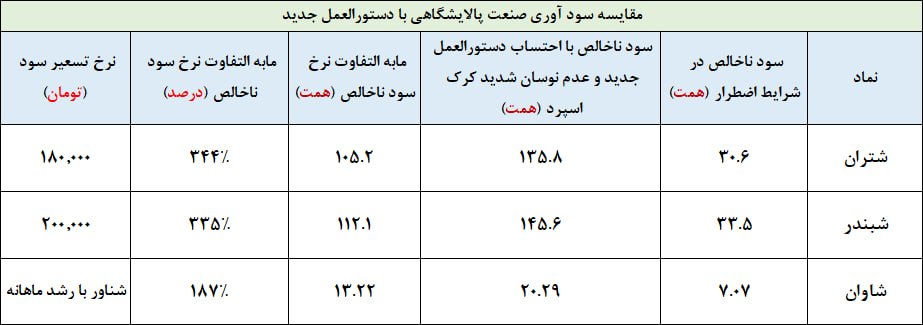
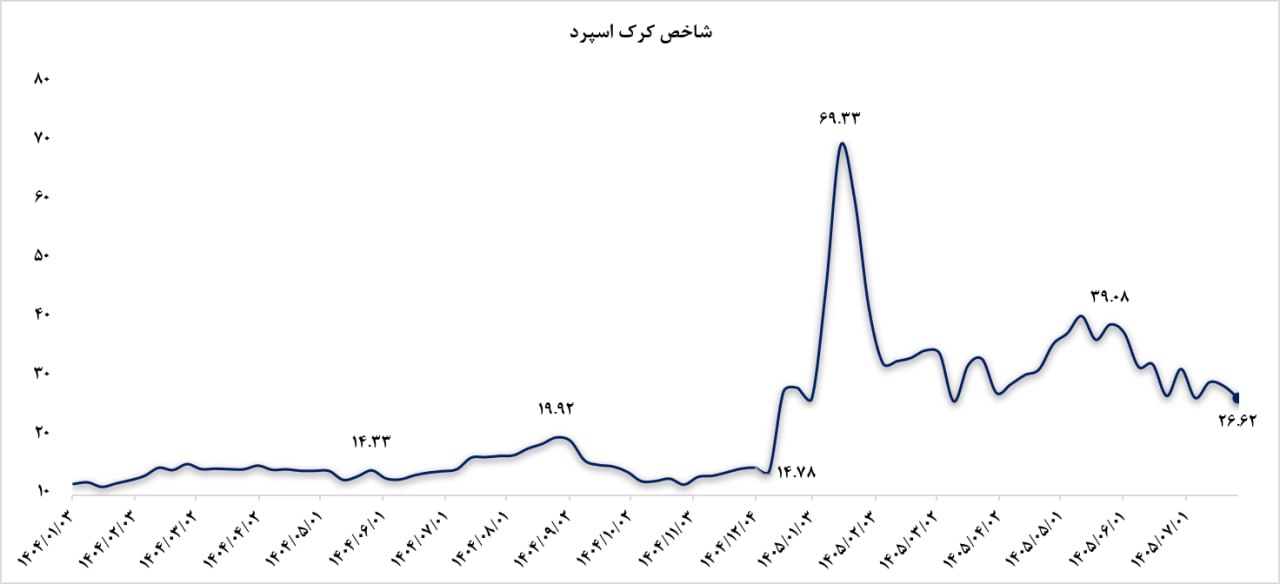
یکی از معیارهای مهم برای بررسی وضعیت سودآوری صنعت پالایش، کرکاسپرد است؛ شاخصی که فاصله میان ارزش فرآوردههای تولیدی و هزینه نفت خام مصرفی را نشان میدهد و در تحلیل عملکرد پالایشگاهها مورد استفاده قرار میگیرد.
بر اساس برآورد اولیه ارائهشده از سوی تحلیلگر، با اعمال فرمول جدید بر مبنای نفت ۱۰۰ دلاری و میانگین قیمتهای هفته گذشته، کرکاسپرد شاخص صنعت حدود دو تا سه دلار در هر بشکه کاهش مییابد. این برآورد در مقایسه با کرکاسپرد حدود ۲۰ دلاری، از اثر محدود تغییر فرمول بر این شاخص حکایت دارد.
البته این محاسبه، یک شاخص عمومی برای صنعت است و الزاماً عملکرد واقعی هیچیک از شرکتهای پالایشی را بهطور کامل منعکس نمیکند. ترکیب محصولات، سهم بنزین و گازوئیل، کیفیت خوراک و میزان تولید فرآوردههای مختلف در پالایشگاهها یکسان نیست. برای نمونه، پالایشگاههایی با سهم بالاتر گازوئیل یا بنزین، ممکن است در برابر تغییر قیمت خوراک و نرخ فروش محصولات، واکنش متفاوتی نشان دهند.
از سوی دیگر، کرکاسپرد محاسباتی با سود خالص شرکت تفاوت دارد. تغییر در ضرایب قیمتگذاری خوراک و فرآوردهها، تعدیلات کیفی و نرخهایی که مبنای تسویه با شرکتهای پالایشی قرار میگیرند، میتوانند آثار مالی متفاوتی ایجاد کنند. بنابراین، محدود بودن کاهش کرکاسپرد در محاسبات اولیه، لزوماً به معنای ناچیز بودن اثر مصوبه بر سودآوری شرکتها نیست.
به همین دلیل، برای ارزیابی نهایی باید علاوه بر شاخص عمومی کرکاسپرد، جزئیات فرمول قیمتگذاری هر فرآورده و شفافسازیهای منتشرشده از سوی شرکتها نیز بررسی شود. برآورد دقیقتر اثر مصوبه بر سود و زیان پالایشگاهها، به اطلاعات عملیاتی و مالی تفصیلی هر شرکت نیاز دارد.
بند اضطرار؛ کانون اصلی نگرانی بازار
با وجود اثر مستقیم کاهش تخفیف خوراک بر حاشیه سود پالایشگاهها، بخش حساستر تصویبنامه جدید به سازوکار قیمتگذاری در شرایط اضطرار مربوط میشود؛ بندی که دامنه اثرگذاری آن میتواند بهمراتب بیشتر از تغییر عادی فرمول خوراک باشد.
بر اساس توضیحات ارائهشده درباره مصوبه، وزارت نفت مجاز شده است در شرایط اضطراری و تا پایان نوسانات ناشی از آن در بازارهای جهانی، سازوکار ویژهای برای قیمتگذاری اعمال کند. طبق این سازوکار، قیمت خوراک معادل فرآوردههای اصلی و فرآوردههای مشخصشده در مصوبه، بر اساس آخرین قیمتهای اعلامی پیش از ۹ اسفند ۱۴۰۴ و با لحاظ نرخ تسعیر ارز همان ماه محاسبه میشود. در مقابل، خوراک معادل فرآوردههای ویژه پالایشی اصولاً بر مبنای نرخ نشریات بینالمللی قیمتگذاری خواهد شد، مگر در مواردی که نرخ تکلیفی مصوب وجود داشته باشد.
اهمیت این بند در آن است که مبنای محاسبه برخی از اقلام را از قیمتهای جاری بازار به نرخهای یک مقطع زمانی گذشته تغییر میدهد. در نتیجه، اگر سازوکار اضطرار به اجرا گذاشته شود، آثار آن صرفاً به افزایش هزینه خوراک محدود نخواهد بود و میتواند از مسیر تغییر نرخهای مبنای قیمتگذاری فرآوردهها، سودآوری پالایشگاهها را به شکل محسوسی تحت تأثیر قرار دهد.
نکته تعیینکننده اینجاست که در متن مصوبه، معیارهای دقیق و روشنی برای احراز شرایط اضطرار مشخص نشده است. تشخیص دامنه و زمان اجرای این سازوکار به وزارت نفت واگذار شده و همین موضوع، پیشبینیپذیری جریان درآمدی شرکتها را کاهش میدهد.
در چنین شرایطی، مسئله اصلی بازار تنها این نیست که فرمول جدید در وضعیت عادی چه میزان از کرکاسپرد کم میکند، بلکه این است که آیا سازوکار اضطرار اجرا خواهد شد، چه اقلامی را دربر خواهد گرفت و قیمتگذاری بر مبنای نرخهای پیش از اسفند ۱۴۰۴ چه اثری بر درآمد و سود شرکتها خواهد داشت.
شفافسازی پالایشگاهها از چه اعدادی حکایت دارد؟
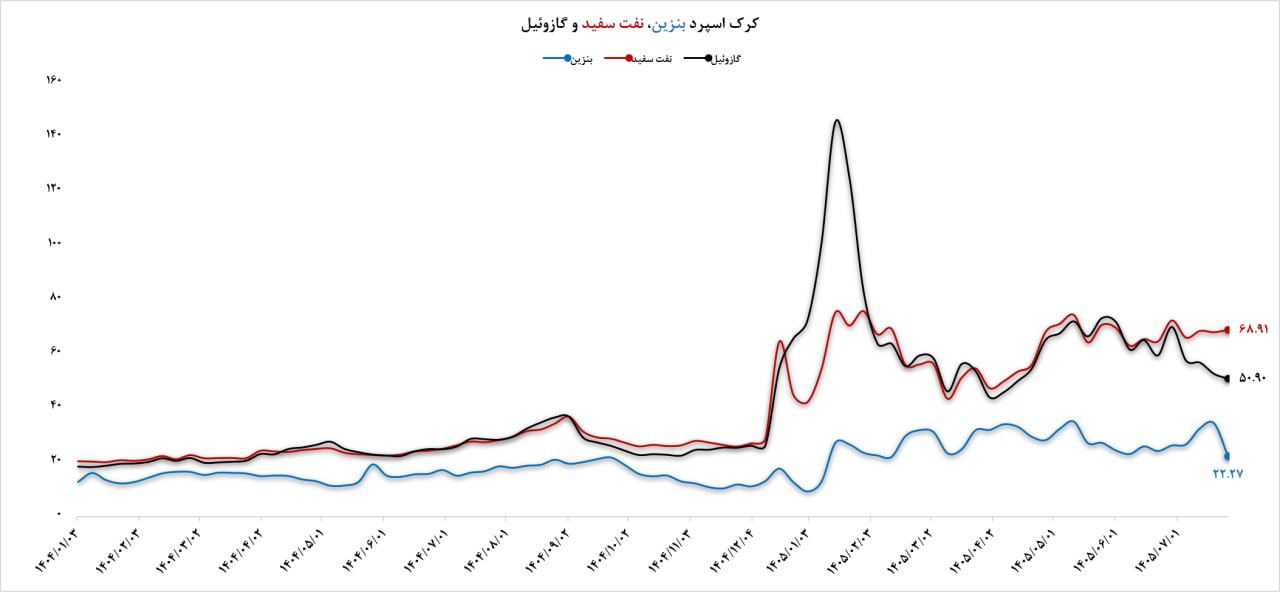
اهمیت بند اضطرار در شفافسازیهای برخی شرکتهای پالایشی نیز بازتاب یافته است. به گفته این تحلیلگر، از میان شش شرکت پالایشی بورسی مورد بررسی، سه شرکت درباره آثار احتمالی این بند اطلاعرسانی کردهاند و ارقام مطرحشده نشان میدهد که پیامدهای آن میتواند بسیار بزرگتر از اثر اولیه کاهش تخفیف خوراک باشد.
بر اساس ارقام نقلشده از این شفافسازیها، در سناریوی مطرحشده برای شرکت پالایش نفت تهران، تغییرات سودآوری در حدود ۱۰۵ هزار میلیارد تومان برآورد شده است. همچنین برای پالایش نفت بندرعباس، از افت سودی در حدود ۱۱۲ هزار میلیارد تومان سخن گفته شده است. این ارقام، به دلیل بزرگی و حساسیت موضوع، باید با مفروضات و جزئیات دقیق شفافسازیهای رسمی شرکتها تطبیق داده شوند و بدون بررسی متن کامل آنها نباید بهعنوان نتیجه قطعی عملکرد مالی تلقی شوند.
برای درک ابعاد موضوع، تحلیلگر به سناریویی اشاره میکند که در آن سود شرکت پالایش نفت بندرعباس از حدود ۱۳۵ هزار میلیارد تومان به ۳۰ هزار میلیارد تومان کاهش مییابد؛ تغییری که در صورت تحقق، افتی بسیار سنگین در سودآوری شرکت خواهد بود.
این ارقام در حال حاضر باید در چارچوب سناریوهای محاسباتی و آثار احتمالی بند اضطرار بررسی شوند، نه بهعنوان سود قطعی یا زیان تحققیافته. با این حال، اختلاف قابلتوجه میان نتایج سناریوهای مختلف نشان میدهد که تعیین تکلیف این بند برای تحلیل بنیادی سهام پالایشی اهمیت بالایی دارد.
تغییر شاخصهای قیمتگذاری و تعدیل کیفیت
مصوبه جدید، علاوه بر تغییر تخفیف خوراک، شاخصهای مرجع و روش تعدیل کیفیت نفت خام و فرآوردهها را نیز تغییر داده است.
در بخش شاخص برنت، قیمت تسویه روزانه قرارداد برنت در بورس بینقارهای لندن (ICE Brent Settlement) جایگزین میانگین محاسباتی پلتس موسوم به BWAVE شده است. این تغییر میتواند با اتکا به یک شاخص تسویه روزانه مشخص، شفافیت بیشتری در محاسبات ایجاد کند و بخشی از اختلافنظرها درباره مبنای قیمتگذاری را کاهش دهد.
در بخش تعدیل کیفیت نیز روش محاسبه پیچیدهتر شده است. در فرمول قبلی، تعدیل عمدتاً بر اساس شاخص API انجام میشد، اما در سازوکار جدید، علاوه بر این شاخص، میزان انحراف از محدوده مجاز API و مقدار گوگرد نیز با ضرایب جداگانه در محاسبات لحاظ میشود.
بر اساس ارقام اعلامشده در بررسی مصوبه، جریمه گوگرد به ازای هر هزار واحد در میلیون (ppm) افزایش، از ۰.۲ درصد به ۰.۱ درصد کاهش یافته است. با این حال، اضافه شدن جریمه انحراف از محدوده مجاز API میتواند برای پالایشگاههایی که خوراک دریافتی آنها با مشخصات طراحی واحدهایشان فاصله دارد، هزینه بیشتری ایجاد کند.
در بخش قیمتگذاری فرآوردهها نیز مرجع قیمت بنزین بر اساس کیفیت، از فوب سنگاپور به فوب خلیج فارس تغییر کرده و ردیفهای جدیدی برای بنزین با اکتان ۹۲ در نظر گرفته شده است. همچنین امکان عرضه بنزین غیراکسیژنه با اکتان ۹۱ و بالاتر در بورس انرژی بهصراحت مجاز شده است. این تغییر میتواند مسیرهای فروش پالایشگاهها را توسعه دهد و در صورت فراهم بودن شرایط معاملاتی، به بهبود نقدشوندگی فروش محصولات کمک کند.
در مقابل، سختگیرانهتر شدن برخی الزامات کیفی، از جمله استاندارد گوگرد نفت سفید که در بررسی ارائهشده از ۵۰۰۰ به ۵۰ ppm تغییر کرده، میتواند ریسک عدمالنفع صادراتی را برای محصولات خارج از استاندارد افزایش دهد. میزان این اثر به مشخصات محصول، بازار مقصد و امکان فروش یا فرآوری مجدد آن بستگی دارد.
اثر متفاوت مصوبه بر شرکتهای پالایشی
ترکیب خوراک دریافتی، یکی از عوامل اصلی در تعیین میزان اثرپذیری شرکتهای پالایشی از تغییرات جدید است. بر اساس اطلاعات ارائهشده در بررسی این مصوبه، پالایش نفت اصفهان با نماد «شپنا» و پالایش نفت تبریز با نماد «شبریز» عمده خوراک خود را بهصورت نفت خام سبک دریافت میکنند. در مقابل، پالایش نفت تهران با نماد «شتران» و پالایش نفت شیراز با نماد «شراز» عمدتاً از نفت خام سنگین استفاده میکنند. برای «شبریز» نیز در توضیحات اولیه به دریافت عمده نفت سنگین اشاره شده است؛ بنابراین، ترکیب واقعی خوراک این شرکت و نسبت نفت سبک و سنگین آن باید از دادههای عملیاتی دوره مورد بررسی استخراج شود.
پالایش نفت لاوان با نماد «شاوان» بخشی از خوراک خود را بهصورت میعانات گازی و بخشی را بهصورت نفت خام سبک دریافت میکند. پالایش نفت ستاره خلیج فارس نیز خوراک ورودی خود را از میعانات گازی تأمین میکند.
در بخش میعانات گازی پارس جنوبی، تغییرات مصوبه تا حدی متفاوت است. تخفیف این خوراک که در ابلاغیه قبلی دو دلار بود، برای واحدهایی که تا پایان سال ۱۴۰۵ به بهرهبرداری رسیدهاند، به حدود ۳.۱ دلار افزایش یافته است. در نتیجه، برای واحدهای مشمول این حکم، قیمت محاسباتی میعانات گازی میتواند حدود ۱.۱ دلار در هر بشکه کاهش یابد. با این حال، برای واحدهایی که پس از سال ۱۴۰۵ مشمول دریافت خوراک میعانات گازی میشوند، این تخفیف در نظر گرفته نشده است.
از این منظر، تغییرات جدید برای تمام شرکتها اثر یکسانی ندارد. پالایشگاههای متکی به نفت خام سبک یا سنگین با افزایش متفاوت هزینه خوراک روبهرو میشوند، در حالی که واحدهای دریافتکننده میعانات گازی، بسته به زمان بهرهبرداری و شرایط شمول مصوبه، ممکن است از مزیت متفاوتی برخوردار شوند. در عین حال، ترکیب محصولات و جزئیات قیمتگذاری فرآوردهها میتواند این تفاوت اولیه را تشدید یا تعدیل کند.
ابهام در اجرا؛ چالش اصلی تحلیل بنیادی
یکی از مسائل حلنشده در مصوبه جدید، نبود توضیح صریح درباره ضریب ۹۵ درصدی فرمول قبلی است. این ضریب در محاسبات پیشین نقش داشته، اما متن جدید بهروشنی مشخص نمیکند که آیا همچنان باید اعمال شود یا خیر. از آنجا که اثر این ضریب بر قیمت نهایی خوراک میتواند قابلتوجه باشد، روشن شدن وضعیت آن برای برآورد دقیق سودآوری شرکتها ضروری است.
ابهام دیگر به تعریف شرایط اضطرار بازمیگردد. مشخص نیست چه شرایطی مصداق اضطرار محسوب میشود، چه مرجعی آغاز و پایان آن را تعیین میکند و سازوکار ویژه قیمتگذاری دقیقاً برای چه مدتی و چه اقلامی اعمال خواهد شد.
این عدم قطعیت، ارزیابی آینده صنعت را دشوار میکند. در شرایطی که تغییرات عادی فرمول خوراک میتواند اثر نسبتاً محدودی بر شاخص عمومی کرکاسپرد داشته باشد، اجرای بند اضطرار قادر است مبنای محاسبه درآمد و هزینه شرکتها را بهطور اساسی تغییر دهد. به همین دلیل، بازار برای سنجش آثار واقعی مصوبه باید منتظر توضیحات تکمیلی وزارت نفت، جزئیات اجرایی و گزارشهای مالی شرکتها بماند.
فشار بر سودآوری، فراتر از یک تغییر فرمول
تصویبنامه جدید قیمتگذاری خوراک و فرآوردههای پالایشی، از یک سو با کاهش تخفیف نفت خام سبک و سنگین، هزینه خوراک را افزایش میدهد و از سوی دیگر، با تغییر شاخصهای مرجع، تعدیل کیفیت و ضوابط فروش برخی فرآوردهها، ساختار محاسبات مالی صنعت را دستخوش تغییر میکند.
برآورد اولیه از کاهش دو تا سه دلاری کرکاسپرد عمومی نشان میدهد که اثر مستقیم تغییر فرمول در این محاسبه محدود است، اما این شاخص بهتنهایی برای سنجش اثر نهایی بر سود شرکتها کفایت نمیکند. آثار تعدیلات کیفی، ضریب ۹۵ درصدی و نحوه تسویه خوراک و فرآوردهها نیز باید در محاسبات لحاظ شوند.
با این حال، نگرانی اصلی بازار به بند شرایط اضطرار مربوط میشود؛ بندی که به دلیل نامشخص بودن معیارهای اجرا و احتمال بازگشت مبنای قیمتگذاری برخی فرآوردهها به نرخهای پیش از ۹ اسفند ۱۴۰۴، میتواند تغییرات بسیار بزرگتری در سودآوری شرکتهای پالایشی ایجاد کند.
در نهایت، ارزیابی دقیق پیامدهای این مصوبه به سه عامل وابسته است: روشن شدن نحوه اعمال ضریب ۹۵ درصدی، تعیین معیارهای اجرایی شرایط اضطرار و انتشار گزارشهای مالی و شفافسازیهای تکمیلی شرکتها. تا پیش از مشخص شدن این موارد، جهت کلی فشار بر سودآوری صنعت قابلتشخیص است، اما اندازه نهایی اثر بر هر نماد همچنان به مفروضات محاسباتی و نحوه اجرای مصوبه وابسته خواهد بود.