«چشم و همچشمی» بانکها درآمدزایی بانکها را نابود کرده است
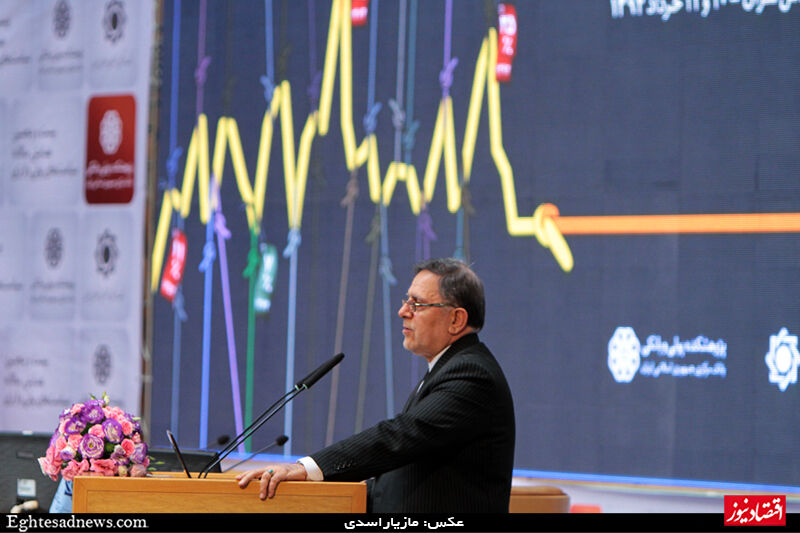
به گزارش اقتصادنیوز، ولیالله سیف که در پنجمین همایش سالانه بانکداری الکترونيک و نظامهای پرداخت سخن میگفت، بیان کرد: شرايط پساتحريم، به معنی برقراری ارتباط و تعامل کامل با بازار بينالمللی است. نظام بانکی کشور به لحاظ کسب و کار بيش از يک دهه از روندهای بينالمللی دور بوده است و به لحاظ تعاملات خرد، نظير کارتهای بينالمللی پرداخت، اين فاصله به بيش از دو دهه میرسد. اين شرايط دو چالش عمده پيش روی نظام پولی کشور گذاشته است؛ تطبيق با استانداردها، فرايندها و مختصات کسب و کار بانکی در محيط بينالملل و تعامل و برقراری ارتباط با بانکها و نهادهای پولی و تسويه بينالمللی.
وی در ادامه گفت: توسعه نظام پرداخت الکترونيکی کشور در اين دو دهه، گرچه با پيشرفتها و تحولات شگرفی همراه بوده، ليکن محيط گلخانهای رشد و نمو آن، اعوجاجات پرهزينهای را به نظام پولی کشور تحميل کرده است. قوانين و مقررات حکم بر تعريف روابط بين نهادهای مهم نظام پرداخت، اعم از بانک مرکزی، بانکها و ارايهدهندگان خدمات پرداخت به صورت مبهم و با افت و خيز و تغييرات ناگهانی ناشی از تغيير دولتها همراه بوده است.
وی افزود: اصول کميته بال در خصوص سامانههای پرداخت و تسويه و اخيراً اصول زيرساخت بازارهای مالی، در ايجاد و راهبری سامانههای پرداخت بانکی مورد توجه و رعايت دقيق قرار نگرفته است. برنامهريزی و وضع مقررات و چارچوبها به جای کسب و کار بانکی، معطوف به جاهطلبیهای فناورانه بوده که لزوماً به معنی ارتقای کارايی و اثربخشی نظام بانکی در کل نبوده است.
سیف یادآور شد: حسابرسی سرمايهگذاری و هزينهکرد در حوزه فناوری بانکها بر مبنای دستاوردها و نتايج حاصل از آنها صورت نگرفته و عمدهترين وجه توسعه معطوف به رقابت در کسب رسوب وجوه و بدتر از آن رقابت در شهرت بوده است. اين امر موجب شده که هزينهکرد در حوزه فناوری در ميان حجم عظيم هزينههای مالی بانکها ناپديد شود. افزايش هزينهها در حوزه فناوری بدون حسابرسی و سنجش دقيق اثر آن، باعث شده تا به صورت غيرمستقيم از طريق افزايش هزينههای عملياتی بانکها، فاصله بين نرخ تجهيز و تخصيص را بيشتر کرده و در نهايت هزينههای تامين مالی را افزايش دهد.
وی همچنین عنوان کرد: کسب و کار بانکی متناسب با امکانات فناوری توسعه نيافته و هر روز فاصله آن نيز بيشتر شده است، به گونهای که غلبه حوزههای فناوری در کسب و کار و انفعال حوزههای بانکداری و کسب و کار منجر به خلق محصولاتی شده که نه با اهداف بانک، نه با اهداف نظام بانکی و نه با اهداف کلان اقتصادی کشور همراستا نيستند. برکناری از تحولات بينالمللی، فقر دانش بانکی را به بهانه بومیسازی موجب شده است. به گونهای که به سختی میتوان محصولات بانکهای ايران را در نظام بانکی بينالمللی توجيهپذير دانست.
رئیس کل بانک مرکزی یادآور شد: ساختار کسب و کار بانکی در حوزه نظامهای پرداخت، به علت فقر دانش، عدم حسابرسی و رقابتهای کور و چشم و همچشمی بانکها آسیب دیده و این اتفاق ها منجر به حذف کارمزدها و نابودی مهمترين جنبه درآمدزايی بانکها شده است.
لزوم بازسازی نظام بانکی با توجه به گشایش پسابرجام
رییس کل بانک مرکزی افزايش هزينهها در حوزه فناوري بدون حسابرسي و سنجش دقيق اثر آن را موجب افزايش هزينههاي عملياتي بانکها به صورت غيرمستقيم دانست و تصریح کرد: این موضوع با ایجاد فاصله بين نرخ تجهيز و تخصيص در نهايت هزينههاي تامين مالي را افزايش می دهد.
سیف با اشاره به اینکه کسب و کار بانکي متناسب با امکانات فناوري توسعه نيافته و هر روز فاصله آن نيز بيشتر شده است افزود: غلبه حوزههاي فناوري در کسب و کار و انفعال حوزههاي بانکداري و کسب و کار منجر به خلق محصولاتي شده که نه با اهداف بانک، نه با اهداف نظام بانکي و نه با اهداف کلان اقتصادي کشور همراستا نيستند.
رییس کل بانک مرکزی برکناري از تحولات بينالمللي، به بهانه بوميسازي را عامل فقر دانش بانکي دانست به گونهاي که به سختي ميتوان محصولات بانکهاي ايران را در نظام بانکي بينالمللي توجيهپذير کرد.
وی تاکید کرد: ساختار کسب و کار بانکي در حوزه نظامهاي پرداخت، به علت فقر دانش، عدم حسابرسي و رقابتهاي کور و چشم و همچشمي بانکها منجر به حذف کارمزدها و نابودي مهمترين جنبه درآمدزايي بانکها شده است.
سیف با بیان اینکه بازسازي نظام بانکي کشور با توجه به گشايش پسابرجام و مسايل موجود، چالشي بزرگ است گفت: مهمترين عامل در اين چالش، لزوم بازنگري در نگرشها و رفتار حرفهاي بانکداران ماست ضمن آنکه بانک مرکزي از ابتداي دولت تدبير و اميد، فاصله بين مطلوب و موجود را درک کرده است. از اين رو به عنوان اولين گام، بازسازي و بازآرايي بانک مرکزي را به عنوان ناظر و تنظيمکننده روابط در نظام پولي کشور، در قالب طرح بانک مرکزي 1400 کليد زد.
نقشه راه بانک مرکزی با 54 پروژه و تحول نظام بانکی
رییس کل بانک مرکزی با اشاره به اینکه نقشه راه بانک مرکزي بر اين فلسفه استوار است که براي تحول در نظام بانکي، پيش از هر چيز بايد مقام ناظر آن تحول يابد تصریح کرد: ۵۴ پروژه در نقشه راه بانک مرکزي 1400، تعريف شده است که بيش از نيمي از آنها به بازسازي نهادي بانک مرکزي در حوزههاي قانوني، مقرراتي و ارتباط آن با بازار پول مربوط هستند.
وی در ادامه افزود: در يافتههاي نقشه راه، مهمترين چالش بين مقام ناظر و بانکها، همراستا کردن نگرشها در وضع مقررات و دستورالعملها و سياستگذاري است؛ به گونهاي که در يک سازکار نهادي و منسجم، تعامل بين سياستگذار و نظارت شونده براي اجراي دقيق سياستها فراهم شود.
سیف نقشه راه بانک مرکزي را الگويي مناسب براي تدوين نقشه راه در حوزه بانکها بیان کرد و گفت: تحول در نظام بانکي، همانند آنچه که در نقشه راه 1400 بانک مرکزي در نظر گرفته شده است، بايد معطوف به محورهای زير باشد:چگونه بانک را مطابق با الگوهاي بينالمللي به يک موسسه مالي استاندارد و قابل مديريت و حسابرسي تبديل کنيم؟
چگونه ميتوانيم الگوهاي کسب و کار بانک خود را منطبق با روندهاي بينالمللي تنظيم کنيم، به گونهاي که در رقابت با بانکهاي بينالمللي بتوانيم نجات پيدا کرده و رشد کنيم؟
رییس شورای پول و اعتبار ، دو حوزه که در شرايط پسابرجام به سرعت نظام بانکي در زمينه نظامهاي پرداخت و تسويه تحت تاثير قرار خواهد داد را اینگونه برشمرد: «برقراري روابط بانکداري تجاري و عمده از طريق ارتباط با شبکههاي نقل و انتقال پول و تسويه» و « اتصال زيرساختهاي پرداختهاي خرد به شبکههاي بينالمللي کارت و حوالجات خرد.»
سیف با بیان اینکه در احياي اين روابط توجه به کارمزد محور کردن خدمات، يکي از مهمترين و کليديترين نکاتي است که بايد مد نظر بانکهاي ما قرار گيرد افزود: براي برقراري ارتباط با بانک های بین المللی بايد به صورت منسجم و متحد عمل شود. تفرق در رابطه با نهادها و شرکتهاي جهاني، با توجه به کمبود تجربه بومي، نتيجهاي جز متضرر شدن کشور به دنبال نخواهد داشت ضمن آنکه باید به ياد داشته باشيم که فاصله با جهان را با خودباختگي و شيفتگي نامعقول جبران نکنيم.
سخنان دیگر سخنرانان پنجمین همایش سالانه بانکداری الکترونيک و نظامهای پرداخت را در اینجا بخوانید.