رمزگشایی از نرخ خوراک در پتروشیمیهای گازی
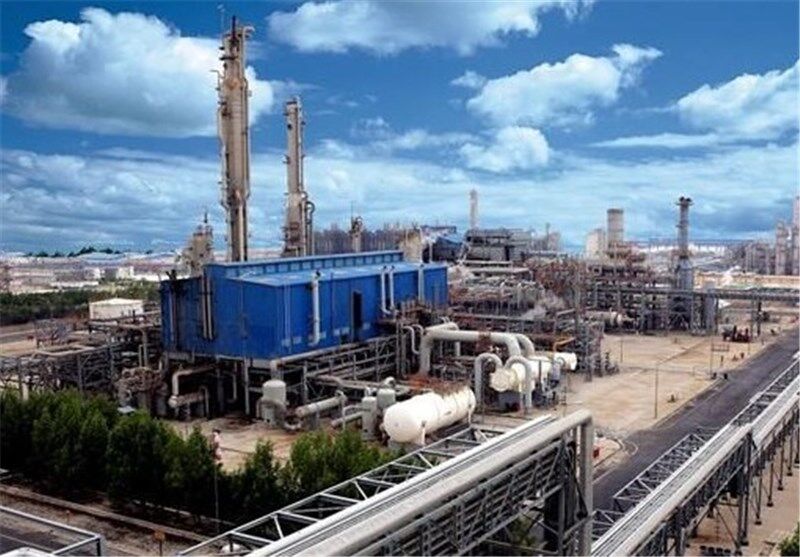
«قیمتگذاری خوراک»، عبارتی است که در سالهای اخیر بارها به گوش فعالان اقتصادی رسیده و مایه ابهام بسیاری از تصمیمگیریها است. این شائبه بر سر بزرگترین گروه بورس تهران، یعنی محصولات شیمیایی با بیش از 23 درصد ارزش بازار بورس، سایه گستردهای انداخته است. برخی حتی تا آنجا پیش رفتهاند که افزایش نرخ خوراک در اواخر سال 92 را بلای جان بورس تهران نامیدند. در این میان اما، بررسی دقیقتر نشان میدهد این موضوع به اندازهای که در برخی موارد به آن اشاره میشود نمیتواند بر بازار سرمایه اثرگذار باشد. به عبارت دقیقتر، تاثیر عمده تغییر نرخ خوراک بر پتروشیمیهایی است که خوراک گازی مصرف میکنند؛ در این میان میتوان از نمادهایی مثل «شفن»، «کرماشا»، «شیراز»، «شپدیس»، «خراسان» و «زاگرس» نام برد که در مجموع فقط 4 درصد ارزش بازار بورس و فرابورس را تشکیل میدهند.
فشار خوراک متوجه متانولسازان
در این شرایط، بررسی «اقتصادنیوز» نشان میدهد اثرگذاری نرخ خوراک حتی در سودآوری پتروشیمیهای مزبور، بیشتر متوجه آنهایی است محصول اصلی آنها متانول است، نظیر پتروشیمی فناوران و زاگرس. این در حالی است که اورهسازان از این موضوع چندان متضرر نمیشوند. همچنین، لازم به یادآوری است که در صورت افزایش نرخ خوراک گازی، پتروشیمیهای اورهساز اعلام کردهاند که باید نرخ فروش اوره نیز آزاد شود؛ این موضوع میتواند در مجموع حتی به نفع شرکتهای مزبور تمام شود.
جدال بر سر نرخ خوراک
با وجود موارد یادشده، اختلافات زیادی میان وزارت نفت و پتروشیمیهای گازی بر سر نرخ نهایی خوراک وجود دارد. در واقع، پس از افزایش نرخ خوراک به 13 سنت بر مترمکعب، سال گذشته پتروشیمیهای مزبور خوراک گازی را با در نظر گرفتن ارز مبادلهای 2650 تومانی، حدود 3445 ریال خریداری میکردند. این در حالی است که عمده آنها در صورتهای مالی سال جدید خود، نرخ خوراک را 8 سنت با ارز مبادلهای 2850 تومانی در نظر گرفتهاند که برابر 2280 ریال میشود. یعنی آنها نه تنها تلاش زیادی جهت کاهش نرخ خوراک پتروشیمیها انجام میدهند، بلکه این ارقام را در صورتهای مالی خود نیز لحاظ کرده و به آن اعتقاد دارند.
در این میان اما، وزارت نفت نظر دیگری دارد و معتقد به کاهش نرخ خوراک پتروشیمیها نیست. در اینباره، بیژن زنگنه، وزیر نفت کشور، معتقد است پتروشیمیها حتی با نرخ خوراک 25 سنتی نیز میتوانند سودآوری لازم را داشته باشند. هرچند تعیین چنین نرخهایی خارج از عرف است، اما این اظهارات نشان میدهد وزارت نفت تمایلی برای کاهش نرخ خوراک گازی به کمتر از 13 سنت ندارد. در این شرایط، با وجود فشار شرکتهای پتروشیمی، سرسختی اخیر وزارت نفت نشان میدهد تعیین نرخ خوراک کمتر از کف 13 سنتی (از نظر وزارت مزبور) اندکی دور از انتظار است.
با این حال، همانطور که اشاره شد اثرگذاری این نرخ بر سودآوری بسیاری از شرکتها محدود است و در نتیجه شاید مهمتر از آنکه نرخگذاری چگونه انجام شود، تعیین نرخ خوراک، آن هم برای بلندمدت میتواند به نفع پتروشیمیها و حتی سهامداران آنها باشد. در واقع، رفع ابهام مزبور و تعیین نرخی برای بلندمدت سبب میشود سرمایهگذاران با اطمینان بیشتری اقدام به سرمایهگذاری در شرکتهای مزبور کنند و عملکرد آنها شفافیت بیشتری داشته باشد. عدم تعیین نرخ خوراک باعث شده تا نسبت قیمت به درآمد (P/E) نمادهای یاشده کمتر از 5 مرتبه باشد که مهمترین علت آن، نبود اطمینان به تحقق سودهای پیشبینی شده توسط آنها است (متوسط این نسبت برای کل بورس حدود 5.4 مرتبه است).
چهار سناریو پیش رو
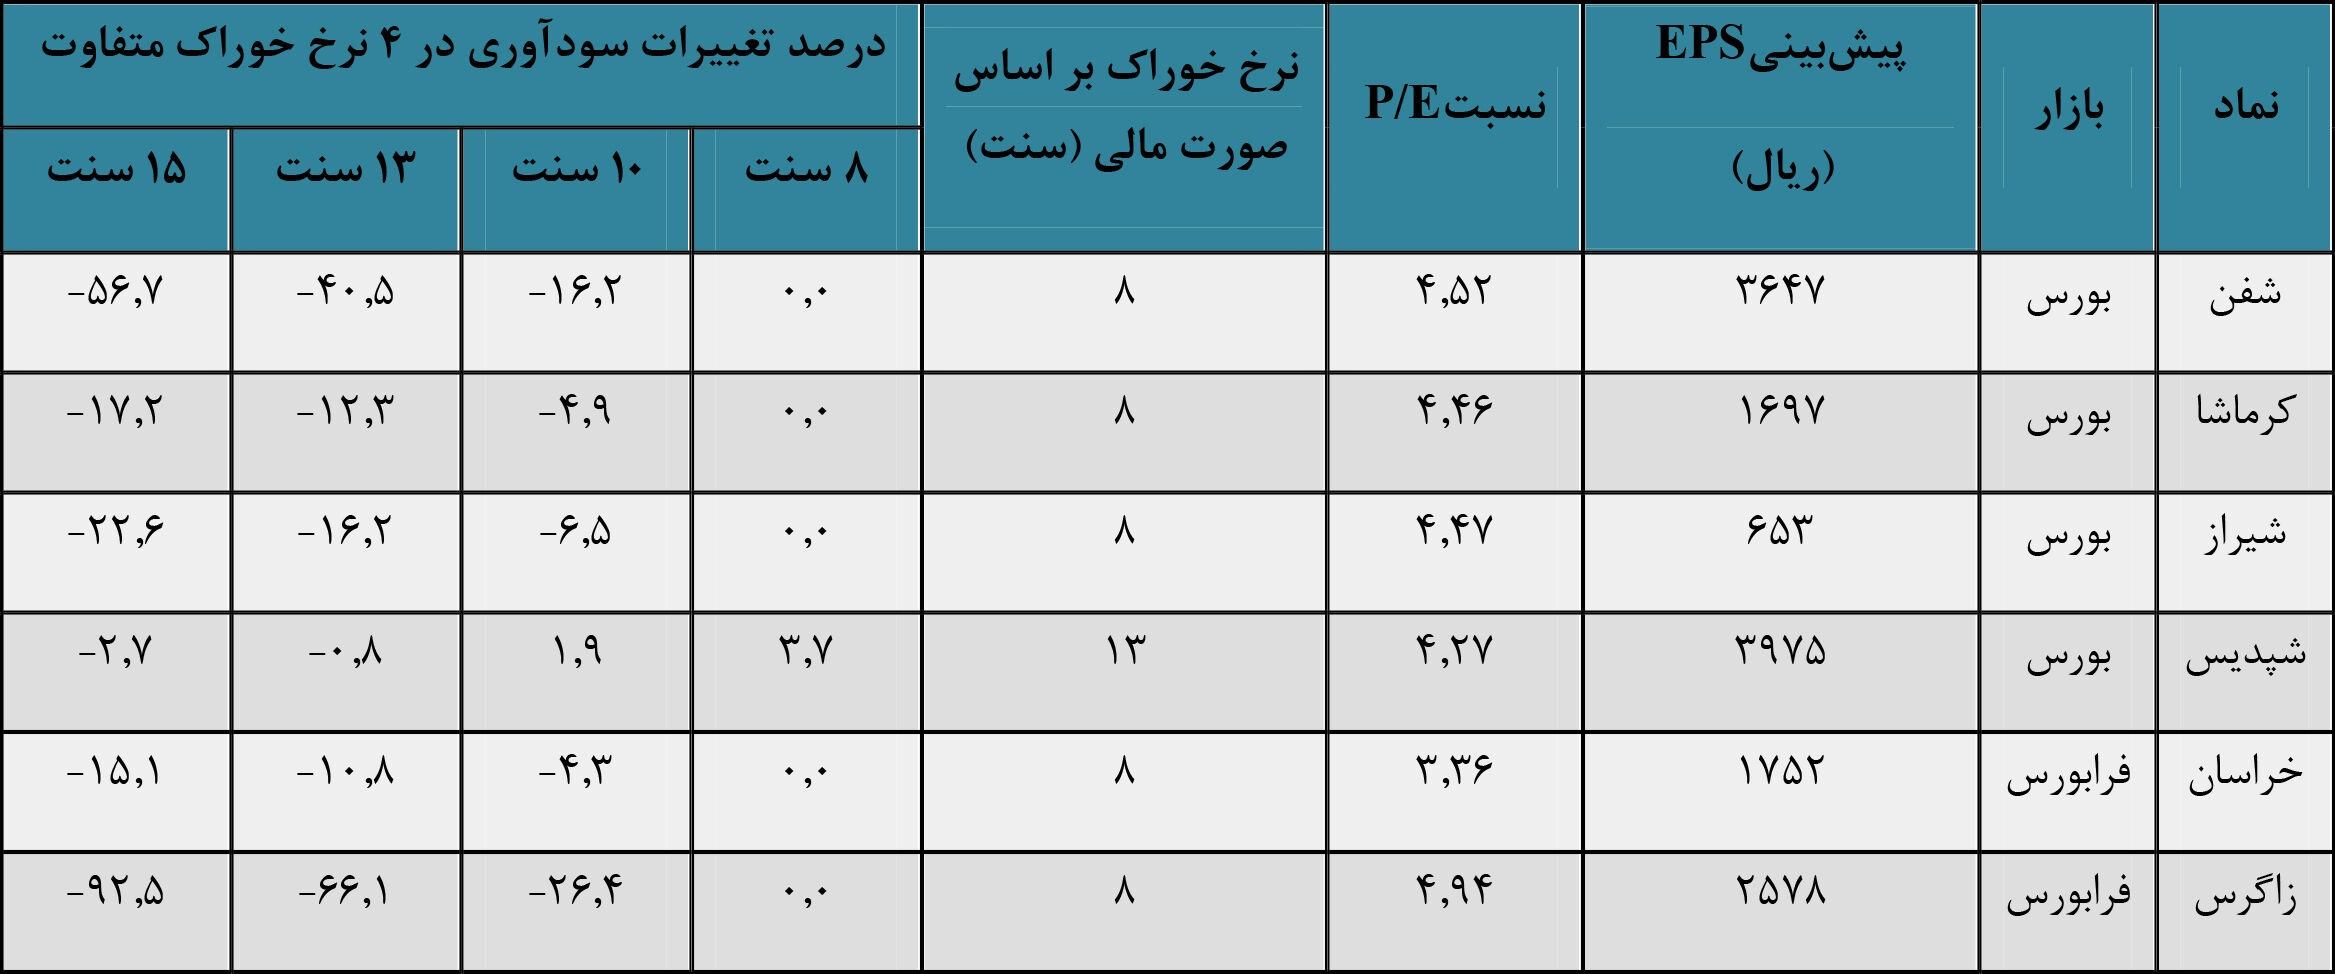
در این شرایط، «اقتصادنیوز» در چهار سناریو متفاوت، تغییرات سودآوری شرکتهای پتروشیمی را بررسی کرده است. به این ترتیب، در جدول مربوطه مشاهده میشود سودآوری نمادهای یادشده، چگونه با تعیین نرخ خوراک به ترتیب به 8، 10، 13 و 15 سنت تغییر میکند. در این میان، به جز پتروشیمی شپدیس که سال مالی متفاوتی دارد (پایان شهریور، پایان سال مالی این نماد است)، سایر پتروشیمیها نرخ خوراک 8 سنتی را برای سال مالی جدید خود در نظر گرفتهاند. بر این اساس، اگر نرخ خوراک به 8 سنت کاهش یابد، پیشبینی سود آنها بدون تغییر میماند.
همچنین، در نرخ خوراک 8 سنتی، سودآوری پتروشیمی شپدیس حدود 3.7 درصد رشد پیدا میکند. این اثرگذاری محدود از سویی به علت آن است که اوره محصول اصلی «شپدیس» است و از طرف دیگر، پیشبینی فعلی سود این نماد تا شهریورماه است؛ در نتیجه حتی کاهش نرخ خوراک در سال جاری، فقط بر هزینههای این شرکت در نیمی از سال مالی اثرگذار خواهد بود. علاوه بر این، تغییر نرخ ارز مبادلهای از 2650 تومان در سال گذشته به 2850 تومان نیز سودآوری این نماد را به علت آنکه بر اساس ارز مرجع سال گذشته صورت مالی ارائه کرده است تحت تاثیر قرار میدهد. بنابراین، حتی در صورت عدم تغییر نرخ خوراک (13 سنت باقی بماند)، پتروشیمی شپدیس اندکی (حدود یک درصد) به علت افزایش نرخ ارز مبادلهای در سال جدید متضرر خواهد شد.
با این وجود باید در نظر داشت بررسی مزبور فقط اثر نرخ خوراک گاز را بر شرکتهای یادشده در نظر گرفته است. این در حالی است که سایر فعالیتها، نظیر طرحهای توسعهای یا نرخهای فروش با توجه به تغییرات قیمتهای جهانی محصولات هر شرکت و همچنین تغییرات نرخ دلار در بازار آزاد میتواند بر سودآوری شرکتهای پتروشیمی اثرگذار باشد. به طور مثال، فرض کنید شرکتی نرخ فروش محصولات خود را با دلار 3000 تومانی محاسبه کرده باشد، حال با توجه به آنکه قیمت دلار از ابتدای سال جاری بیش از 3300 تومان بوده است، این موضوع میتواند موجب سودآوری این شرکت و جبران اثر نرخ خوراک شود.
در نهایت اما، نرخ خوراک 13 سنتی یکی از محتملترین سناریوهای پیش رو خواهد بود و هر نرخی مساوی یا بزرگتر از این رقم، کاهش سودآوری تمامی شرکتهای مورد بررسی را از این محل به همراه خواهد داشت. در این میان، تغییرات سودآوری دو نماد «زاگرس» و «شفن» قابل توجه است. همانطور که اشاره شد، اثرگذاری نرخ خوراک بر متانولسازان بسیار بالا است؛ به طوری که مشاهده میشود در پتروشیمی زاگرس، اگر نرخ خوراک فعلی تغییر نکند، 66 درصد و اگر 2 سنت افزایش یابد (15 سنت) حدود 92 درصد کاهش سودآوری این نماد را شاهد خواهیم بود. در پتروشیمی «شفن» نیز اثر این عامل پررنگ است به طوری که باقی ماندن نرخ خوراک 13 سنتی، باعث افت 40 درصدی سودآوری نماد مزبور میشود.