مقصد اقتصاد در سال آینده
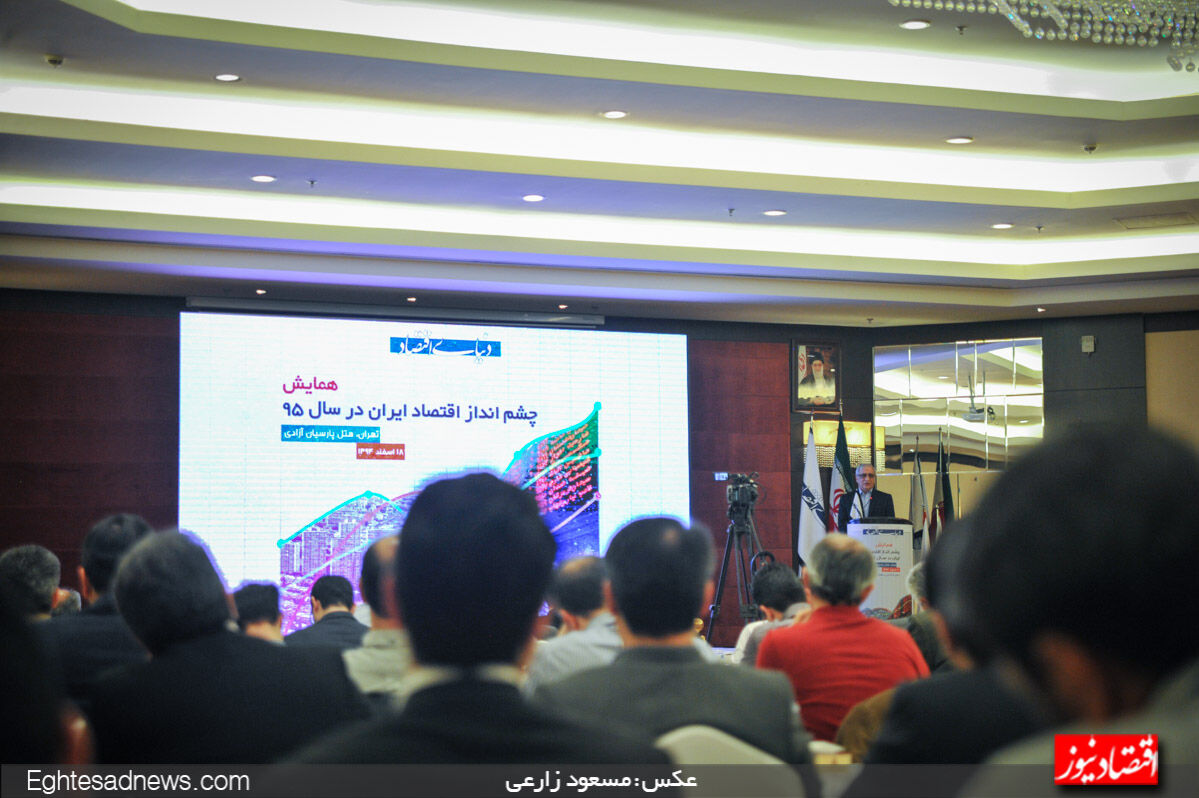
در همایش چشمانداز اقتصاد ایران در سال 95، اقتصاد ایران از 6زاویه بررسی شد. در این همایش که به ابتکار روزنامه «دنیایاقتصاد» برای دومین سال پیاپی برگزار شد، صاحبنظران و کارشناسان در دو سطح، تحولات سال آینده را تحلیل کردند. در سطح اول به بازیگران و عوامل بیرونی محیط اقتصاد ایران پرداخته شد. با نزدیک شدن به روزهای پایانی سال یکی از کلیدیترین سوالها که در ذهن فعالان اقتصادی شکل میگیرد، این است که اقتصاد ایران و به تبع آن بازارها در سال 95 چگونه خواهد بود. بر این اساس، کارشناسان و صاحبنظران برجسته کشور در همایشی ضمن بررسی چشمانداز کلی اقتصاد ایران، دورنمای 6 محور بازار سرمایه، بازار پول، بازار ارز، بازار طلا، بازار مسکن و برجام را در سال 95 بررسی کردند.
از سوی دیگر، ترسیم وضعیت کوتاهمدت، میانمدت و بلندمدت این 6 محور در این همایش با این هدف صورت گرفت تا صاحبان کسبوکار بر اساس اطلاعاتی که کسب میکنند، فعالیتهای مالی و تجاری خود را بنا کنند.
در همایش «چشمانداز اقتصاد ایران در سال 95» که به ابتکار روزنامه «دنیای اقتصاد» برگزار شد، تلاش شده با توجه با توافق هستهای، نظام و چیدمان محدودیتها در پسابرجام و مناطق آزاد شده برای کسبوکار اقتصادی ایران تبیین شود. از سوی دیگر، وضعیت فعلی اقتصاد داخلی و محیط بینالمللی ترسیم و در کنار آن نقش بانکها بهعنوان بازیگر مسلط تامین مالی در کشور نیز تشریح شد. در این همایش، دکتر حسین عبده تبریزی، مشاور وزیر راه و شهرسازی به تشریح آینده اوضاع اقتصاد و دکتر حمید قنبری، دبیر کمیته برجام در بانک مرکزی نیز جزئیات این توافق و فضای ایجاد شده در حوزه تجاری و اقتصادی در پسابرجام را توضیح دادند. حسین عبده تبریزی، مشاور وزیر راه و شهرسازی در این همایش با تشریح پیشبینیها از اقتصاد 95 گفت: در سال آینده نرخ تورم در بازه 10 تا 15 درصد، نرخ رشد اقتصادی 4 تا 5 درصد، نرخ سود بانکی در دامنه 15 تا 18 درصد پیشبینی شده و نرخ دلار نیز از سطح کنونی بالاتر رفته و به سطوح جدیدی مهاجرت میکند.
مشاور وزیر راه و شهرسازی با اشاره به اینکه اقتصاد کشور در سالهای گذشته با بالا و پایین رفتن درآمد نفت روبهرو بوده، سال 90 را دوره ضیافت اقتصاد ایران عنوان کرد. وی تصریح کرد: در سال 83 درآمد نفتی حدود 50 میلیارد دلاری را داشتیم و این رقم در سال 90 به 155 میلیارد دلار افزایش یافت؛ اما هم اکنون این دوره ضیافت پایان یافته است. وی اشاره کرد: اقتصاد کشور برای اینکه به سال 90 برسد، نیاز به رشد سالانه 8/ 7 درصدی دارد. وی وضعیت اقتصاد در سال 95 را مشروط بر عملکرد دولت و رویکرد ساختاری ملت در این سال دانست و تصریح کرد: بهطور حتم اقتصاد کشور به میزان زیادی به قیمت نفت در سال 95 بستگی دارد و اینکه دولت در سال آینده چه عملکردی خواهد داشت. وی در ادامه به کاهش قیمت نفت و کالاهای اساسی در سالهای اخیر اشاره کرد و گفت: در حال حاضر قیمت نفت با کاهش پی در پی به 30 دلار رسیده و در بودجه سال 95 نیز این رقم 40 دلار پیشبینی شده است. قیمت کالاهای اساسی نیز با کاهش جدی روبهرو بوده است. وی با بیان این مطلب گفت: با این حال بهنظر میرسد قیمت کالاهای اساسی اکنون به کف خود رسیده باشد؛ همچنین بهنظر میرسد قیمت 40 دلاری نفت در بودجه سال 95، بهطور معقول و درستی پیشبینی شده باشد. وی در ارتباط با نرخ تورم در سال 95 گفت: نرخ تورم در سالهای گذشته، با کاهش روبهرو بوده است؛ بهطوریکه نرخ تورم نقطه به نقطه از 35 درصد در سال 91 به زیر 10 درصد در حال حاضر رسیده است. دولت نیز بهطور جدی قصد دارد این نرخ تورم را در سال 95 حفظ کند و نمیخواهد این دستاورد را از دست بدهد.
وی در ارتباط با نرخ سود بانکی نیز گفت: اگر بخواهیم بهطور اسمی به بررسی این نرخ بپردازیم، این نرخ در سال 94 بالاترین نرخ را طی سالهای گذشته داشته و تعداد بسیاری از مردم نیز با این نرخ سپرده بانکی به سرمایهگذاری پرداختند. نرخ بازده سپرده گذاران نیز طی این دوره مثبت بوده است؛ اتفاقی که کمتر طی سالهای اخیر رخ داده است. نرخ سود بانکی طی این دوره بسیار بالاتر از همیشه بوده که این امر بازار سرمایه و کسب وکار را تضعیف کرده است. بر این اساس این امر بهطور جدی باید مورد توجه قرار گرفته و دولت سعی کند این رقم را کاهش دهد؛ البته این خواست دولت بوده اما اینکه تا چه حد این تشخیص عملی شود، موضوع متفاوتی است.
وی در ارتباط با وضعیت بانکها در سال 95 گفت: اینکه دولت چه رویکردی را در قبال بانکها در سال آینده خواهد داشت، موضوعی است که باید مورد توجه جدی قرار گیرد. داراییهای سمی و کاهش ارزش داراییهای بانکها از جمله مشکلاتی است که بانکها با آن دست و پنجه نرم میکنند. عبده تبریزی در ادامه به بازار ارز اشاره کرد و گفت: دولت در سال آینده به کنترل این بخش خواهد پرداخت و قصد ندارد نرخ ارز در سال آینده بالا برود.
وی همچنین با تشریح بازار رهن در کشور گفت: نسبت وام به ارزش مسکن(Loan to Value) در سال 84 برای یک واحد 75 متری 56 درصد بوده است، این رقم در سال 86 با تضعیف جدی روبهرو شد و به تدریج به زیر 10 درصد رسید. برنامه اصلی وزارت راه و شهرسازی این است که بانک مرکزی به نظام بانکی اجازه دهد این نسبت را تصحیح کند. وی در ادامه تصریح کرد: در سال آینده بهترین تسهیلاتی که ارائه میشود، وام مسکن است. زیرا برنامه دولت نیز افزایش اعتبارات بخش مصرفی است که تقاضا را تحریک کند. وی در ارتباط با بازار بدهی گفت: دولت در این بخش خیلی محافظه کارانه پیش خواهد رفت؛ با این حال در سال آینده ممکن است دولت حدود 10 تا 15 هزار میلیارد تومان را بهصورت اوراق بدهی ارائه کند. وی در ارتباط با اخذ مالیات گفت: بهنظر میرسد دریافت 100 هزار میلیارد تومانی که در بودجه سال 95 برای مالیات در نظر گرفته شده سخت باشد.
بهرهوری دیگر شاخصی بود که عبده تبریزی در این همایش به آن اشاره کرد و سهم دولت را در رشد بهرهوری پایین دانست و گفت: بهنظر میرسد مردم و مدیران بنگاهها بیشترین نقش را در این زمینه داشته باشند. وی به نرخ بیکاری نیز اشاره کرد و گفت: در سال آینده نرخ بیکاری نمیتواند کاهش جدی داشته باشد؛ زیرا نرخ مشارکت بسیار پایین خواهد بود. در حال حاضر نرخ مشارکت اقتصادی حدود 40 درصد است که ضریب تکفل 7/ 3 درصد را موجب شده است. این در حالی است که ضریب تکفل در ترکیه حدود 2/ 2 درصد است. عبده تبریزی در ادامه در ارتباط با کسری بودجه درسال 95 گفت: نمیتوانیم در سال آینده انتظار داشته باشیم که کسری بودجه نداشته باشیم. در واقع بودجه جاری با یک کسری پنهانی همراه است و ما نمیتوانیم انتظار داشته باشیم این کسری کاهش پیدا کند. وی ادامه داد: در ارتباط با بخش مسکن و طرحهای زیربنایی نیز حرکتهای قابلملاحظهای صورت گرفته که بهنظر میرسد وزارت راه و شهرسازی تمام تلاش خود را میکند تا با خرید خارجی در این حوزه توسعه جدی را صورت دهد. خوشبختانه مذاکرات خوبی هم انجام شده که نمونه آن خرید هواپیماها است.
حمید قنبری، دبیر کمیته برجام در بانک مرکزی با بررسی نقش برجام بهعنوان یک متغیر تعیینکننده در فضای تجاری و اقتصادی گفت: برنامه جامع اقدام مشترک (برجام) اگرچه منجر به رفع تحریمهای مالی و اقتصادی مرتبط با برنامه هستهای ایران میشود، اما برخی از تحریمهای ایران به قوت خود باقی میمانند. برای بررسی اینکه کدام تحریمها باقی میمانند و کدام تحریمها برداشته میشوند لازم است اولا با نظام تحریمهای ایران آشنایی کافی وجود داشته باشد؛ ثانیا برجام و ضمائم آن مورد بررسی قرار گیرند و ثالثا دستورالعملها و شیوهنامههای آنکه مفصل و طولانی هم هستند مورد بررسی قرار گیرند. وی در همایش چشمانداز اقتصاد ایران در سال 1395 با اشاره به دستورالعملهای برجام افزود: در این دستورالعملها قید شده است که در هر حوزه از تحریمهای ایران، از نفت و انرژی گرفته تا بانکداری و بیمه، نرمافزار و فلزات، صنعت اتومبیل، پتروشیمی، حملونقل و خدمات بندری، طلا و فلزات گرانبها و...، چه تحریمهایی برای چه اشخاصی برداشته خواهند شد و چه تحریمهایی به قوت خود باقی خواهند ماند. کدام اشخاص در حوزههایی که تحریمها در آنها برداشته میشود، میتوانند با ایران طرف معامله واقع شوند و کدامیک همچنان از معامله با ایران محروم هستند؟ کدام اشخاص ایرانی از تحریمها خارج میشوند و کدامیک مشمول تحریمها باقی ميمانند؟ وی اما این نکته را مدنظر قرار داد که برجام مانند هر سند دیگری، بخشهای روشن و بخشهای مبهمی دارد. برخی از این ابهامات در شیوهنامههای آن رفع شدهاند و بخشی دیگر، همچنان به قوت خود باقی هستند؛ بنابراین باید تفاسیر گوناگون و محتملی را که از آنها وجود دارد،مدنظر قرار داد. دبیر کمیته برجام در بانک مرکزی همچنین با اشاره به مواردی که فعالان اقتصادی در مورد برجام باید از آن مطلع باشند، توضیح داد: مساله شرکتهایی که بخشی از سهام آنها متعلق به آمریکاییان است و بخش دیگر متعلق به غیرآمریکاییان، موضوع اشخاص دارای تابعیت دوگانه و شیوه بازگشت تحریمها و آثار آن از موضوعاتی هستند که باید فعالان اقتصادی از آنها مطلع باشند و گرنه در روابط تجاری بینالمللی خود با مشکل مواجه خواهند شد.
رونق بورس، ابزاری برای رشد اقتصادی
در بخشی از این همایش محمد فطانت فرد رئیس سازمان بورس و اوراق بهادار به بررسی ظرفیتهای بازار سهام در سال آینده پرداخت. این مقام مسوول در ابتدای سخنانش با اشاره به شرایط اقتصاد کشور گفت: یکی از نکات بسیار با اهمیت در اقتصاد توجه به منابع کوچک و سپردههای مردم و حرکت آنها به سمت سرمایهگذاری بیشتر است. وی در ادامه بیان کرد: هر اقتصادی در جذب منابع مقتدرتر باشد، طبیعتا شرایط بهتری در دنیا داشته و توانایی بالاتری نیز در تجهیز و تخصیص منابع خواهد داشت. در این راستا بازار سرمایه میتواند کمک شایانی به رشد اقتصادی سال آینده کند.
فطانت فرد در ادامه افزود: اگر بخواهیم اقتصاد سال 95 را از دیدگاه شاخصهای بورسی مورد بررسی قرار دهیم میتوانیم براساس آمار دقیق اطلاعات خوبی را بیان کنیم. بهطور سنتی در بهمنماه بودجه شرکتها جمع آوری میشود و در آن چشمانداز سال آینده تا حد زیادی مشخص میشود. بر اساس این پیشبینیها درآمد عملیاتی شرکتها 8 درصد است این درحالی است که درآمد عملیاتی شرکتهای پتروشیمی با وجود در اختیار داشتن 20 درصد ارزش کل بازار، منفی 8 درصد اعلام شده که البته قدری محافظهکارانه به نظر میرسد. وی همچنین درخصوص کاهش نرخ سود سپردهها بیان کرد: انتظار میرود سیستم بانکی درخصوص کاهش سود تسهیلات نیز اقدام کند. سیستم بانکی علاقهمند به استفاده از عقود است و به نظر میرسد سود تسهیلات در سال آینده کاهش بیشتری نداشته باشد. این مهم نیاز به فشار بیشتر بانک مرکزی دارد که با توجه به اینکه در سال جاری محقق نشده احتمال آن نیز برای سال آینده نیز کمرنگ به نظر میرسد.
وی درخصوص سهم شرکتهای بورسی از تجهیز منابع از طریق بورس گفت: در سال 93 مبلغ 47 هزار میلیارد تومان و در سال 94 این عدد به 52 هزار میلیارد تومان رسیده است. نکته بعدی درخصوص تامین مالی شرکتها، استفاده از ابزارهای جایگزین مانند راهاندازی بازار بدهی است، وی در این باره افزود: در سال 94 اوراق خزانه اسلامی بیش از 5 هزار میلیارد تومان منتشر شد و در روزهای آتی نیز مبلغ 5 هزار میلیارد تومان با توجه به بودجه 94 از طرف وزارت نفت ارائه میشود. این درحالی است که رقم هزار میلیارد تومان اوراق سلف موازی در بخش نفت و سایر محصولات بورسهای کالایی نیز منتشر شده است. فطانت همچنین افزود: مجموع تامین مالی صورت گرفته در بازار سرمایه از طریق صندوقهای سرمایهگذاری، بازار بدهی و افزایش سرمایه 80 هزار میلیارد تومان است که امیدواریم در سال آینده به رقم 100 هزار میلیارد تومان برسد.
وی در ادامه به ورود سرمایهگذار خارجی اشاره کرد و گفت: ما باید بتوانیم از طریق بازارها و ابزارهای متنوع سرمایهگذار خارجی را جذب کنیم. در ماههای اخیر استقبال خوبی از سوی این سرمایهگذاران دیده شد. بهطوریکه طی این مدت 600 میلیارد تومان اوراق بهادار و اوراق بدهی از سوی سرمایهگذار خارجی جذب شد که این امر رشد خوب بورس را به دلیل رفع تحریمها و عرضه اوراق بدهی که به ذائقه سرمایهگذاران خارجی سازگاری بیشتری دارد، نشان میدهد. در این بین اسناد خزانه اسلامی با توجه به ضمانت دولت و عدم ریسک و معاف از مالیات بودن و سود بین 23تا 25 درصد،جذابیت مناسبی برای سرمایهگذاران خارجی دارد. رئیس سازمان بورس درخصوص پرداخت بدهیهای دولت بیان کرد: یکی از بحرانهای جدی ما پرداخت بدهیهای معوق دولت به بانکها و بنگاهها است. در بودجه سال 94 به خوبی دیده شد که دولت از طریق انتشار اوراق بدهی در بازار سرمایه مطابق اسناد خزانه در تلاش برای پرداخت بدهیهای معوق خود بود. در سال 95 نیز انتظار میرود با ابزار اسناد خزانه یا ابزار دیگری تحت عنوان ابزار مصون از تورم، امکانی فراهم شود که پرداخت بدهیهای بانکها و شرکتها تسهیل شود. بسیاری از شرکتهای بزرگ به خصوص شرکتهای پیمانکاری وزارت نیرو طلبهای سنگینی از دولت دارند که امید است با پشتوانه شروع خوب سال 94 بتوانیم سال آینده نیز بخش زیادی از این بدهیها پرداخت شود. وی همچنین افزود: در زمینه سرمایهگذاری خارجی، تک نرخی شدن ارز، بیمه کردن نوسان نرخ ارزهای خارجی و ریال از طریق صدور اوراق مشتقه ارزی در برنامه سازمان بورس است که میتواند چشمانداز مناسبی برای کاهش نرخ بهره و کاهش نرخ ریسک ایجاد کند. این امر میتواند زمینه سرمایهگذاری خارجی را تسهیل کند و دغدغه ریسک و نوسان ارز را برای سرمایهگذار داخلی و خارجی از بین ببرد. وی با بیان اینکه تحریم کمر بسیاری از شرکتهای بورسی را شکسته است، گفت: 5 درصد شرکتهای بورسی مشمول قانون 141 قانون تجارت میشوند و هلدینگهای بسیار بزرگی هستند که اگر تجدید ساختار بدهند مشکلاتشان رفع و رونق سابق را به دست میآورند.
وی افزود: توسعه و تجدید ساختار شرکتها یک نیاز جدی است چراکه میتواند منابع مالی و نقدینگی را وارد شرکتها کند. امروز در شرایطی قرار داریم که از طریق افزایش توسعه شرکتهای بزرگ میتوانیم بخش شفاف اقتصاد را توسعه دهیم. وی در پایان به ورود شرکتهای کوچک و متوسط به بورس از طریق عقد تفاهم نامه با وزارت صنعت، معدن و تجارت اشاره کرد و گفت: از این پس شرکتهای کوچک و شهرکهای صنعتی زمینه فعالیت در بورس را پیدا میکنند و این امر میتواند نقش مهمی در ارتقای شفافیت بازار داشته باشد.
مثلث اثرگذار بر کلان بورس
در بخش تحلیل بورس در سال 95 این همایش، سه متغیر اساسی مورد ارزیابی قرار گرفتند. به این ترتیب، رشد سودآوری شرکتهای بورسی، انتظار سهامداران از کسب بازدهی در بازار سهام و میزان سود نقدی تقسیمی شرکتها در فصل مجامع سه عاملی هستند که میتوانند وضعیت کلی بورس تهران در سال آینده را نشان دهند. در این میان، رشد سودآوری شرکتهای سهامی خود به عوامل متعددی وابسته است که از جمله میتوان به رشد اقتصادی، نرخ تورم، قیمت جهانی کالاها و نرخ دلار اشاره کرد. برآیند عوامل رشد حدود 17 درصدی سودآوری متوسط شرکتهای فعال در بورس یکی از محتملترین سناریوهای سال آینده خواهد بود. در سمت دیگر، انتظار سودآوری سهامداران از بورس که خود متاثر از هزینه فرصت پول است مورد ارزیابی قرار گرفت. در واقع، نرخ سود سپردههای بانکی همواره بر انتظار سرمایهگذاران از بازدهی فعالیت اقتصادی خود اثرگذار است. این موضوع نیز در سناریوهای مختلفی بررسی شد. همچنین ورود سرمایهگذاران خارجی که انتظارات متفاوتی از سهامداران داخلی دارند، میتواند این نسبت را دستخوش تغییر کند که این مورد نیز به سناریوها اضافه شد. سومین عامل مهم اثرگذار بر وضعیت کلان و سودآوری بورس تهران، بحث تقسیم سود نقدی شرکتها است. تجربه تاریخی بازار سهام نشان میدهد میزان تقسیم سود نقدی نسبت به سود محقق شده شرکتها حدود 77 درصد بوده است.
با این حال اگر مشابه سال گذشته، گروههای بزرگی مثل بانکیها نتوانند سود نقدی بالایی پرداخت کنند، میتوان اعداد کوچکتری را برای این نسبت در نظر گرفت. برآیند سه عامل فوق میتواند آینده بازار سهام در سال 95 را نسبت به نرخ تورم انتظاری، مناسب نشان دهد. با این حال، با توجه به برخی مشکلاتی که در سطح داخلی و خارجی اقتصاد وجود دارد، نباید جهشهای سنگین بورس در سال آینده را انتظار داشت. به عبارت دقیقتر، عدم انتظار برای جهش تورم، ایجاد ثبات نسبی در بازار جهانی کالاها و بالا بودن نسبت قیمت به درآمد فعلی بورس تهران نمیتواند زمینهساز جهشی سنگین و البته پایدار در بازار سهام طی سال آینده شود.
همچنین در بخش دوم پنل بورس، صنایع منتخبی از جمله بانک، خودرو، کالاییها و داروییها بهعنوان نمونههایی منتخب از گروههایی که در سال آینده میتوانند مورد توجه فعالان بازار سهام قرار گیرند، بررسی شدند. بر این اساس، فرصتهایی که از طریق برجام میتواند برای این صنایع ایجاد شود و تهدیدهایی که به واسطه وضعیت بازار جهانی کالاها و وضعیت نامناسب صورتهای مالی فعلی آنها میتواند بر سودآوری آنها اثرگذار باشند، مورد ارزیابی قرار گرفتند.
یکی از سخنرانان تبیینکننده زوایه کلان طهماسب مظاهری وزیر اقتصاد و رئیس کل بانک مرکزی در دولتهای گذشته بود. به گفته وی اقتصاد ایران برای دومینبار در سالهای بعد از انقلاب، بهسوی نرمالسازی و طبیعی کردن ساختار اقتصادی در حرکت است. مظاهری با بیان اینکه اولینبار در دوران دولت سازندگی حرکت بهسوی نرمالسازی اقتصادی آغاز شد که در دوران اصلاحات نیز ادامه یافت، اظهار کرد: در واقع در دوران جنگ به دلیل مشکلات اقتصادی دولت همه توان خود را برای تامین معیشت مردم و پیشتیبانی جنگ گذاشته بود، از همینرو ساختار دولتی - اداری و متمرکز در اقتصاد شکل گرفت. وی افزود: این روند در دولت سازندگی متوقف شد و دولت بهسوی نرمالسازی اقتصادی پیش رفت. حال برای دومینبار در دولت آقای روحانی این ماموریت شکل گرفته که ساختار اقتصادی بهسوی نرمال و طبیعی شدن پیش برود.
وی با بیان این پیش زمینه، ادامه داد: برای برآوردهای اقتصادی باید به دو مشکل و آفتی که در سالهای اخیر کشور با آن مواجه بوده، اشاره کنم. اول تحریمها و دوم سیاستهای نابخردانه دولت قبل. مظاهری درخصوص تحریمها گفت: باید توجه داشت که هرچند توافق امضا و برجام اجرایی شده است، اما در حال حاضر همه تحریمهای اثرگذار روی فعالیت یک بنگاه اقتصادی بهطور کامل رفع نشده است؛ بنابراین فعالان اقتصادی برای برنامهریزی سال آینده خود این مهم را در نظر داشته باشند. وی افزود: بهتر است که بنگاهها و فعالان اقتصادی فهرستی از کل تحریمها تهیه کنند و تحریمهایی که هنوز رفع نشده است را مدنظر قرار دهند. مظاهری درخصوص مشکل دوم کشور در سالهای اخیر گفت: سیاستهای غلط و نابخردانهای در دولت قبل گرفته شد. آثار این تصمیمگیریها همچنان بر اقتصاد کشور وجود دارد و باید با آن مقابله کنیم.
با این مقدمه، مظاهری برآوردهای خود از اقتصاد کشور در سال 95 را تشریح کرد. وی گفت: با وجود آنکه امکان رصد تحولات با دقت کامل نیست، اما دو ابزار امکان برآورد نسبی از تحولات سال آینده را فراهم میکند. وی افزود: اولین ابزار بودجه سال 95 است، چراکه بودجه رفتار دولت با مردم است و دومین ابزار ساختار اصلاح مقرراتی است که از سوی دولت اعمال میشود. رئیسکل سابق بانک مرکزی مهمترین پارامتر در بودجه دولت را میزان بدهیهای پرداختی دولت عنوان کرد. وی در ادامه گفت: رکود و تمام مشکلات اقتصادی ناشی از آن به بدهیهای دولت برمیگردد. مظاهری حجم کلی بدهیهای دولت را 380 هزار میلیارد تومان اعلام و اظهار کرد: در چند سال اخیر دولت با بهانه اینکه ندارم و نمیتوانم از پرداخت آن شانه خالی کرد اما در حال حاضر به این پیشبینی رسیده است که باید این بدهیها را پرداخت کند. به گفته مظاهری دولت اگر برای حل مشکل بدهی فکری نکند مجبور به تزریق نقدینگی به اقتصاد کشور میشود که تورم بهدنبال دارد، اما رونق اقتصادی از کانال پرداخت بدهیها قابل تحقق است.
ریشه تورم ساختاری
مظاهری به بررسی نرخ تورم کشور پرداخت و با اشاره به پژوهشی که در دولت گذشته در بانک مرکزی انجام شده بود، اما دادههای آن محرمانه ماند، گفت: این پژوهش نشان میداد که تورم از تزریق ارز ناشی از فروش نفت خام به اقتصاد بهوجود میآید. به گفته وی فروش ارز نفتی به بانک مرکزی و خرج کردن آن موجب بهوجود آمدن تورم ساختاری میشود. رئیس کل سابق بانک مرکزی در ادامه راهحلی برای کاهش اثر منفی ارز نفتی بر اقتصاد کشور ارائه داد. به گفته وی فروش ارز به بانکهای تجاری و فروش اسناد سلف ارز، دو روشی هستند که از تورم ناشی از تزریق ارز نفتی جلوگیری میکند.
وی در ادامه از سیاستهای سرکوب نرخ ارز توسط دولت انتقاد کرد و گفت: در دولت گذشته نرخ ارز افزایش یافته و به 990 تومان رسیده بود اما بررسیها نشان میداد نرخ بیش از 1300 تومان است. با این وجود رئیس دولت اصرار داشت که ارز روی 990 تومان باقی بماند. بعدها شاهد جهش نرخ ارز بودیم بهطوریکه با هیچ روشی نمیشد آن را کنترل کرد. مظاهری با اشاره به این تجربه اعلام کرد: اگر دولت یازدهم سیاست سرکوبی نرخ ارز را ادامه دهد، با همان پدیده مواجه میشود. وی همچنین تداوم گسترده قاچاق کالا و همچنین ناتوانی در جذب سرمایه خارجی را از مهمترین آثار سوء چند نرخی بودن ارز برشمرد.
رشد اقتصادی فراگیر در سال 95
رضا بوستانی، تحلیلگر اقتصادی در«همایش چشمانداز اقتصاد ایران در سال 95 »به موضوع اقتصاد کلان ایران و رویکرد بانکها پرداخت. او 3 محدودیت اصلی اقتصاد ایران در سال 95 را قیمت نفت، تنگنای مالی بانکها و ارز دانست. این کارشناس با اشاره به شروع بحران اقتصادی در سال 1390، گفت: «این بحران ابتدا باعث افزایش بیسابقه قیمت داراییها (سهام و مستغلات) شد و بعد از آن، قیمت داراییها بهطور ناگهانی کاهش یافت. کاهش قیمت داراییها باعث قفل شدن منابع بانکها شد و بانکها دیگر نتوانستند منابع لازم را در اختیار بنگاهها قرار دهند و با کاهش اعتبارات رکود در اقتصاد تعمیق شد.» او با ذکر این مطلب یادآور شد: «تحریمها باعث ایجاد رکود در اقتصاد و وضعیت بانکها باعث تعمیق رکود شد.» بوستانی درخصوص عوامل موثر در چالش بانکها گفت: «تورم بالا در دورهای طولانی، ساختار سیاستگذاری پولی، تسهیلات تکلیفی و رکود اقتصادی باعث شد بانکها منابع خود را صرف خرید داراییهای واقعی کنند و با کاهش قیمت این داراییها، منابع در آنها بهطور کامل بلوکه شد.»
بوستانی با بیان اینکه کاهش اعتبارات باعث شد نرخ سود واقعی به شدت در اقتصاد افزایش یابد، معتقد است: این موضوع باعث افت سرمایهگذاری و مصرف و متعاقبا رکود اقتصادی گسترده شد. به باور او، اقدامات بانک مرکزی در ماههای گذشته باعث شده نرخ سود در بازار بینبانکی کاهش یابد و انتظار میرود این سیاست با تحریک تقاضا به خروج اقتصاد از رکود کمک کند. بوستانی با اشاره به اینکه بهبود روابط بینالمللی که با اجرای برجام وارد مرحله تازهای شد، گفت: محیط جدید را برای نظام بانکی ایران ایجاد میکند، بانکها میتوانند روابط کارگزاری خود را با شرکای خارجی گسترش دهند و اقتصاد از فنآوریهای خارجی که منشأ رشد اقتصادی است، بهرهمند شود. او تاکید کرد که برای دستیابی به این دستاوردها مشکلاتی در شبکه بانکی وجود دارد. به گفته این اقتصاددان، دور بودن بانکها از محیط بینالمللی آنها را از رویهها و استانداردهای معمول دور ساخته است و به روزرسانی آنها در دورهای کوتاه ممکن نیست. بنابراین دستاوردهای برجام در بخش بانکی به تدریج مشاهده میشود. این تحلیلگر اقتصادی، «چشمانداز مبهم رشد در اغلب کشورهای دنیا»، «پایین بودن قیمت نفت» و «تحولات در بازارهای ارز» را چالشهای پیش روی اقتصاد ایران معرفی و تاکید کرد: همه این موارد باعث میشود رشد اقتصادی سال 1395، محدود اما فراگیر باشد. او در پایان صحبتهای خود افزود: انضباط پولی و وضعیت بانکها موجب میشود نرخ تورم در سطوح پایین باقی بماند و حداقل تا پایان سال 1395 ثبات قیمتها تضمین شود.
ساختوساز مورد نیاز بازار مسکن
مدیرکل دفتر برنامهریزی و اقتصاد مسکن وزارت راه وشهرسازی در همایش دیروز «دنیای اقتصاد» که تحتعنوان چشمانداز اقتصاد ایران در سال 95 برگزار شد، حجم تقاضای مورد نیاز مسکن طی 10 سال آینده را بر مبنای دو مولفه «میزان رشد جمعیت» و «رشد تعداد خانوارها» تشریح کرد. علی چگینی گفت: به رغم اینکه جمعیت کل کشور و همچنین جمعیت مناطق شهری، طی 10سال آینده با شیب کمتری نسبت به یک دهه گذشته افزایش مییابد، اما در این فاصله زمانی میزان رشد سالانه خانوارها از میزان رشد جمعیت بیشتر خواهد بود که این موضوع ناشی از کوچک شدن بعد خانوار است؛ بنابراین فعالان ساختمانی برای ساختوساز و عرضه مسکن در مقطع فعلی به جای آنکه ارقام مربوط به رشد جمعیت طی سالهای آتی را ملاک عمل تقاضا قرار دهند بهتر است نرخ رشد خانوار و حجم خانوارهای جدید در 10 سال آینده را مبنای کار خود قرار دهند. به گفته او، جمعیت کل کشور براساس آخرین آمارها در سال 90، معادل 75میلیون نفر بوده است که این نرخ با رشد سالانه 9/1 درصدی در سال 1405 به 91 میلیون و 500 هزار نفر میرسد.
همچنین جمعیت شهری کشور که در سال 90 نزدیک به 54 میلیون نفر بوده با نرخ رشد سالانه 8/1 درصدی در سال 1405 به 71 میلیون نفر خواهد رسید. این کارشناس گفت: این در حالی است که از هم اکنون تا 10 سال آینده تعداد خانوارها در کل کشور سالانه 2/1 درصد رشد میکند؛ با این حساب تعداد کل خانوارها در کشور تا افق سال 1405 به 27 میلیون و 800 هزار خانوار میرسد که از این تعداد 21 میلیون و700 هزار خانوار، شهری هستند. به گفته این مقام مسوول، بعد خانوار (تعداد نفر در هر خانوار) هم که در سال 90 در کل کشور 55/3 نفر بوده است، طی 10 سال آینده تا افق 1405 به 28/3 نفر خواهد رسید. این در حالی است که بعد خانوار شهری که در سال 90 برابر با 48/3 نفر بوده است در سال 1405 به 27/3خواهد رسید. به این ترتیب هر چند رشد جمعیت کل کشور با شیب ملایم 9/1 درصدی افزایش خواهد یافت، کاهش بعد خانوار و افزایش حجم مسکن مورد نیاز با سرعت بیشتری همراه خواهد شد که بهتر است فعالان ساختمانی نرخ رشد خانوار را مبنای میزان تقاضای مسکن جدید برای 10 سال آینده قرار دهند. چگینی در پایان صحبتهای خود عنوان کرد: در مجموع باید طی یک دهه آینده 10 میلیون و 825 هزار واحد مسکونی در کل کشور ساخته شود که 8 میلیون و 400 هزار واحد آن شهری و حدود 2میلیون و 400 هزار واحد روستایی است.
موانع پیش روی بازار ارز
در ادامه این نشست حسین راهداری، مشاور سرمایهگذاری و تامین مالی شرکتهای دولتی و خصوصی با موضوع چشمانداز بازار طلا و ارز در سال 95 به بررسی شرایط اثرگذار بر این بازار پرداخت و گفت: با توجه به نرخ دلار 76 ریال در خلال سالهای 1340 تا قیمت 3300 تومان در سال 1393، بهطور اسمی شاهد تقویت حدود 434 برابری دلار در برابر ریال هستیم. البته تضعیف ارزش پولهای ملی مطلبی است که درخصوص سایر ارزها نیز رخ میدهد، هرچند این حد از نوسان نشانه بیماری در اقتصاد است. البته بهطور کلی سیاست آگاهانه و هدفمند تعدیل پول ملی در مقابل ارزهای خارجی بیماری محسوب نمیشود. وی در ادامه موانع پیش روی بازار ارز در سال 95 را برشمرد و عنوان کرد: نبود ابزارهایی برای پوشش ریسک، دونرخی بودن ارز، افزایش نقدینگی و تورم، اتصال بدون مانع فنی، قانونی و تجاری به سیستم بانکی دنیا، تصمیمگیریهای دولتی برای نرخ ارز، کاهش قیمت نفت و حتی انتخابات آمریکا از موانع پیش روی بازار ارز خواهند بود. وی درادامه افزود شرایط کلی بازار ارز هم اکنون به ثباتی نسبی رسیده ولی بهصورت کلی با توجه به تهدیدات ذکر شده جهتگیری افزایشی قیمتها چندان دور از ذهن نخواهد بود. وی در پایان درخصوص دورنمای بازارهای ارز و طلا در سال آینده گفت: با توجه به نرخ سود 18 درصد در سال جاری در کنار نرخ سود بانکی 16 درصدی در سال آینده به احتمال قوی بازارهای ارز و سکه سودآوری کمتری نسبت به نرخ سود ثابت خواهند داشت. با این حال با توجه به کارکرد مدیریت ریسک در کنار نقدشوندگی بالای این دو بازار، توصیه میشود سرمایهگذاران بین 10 تا 20 درصد از سبد داراییهای خود را به ارز و طلا اختصاص دهند.
منبع:دنیای اقتصاد