شمارش معکوس «خمهر» تا تولید دو برابر
به گزارش اقتصادنیوز، شرکت مهرکام پارس از تامین کنندگان قطعات پلیمری داخلی خودور اعم از سپر و داشبورد است که در تاریخ 15/04/1394 مدارک درخواست افزایش سرمایه 100% (51% از محل آورده نقدی سهامداران و 49% ازمحل مطالبات حال شده) را منتشر نمود. بیانیه ثبت حکایت از ثبت مرحله اول افزایش سرمایه معادل 50% از محل مطالبات و آورده نقدی دارد که در تاریخ 25 مرداد ماه 94 به ثبت رسید. جزئیات این افزایش سرمایه در ادامه توسط مسعود نوربخش،تحلیلگر گروه تحلیلی «وبورس» آمده است: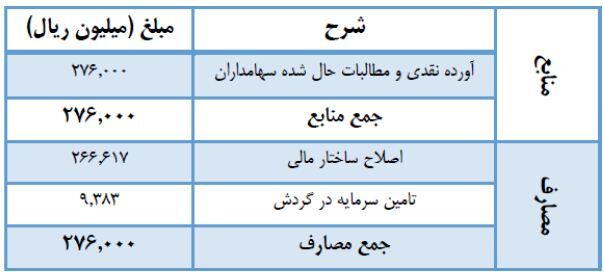
هزینه مالی
با بررسی مالی، این موضوع روشن است که شرکت به علت کمبود نقدینگی، تسهیلات مالی (وام) دریافت نموده و هم اکنون هزینه مالی (بهره وام) بالایی دارد. در صورت عدم انجام افزایش سرمایه، شرکت برای پرداخت سود نقدی سهامدار عمده (خگستر) ناچار به دریافت تسهیلات مالی و افزایش هزینه مالی می¬شد. این مرحله از افزایش سرمایه پیشگیرانه بوده و از کاهش سود هر سهم به موجب هزینه مالی جلوگیری میکند اما تاثیری بر افزایش سود شرکت ندارد.
سود و زیان شرکت با فرض مرحله اول به شرح زیر است: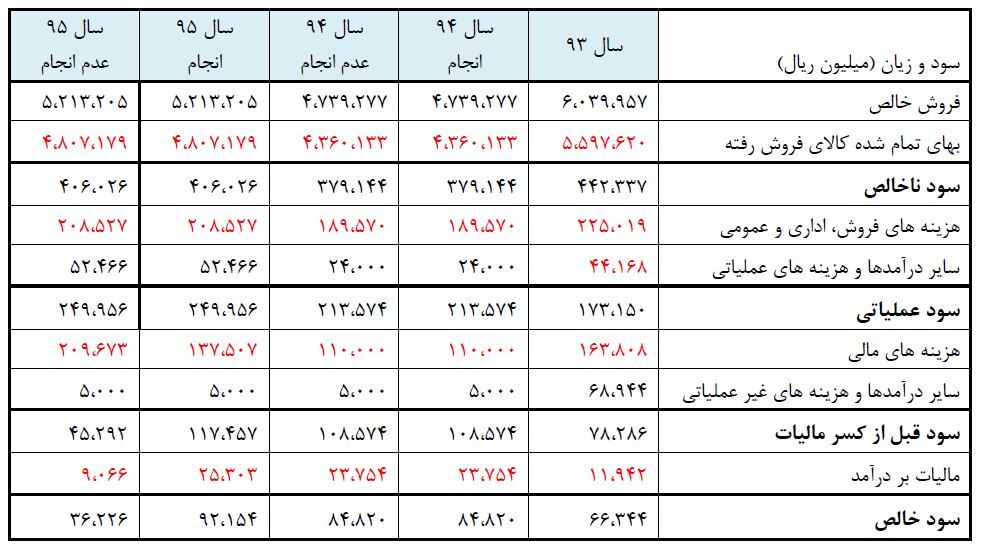
مرحله دوم افزایش سرمایه
طبق مستندات، شرکت تصمیم دارد دو دستگاه تزریق سنگین 2 هزار تن و 2هزار و 700 تن با ثبت مرحله دوم افزایش سرمایه خریداری کند. تجهیزات جدید ظرفیت تولید مجموعه داشبورد و سپر (دو محصول اصلی) را افزایش خواهد داد. خرید و راه اندازی این دستگاه¬ها از زمان تامین مالی حدودا 4 ماه به طول می¬انجامد و با ثبت افزایش سرمایه، شرکت در سال جاری نیز از این افزایش تعداد بهره¬مند خواهد شد، تاثیر طرح بر مقدار فروش شرکت در جدول زیر مشهود است: 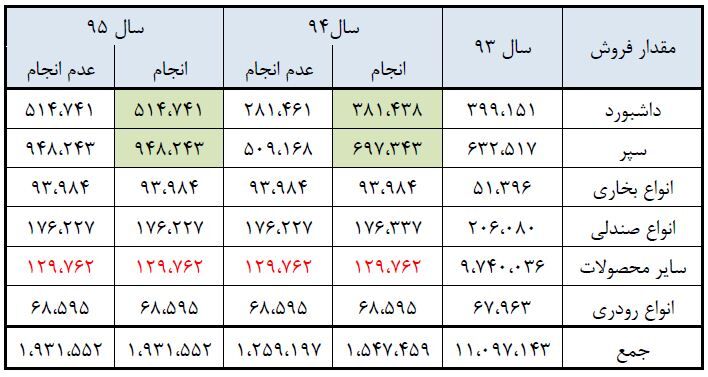
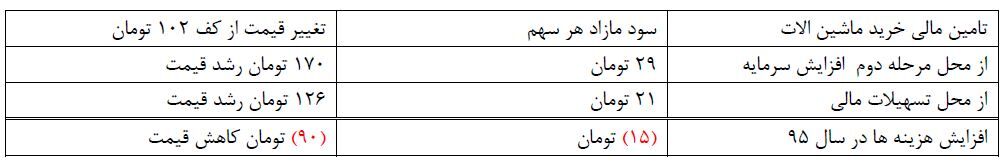
با توجه به ثبت مرحله اول که ریسک خروج نقدینگی از شرکت به موجب پرداخت سود سهامدار عمده از میان میرود، هم اکنون این پتانسیل را برای شرکت به وجود آورده که در صورت تمایل، تامین مالی خرید دستگاههای جدید بدون افزایش سرمایه، از محل منابع داخلی و تسهیلات انجام گیرد. راه اندازی دستگاههای جدید 29 تومان سود ناخالص به ازای هر سهم ایجاد میکند. درصورت تامین مالی صرفا از طریق دریافت تسهیلات، هزینه آن 8 تومان از این سود کسر خواهد کرد. لازم به ذکر است طبق مستندات، شرکت در سال 95 تسهیلات جدید دریافت خواهد کرد و هزینه مالی چشمگیر این تسهیلات ، افزایش هزینه عمومی اداری پیشبینی شده و هزینههای مالیات، سود ناخالص طرح را که 29 تومان به ازای هر سهم است، تا 14 تومان سود خالص کاهش میدهد.
سود و ارزندگی
سهم در حال حاضر در ناحیه 150 تومان قرار دارد که این ناحیه با افزایش سرمایه ثبت شده، به 102 تومان منتقل میشود. در گزارش پیشبینی برای سال 94 شرکت، سود هر سهم با تعداد سهام جدید 10 تومان است که جزئیات این پیشبینی با عملکرد 3 ماهه شرکت اختلاف عمده و بعضا اشتباهات تکنیکی در فروش سایر محصولات تولیدی دارد. این اختلاف ناشی از بالاتر بودن نرخ فروش محصولات، نرخ خرید مواد اولیه و درآمدهای غیر عملیاتی در عملکرد 3 ماهه در مقایسه با پیشبینی است. در صورت اصلاح این موارد در پیشبینی، سود 17 تومانی در سال جاری قابل دستیابی است و 102 تومان کف محکمی برای نماد است.