تبیین ارزشگذاری شرکتها با رویکرد بازار ایران
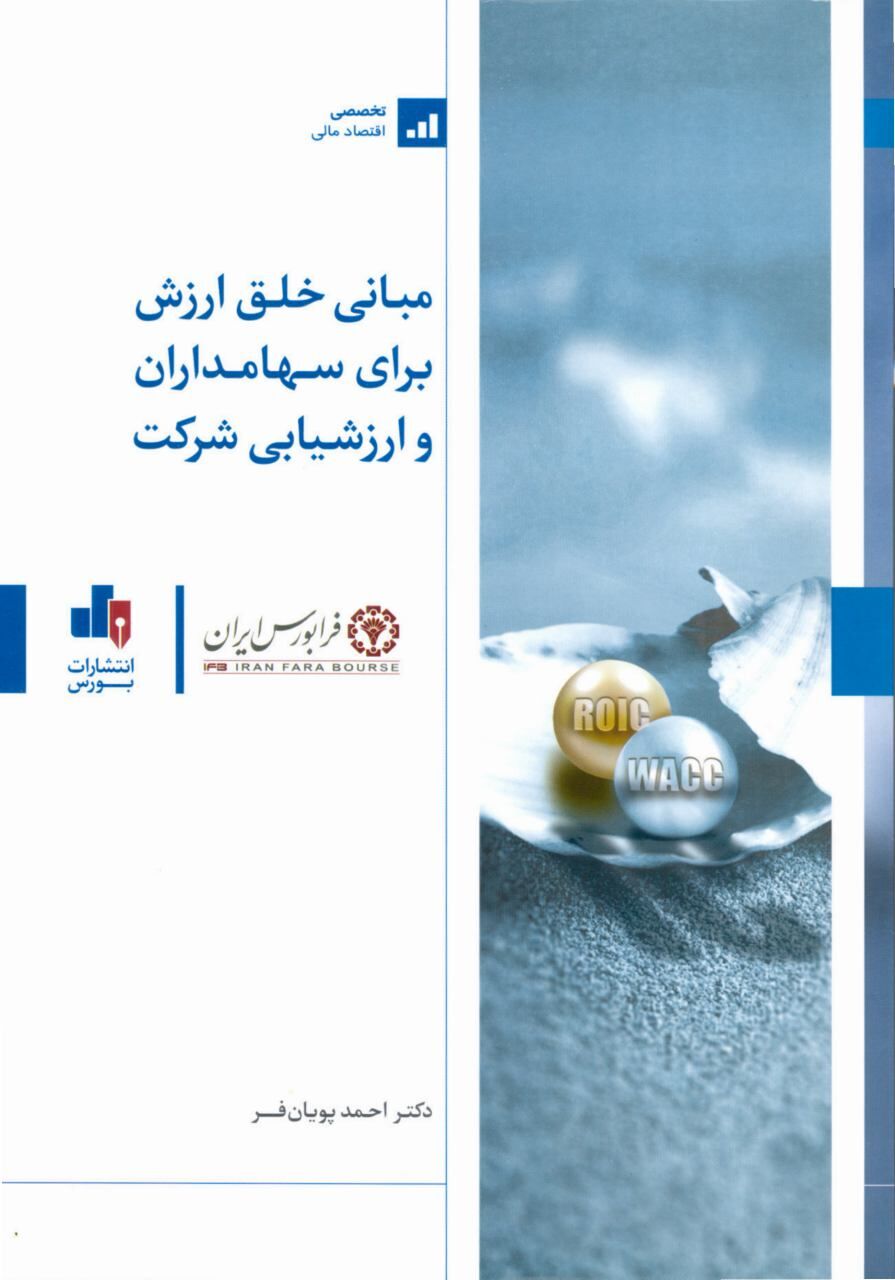
در این راستا احمد پویانفر، نویسنده کتاب «مبانی خلق ارزش برای سهامداران» در گفتوگو با «اقتصاد نیوز» به تشریح دلایل نگارش کتاب و ابعاد مختلف آن پرداخت و گفت: دو دلیل اصلی مرا ترغیب به نوشتن این کتاب کرد اول اینکه کم و بیش کتاب ارزشگذاری در بازار وجود دارد که تمامی این کتابها در خارج از کشور نوشته شده و به فارسی ترجمه شده است اما با هیچ یک از آن کتابها نمیتوان گزارش ارزشگذاری شرکتها را تهیه کرد چون این کتابها با رویکرد دانشگاهی نوشته شده و هیچ نگاهی به محیط عملیاتی بازار ندارد؛به عبارت دیگر کتابهای موجود علیرغم اینکه پشتوانه تئوریک خوبی دارند اما به صورت عملی نمیتوان از آنها برای ارزشگذاری استفاده کرد.
وی ادامه داد: دلیل دوم هم این بود که از سال 90 که مشغول تولید نرمافزار ارزش گذاری شدیم این مسئله باعث شد که تجربیات مضاعفی در این زمینه کسب کنیم و هنگامی که نرمافزار به بازار عرضه شد متوجه شدیم که سطح اطلاعات و تحلیل همه افراد در حدی نیست که بتوانند از این نرمافزار استفاده کنند ؛ در واقع این کتاب علاوه بر اینکه یک مرجع مستقل برای یادگیری مباحث ارزشگذاری است، دستورالعمل استفاده از آن نرمافزار هم میتواند باشد.
وی در خصوص موضوعاتی که در کتاب به آنها پرداخته شده، گفت: آشنایی با صورتهای مالی در یک فصل جداگانه توضیح داده شده که معمولا در این نوع کتابها به آن پرداخته میشود اما به جرات میگویم که بیش از 50 درصد مطالبی که در این فصل آوردهام در هیچ کتابی پیدا نخواهید کرد چون نظر و تجربه شخصی بنده است و به نوعی صورتهای مالی با نگاه ارزشگذاری مورد بررسی قرار گرفته نه نگاه مالی و حسابداری.
وی در خصوص وجه تمایز این کتاب با دیگر کتابهای مالی مشابه در این حوزه، گفت: رویکردی که در این کتاب هست و من حتی در کتب خارجی هم ندیدهام استفاده از یک مثل جامع و واقعی برای رزشگذاری است. من سعی کردم یک مثال واقعی از بازار سرمایه ایران در کتاب تحلیل و نقد شود.
به گزارش اقتصادنیوز، کتاب «مبانی خلق ارزش برای سهامداران» در 7فصل تدوین شده که در فصل اول ارزش زمانی پول مورد توجه قرار گرفته است که رابطه و کاربرد مفاهیم ارزش زمانی با ارزشیابی را بررسی می کند. فصل دوم آشنایی با صورت های مالی مورد استفاده قرار می گیرد؛ تفکیک اقلام عملیاتی و غیرعملیاتی، توجه و تحلیل هزینه های غیرنقد، هزینه تامین مالی از محل حقوق صاحبان سهام در صورتهای مالی نیز در این فصل به صورت مفصل مورد بررسی قرار گرفته است.
در فصل سوم خلق ارزش در شرکت مورد بازبینی قرار گرفته است،سپس خلق ارزش و سود اقتصادی و رابطه سود اقتصادی با مدل جریان نقد آزاد و ارزش فعلی خالص بیان شده است. همچنین مدل بنیادی ارزشیابی که نیاز به اصول بنیادی ارزشیابی دارد، اصل سازگاری، اصل انتظاری بودن نرخ ها، اصل تفکیک اقلام غیرعملیاتی، اصل استفاده از ارزش های بازاری، اصل اهمیت و اصل جامعیت در فصل چهارم تبیین شده است. در این فصل نرخ رشد تابعی از منابع داخلی و خارجی شرکت است نیز بیان شده است.
در فصل پنجم این کتاب تخمین ارزش حقوق صاحبان سهام مورد بررسی قرار گرفته که برابری مدل های جریان نقد آزاد شرکت با مدل ارزش حقوق صاحبان سهام بیان شده و همچنین نحوه تخمین جریان نقد آزاد شرکت ها در ایران مورد بررسی قرار گرفته است.
در فصل ششم نیز پیش بینی صورت های مالی، فرایند گام به گام پیش بینی صورت های مالی، نحوه ایجاد موازنه در ترازنامه بیان شده است. در فصل آخر نیز تخمین هزینه سرمایه و تشریح اجزا تشکیل دهنده هزینه سرمایه و تخمین آنها در ایران، تخمین هزینه سرمایه بر اساس نسبت بدهی هدف گذاری شده و تخیمن هزینه سرمایه بر اساس بتای صنعت با استناد به مورد پژوهشی کتاب بیان شده است.