بهرهگیری از توانهای مغفول بازار سرمایه
بانك در جایگاه یكی از مهمترین نهادهای بازار پول، نقشی انكارناپذیر در تامین مالی طـرحهـای صنعتی، تولیدی و ساختمانی دارد. در حال حاضر، بروز برخی مـسائل و مشکلات در اقتـصاد كشور سبب شده بانكها با مشكل تامین مالی روبهرو شوند. یكـی از متـداولتـرین روشهـای تامین مالی بانكها اسـتفاده از اوراق بهـادار بـا پـشتوانه وامهـای رهنـی اسـت. امـا اسـتفاده از ایـن ابـزار در بانكهای اسلامی سابقه فراوانی ندارد. در شرایط كنونی، نبود تعادل در بخش مسكن از یكسـو و نوسـانهای شـدید دورههای تجاری آن از سوی دیگر، سبب شده تا قشرهای گوناگون جامعـه بـهویـژه قـشر آسیبپذیر با مشکلات اساسی برای تامین مسكن روبـهرو شـوند. نارسـاییهـای سـامانه تامین مـالی مـسكن در ایـران كـه بـر تامین مـالی از راه بانـك مبتنـی اسـت و وجـود محدودیتهایی مانند سقف تسهیلات، نرخ ثابت، مدت بازپرداخت محدود و عدم تناسـب تسهیلات با وثیقه، این موضوع را تشدید كرده اسـت. امـا در مقابل بـسیاری از كـشورهای توسعه یافته توانستهاند به كمك تاسیس نهادها و طراحی ابزارهای مـالی مربـوط بـه بخـش مسكن تا حد فراوانی مشكل مسكن را بدون دخالت مستقیم دولـت حـل كننـد. در حالـت كلی میتوان چهار الگوی كلی را برای تامین مالی بخش مسكن مشخص کرد:
1-نظام سپردهگذاری/ 2-صندوقهای املاک و مستغلات / 3-تبدیل داراییها به اوراق بهادار/ 4-بازار رهن ثانویه
این در حالی است كه كشور ما تاكنون فقط از نظام سپردهگـذاری برای تامین مـالی بخش مسكن استفاده كرده است. با تصویب قانون بازار اوراق بهادار در سـال 1384، بـستر لازم برای تاسیس نهادها، ابزارها و بازارهای مالی جدید پدید آمـد. اكنـون صـندوقهـای زمین و ساختمان در جایگاه نهاد مالی فعال در بخش مسكن و ابزار مـالی اوراق مـشاركت رهنی در جایگاه ابزاری برای كمك به تامین مالی بخش مسكن با دریافت مجوز از سازمان بورس و اوراق بهادار امكان تاسیس و انتشار را یافتهاند.
تاریخچه اوراق رهنی در دنیا و فرآیند تبدیل به اوراق بهادار کردن
بانکها بهعنوان مهمترین واسطههای گردش وجوه، وجوه مازاد اشخاص حقیقی و حقوقی را جمعآوری کرده و در اختیار فعالان اقتصادی قرار میدهند که این موجب تامین مالی طرحها و پروژههای اقتصادی شده و رشد و توسعه اقتصادی را سبب میشود. گاهی خود بانکها با مشکل مالی مواجه میشوند. در این راستا «تبدیل به اوراق بهادار کردن داراییهای بانکی» بهعنوان یکی از روشهای نوین تامین مالی به کمک آنها میآید. تبدیل داراییها به اوراق بهادار سازوكاری است كه به وسیله آن داراییها به وجـه نقـد تبدیل میشوند. بنا به تعریف، تبدیل داراییها به اوراق بهادار فرآیند سازمانیافتـهای اسـت كه به سبب آن منافع وامها و دیگر مطالبات تعهد شده، به اوراق بهادار قابل معاملـه تبـدیل میشوند. به عبارت دیگـر، تبـدیل بـه اوراق بهادار كردن تكنیكی است كه در آن شركتی به فروش داراییهای مالی خود بـه شخـصیت حقوقی جدید اقدام كرده و آن شخصیت حقوقی نیز برای تامین مالی خرید انجامشده، بـه انتشار اوراق بهادار اقدام میكند. به این ترتیب داراییهای مـالی بـهطـور عملـی بـه اوراق بهادار قابل معامله تبدیل میشوند. براساس این روش، داراییهـایی كـه بهصورت سـنتی جزئی از ترازنامه شمرده میشدند به اوراق بهادار قابل معامله تبـدیل شـده و بـه خـارج از ترازنامه منتقل میشوند.
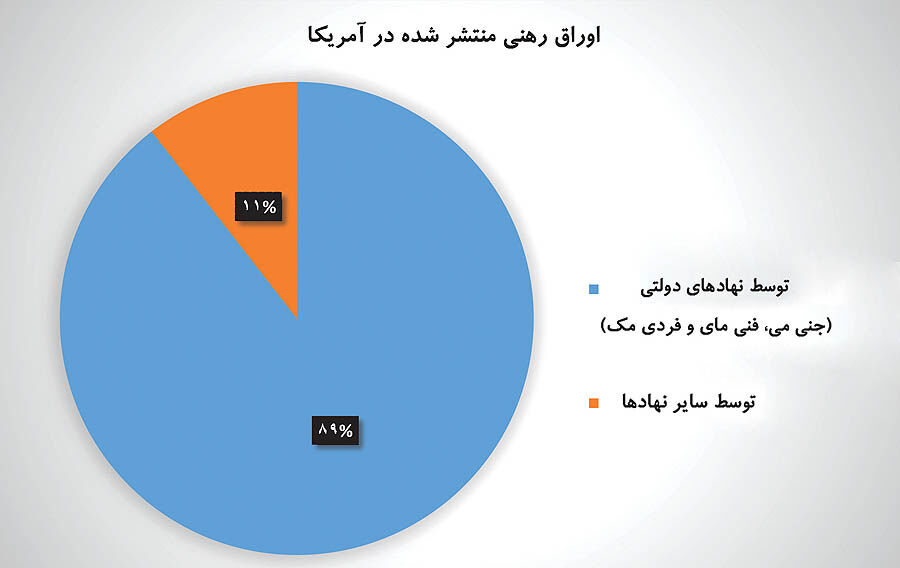
اوراق بهادار با پشتوانه دارایی (ABS) و اوراق بهادار با پشتوانه وام رهنی (MBS)، از جمله مهمترین محصولات تبدیل به اوراق بهادار کردن هستند. پس از جنگ جهانی دوم با افزایش تقاضای خرید مسكن، بانكها و موسسههای مالی و اعتباری با تقاضای فراوانی بـرای وام مـسكن روبـهرو شـدند. از ایـنرو كوشـش فراوانـی صورت گرفت تا منابع مالی بیشتری جذب شده و از این راه، تسهیلات بیـشتری نیـز اعطـا شود. در آن زمان تامین مـالی ایـن وامها عمدتا از محل سپردهها بود. بنابراین منابع تامین مالی بانكها به همین مورد محـدود میشد. از اینرو بانكها (بهویژه بانكهای آمریكایی) برای تامین مالی به بـازار سـرمایه و بازار رهن ثانویه رو آوردند و از ابزارهای مالی جدید جهت تامین مـالی اسـتفاده كردنـد. اوراق بهادار با پشتوانه وامهای رهنی یكی از مهمتـرین ایـن ابزارهـا بـود. اوراق بهـادار بـا پشتوانه وامهای رهنی اوراقی هستند كه با پشتوانه وامهای رهنی منتشر میشـوند. وامهای رهنی به وامهایی اطلاق میشود كه بانك در برابر اعطای تـسهیلات بـه متقاضـی (گیرنـده تسهیلات)، سند دارایی را در رهن خود قرار داده است. انجمن رهـن ملـی دولتـی (Government National Mortgage Association) آمریكـا پرداختهای منظم اصل و بهره وامهای پشتوانه این نوع از اوراق بهـادار را بـرای خریدار تضمین میكرد و بدین وسیله ریـسك اعتبـاری اوراق را بـه صـفر كـاهش میداد. تضمین این وامها به معنای تـضمین پرداخـت یـك رشـته اقـساط مـساوی بهصورت ماهانه بود.
به این طریق ریسك موجود برای وامدهندگان و وامگیرندگان كاهش مییافت. به این مطلب بیمه رهن نیز اضافه شد و در نتیجـه دولـت آمریكـا جاذبه سرمایهگذاری در ابزارهای رهنـی را افـزایش داد. با تضمین اصل و فرع وامها بـهوسـیله ایـن موسسه، فعالیـت نهادهـای مـالی در این باره بسیار گسترش یافت. با گسترش استفاده از اوراق بهـادار بـا پـشتوانه وامهای رهنی، این اوراق در بازار ثانویه مورد دادوستد قـرار گرفـت. بـه ایـن بـازار، بازار رهن ثانویه گفته میشود. پدیدآمدن بازار رهن ثانویه سبب شـد بـازار رهـن اولیه یعنی وامدهی بلندمدت نیز به نوبه خود گسترش یافته و تامین مـالی بخـش مسكن راحتتر انجام پذیرد. در حقیقت بازار رهن ثانویـه ابـزاری شـد تـا بانـك بتواند بهوسیله آن منابعی را كه صرف اعطای تـسهیلات مـسكن كـرده آزاد كرده و به وجه نقد تبـدیل كنـد و از ایـن راه قـدرت وامدهـی خـود را در بخـش مسكن افزایش دهد. به عبارت دیگر، هدف از تـشكیل بـازار رهـن ثانویـه تزریـق نقدینگی كافی به بازار رهن و آزاد كردن وجوه سـرمایهگـذاری شـده بانكها در بازار رهن اولیه از راه فروش وامهای رهنی اعطا شده است تا بانكها به این وسیله بتوانند وامهای رهنی بیشتری بدهند. بازار رهن ثانویه با تجمیع و تهیه سبدی از وامهای رهنی و تضمین آنها، جذابیت انتشار اوراق بهادار با پشتوانه وامهای رهنی را افزایش میدهـد. در حقیقـت بانكها از راه ایـن بازار، اوراق منتشره را به سرمایهگذاران گوناگون فروخته و از منابع گردآوری شده وامهای جدیدی میدهند.
انواع مدل اوراق رهنی رایج در دنیا
بهطور کلی مدل کلی انتشار اوراق رهنی در دنیا در قالب رسم توضیحی زیر است: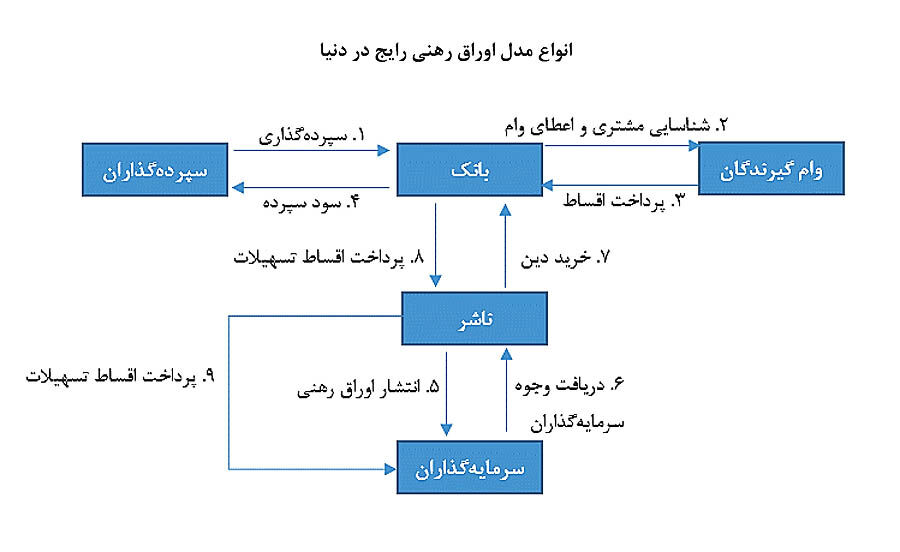
-گواهی انتقالی قرضه با پشتوانه وامهای رهنی (Mortgage pass-through securities)
سادهترین شكل اوراق بهادار با پشتوانه وامهای رهنی، گواهی انتقالی قرضه با پشتوانه وامهای رهنی است. در این ساختار تمام اصل و بهره حاصل از وامهای رهنی پس از كسر كارمزد خدمات، مستقیما به سرمایهگذاران منتقل میشود. جریان نقدی این اوراق به جریان نقدی وامهای رهنی پشتوانه اوراق بستگی دارد. بازپرداخت اوراق به سرمایهگذاران بهصورت ماهانه است؛ در پایان هر ماه و زمانی که کوپن اوراق به سرمایهگذاران پرداخت میشود، بخشی از اقساط وامهای رهنی خریداری شده در اختیار ناشر اوراق باقی میماند تا نگهداری یا سپردهگذاری شود.
2- تعهدات رهنی وثیقهدار (Collateralized mortgage obligation)
وقتی جریانهای نقدی حاصل از وامهای رهنی یک کاسه شده، میان گروههای مختلفی از اوراق قرضه مجددا توزیع میگردد، اوراق حاصل، تعهدات رهنی وثیقهدار نامیده میشوند. این اوراق، قواعدی را برای تقسیم جریانهای نقدی میانگروههای مختلف در نظر میگیرند. CMO نوعی از اوراق بدهی است که اصل و سود تسهیلات را خریداری کرده و سپس مطابق نیاز سرمایهگذار، در قالب انواع مختلفی از اوراق بهادار به سرمایهگذاران فروخته میشود. CMO حالت ساختار یافته MBS است که در آن سبد تسهیلات از جهات مختلفی همچون دوره سرمایهگذاری اوراق، ریسک اوراق، نوع اوراق و... به طبقههای متفاوتی (Tranches) تقسیم میشود. فلسفه این عمل وجود مشتریان متفاوت با گرایشهای ریسک-بازده مختلف است. مدل پیشنهادی و مدل اجرای بانک مسکن و تامین سرمایه بانک مسکن برای انتشار اوراق رهنی در ایران بر اساس همین مدل CMO است. انواع طبقهها یا Tranches در تعهدات رهنی وثیقه دار عبارتند از: طبقه پرداخت نوبتی/ طبقه انباشتی / طبقه با استهلاک برنامهریزی شده/ طبقه با استهلاک هدفگذاری شده/ طبقه حامی
3- اوراق رهنی با پشتوانه رهن تفکیک شده (Stripped MBS)
دارایی صندوقی که دارای اوراق بهادار با پشتوانه وامهای رهنی است، شامل دو بخش اصل و فرع وامهای رهنی است. جریان نقدی اوراق رهنی مجرد از اصل یا فرع وامهای خریداری شده مشتق میشود، در حالی که گواهی انتقالی قرضه با پشتوانه وامهای رهنی با پشتوانه اصل بهعلاوه فرع تسهیلات منتشر میشود، در نتیجه اوراق رهنی با پشتوانه رهن تفکیک شده نسبت به اوراق رهنی معمولی، حساسیت بالایی نسبت به تغییرات نرخ بهره داشته و ریسک نرخ بهره در این نوع از اوراق اهمیت بالاتری دارد. بین اوراق رهنی با پشتوانه اصل تسهیلات و اوراق با پشتوانه فرع تسهیلات تفاوتهایی وجود دارد؛ اوراق با پشتوانه اصل تسهیلات مبلغ ورودی و خروجی ثابتی دارد اما زمان بازپرداخت اوراق متفاوت است. اوراق با پشتوانه فرع تسهیلات نیز برای سرمایهگذارانی است که به جریان نقدی زیاد در اوایل عمر اوراق و جریان نقد کمتر در اواخر عمر اوراق نیاز دارند.
فواید استفاده از اوراق به پشتوانه وامهای رهنی
تبدیل داراییها به اوراق بهادار از مقولههایی است كه با توجه به مجموعه منافع آن و با عنایت به اینكه باعث آزادسازی بخش قابل توجهی از تسهیلات بانك میشود، میتواند نقش موثری را در ساماندهی بازار پول و سرمایه كشور ایفا كند. بانكها به چند علت ترجیح میدهند تـسهیلات را بـه اوراق بهـادار تبـدیل كننـد. برخـی از مزیتهای انتشار اوراق مشاركت رهنی عبارت است از: افزایش نقدینگی، بهبود مدیریت ریسك، افزایش تنوع منابع تامین مالی، افزایش ثروت سهامداران و برخی از مزیتهای حسابداری.
1- افزایش نقدینگی: با تبدیل داراییها (تسهیلات) به اوراق بهادار درآمـدهـای آتـی بـه حال تبدیل میشوند، بنابراین بانك میتواند مبالغ فراوانی را بهصورت نقد بهدست آورد. بر این اساس حتی فروش تسهیلات با تخفیف نیز سبب میشود حجم بزرگی از پرداختهای نقدی عاید بانك شود. این افزایش نقدینگی نهتنها برای بهبـود نـسبتهـای مـالی ماننـد كفایت سرمایه بانك مفید است بلكه از اضافه برداشتهای احتمالی از بانك مركزی كه نرخ سود بالایی دارند جلوگیری میكند. به عبارت دیگر انتشار اوراق مشاركت رهنی بـه بانـك جهت بازمهندسی مجدد مالی كمك میكند؛
2- بهبود مدیریت ریسك: در روشهای كلاسیك، نهاد تسهیلات دهنده (بانـك) ریـسك اعتباری را میپذیرفت، زمان بازپرداخت اقساط را مشخص میكـرد و جمـعآوری اصـل و فرع تسهیلات را بر عهده داشت. اما در صورت انتشار اوراق مشاركت رهنی، بانك میتواند تمام یا بخــشی از ایــن فرآینــد و ریــسكهــای موجــود در آن را بــه افــراد دیگــری (واســط و سرمایهگذاران) منتقل كند؛
3- افزایش در تنوع منابع تامین مالی: بانك از ایـن راه میتواند بـرای تامین مـالی بـه بازارهای جدیدی دست یابد و خود را صرفا محدود به سپرده افراد نكند.
4- افـزایش ثـروت سـهامداران: انتـشار ایـنگونـه اوراق سـبب افـزایش ارزش افـزوده سهامداران میشود چون وجوه حاصله بهطور عمده صرف سرمایهگذاری در پروژههایی بـا خالص ارزش فعلی مثبت میشود، البته منوط به اینكه روشهای مدیریت ریـسك شـركت بهبود یابد. به عبارت دیگر میتوان وجوه حاصـله را بـه طـرحهـایی بـا سـودآوری بیـشتر تخصیص داد و از این راه ثروت سهامداران بانك را افزایش داد. به عبارت دیگر تبدیل به اوراق بهادار كردن دارایی باعث افـزایش بـازده سـرمایه شده و برحسب نوع ساختار استفاده شـده، ممكـن اسـت باعـث كـاهش هزینـههـای استقراض، آزادسازی سرمایه اضافی برای اهداف توسـعه یـا سـرمایهگـذاری مجـدد، بهبود نسبت بدهی، مدیریت ریسك اعتباری، بهبود عملكرد مـالی و تنـوعبخـشی بـه منابع تامین مالی شود.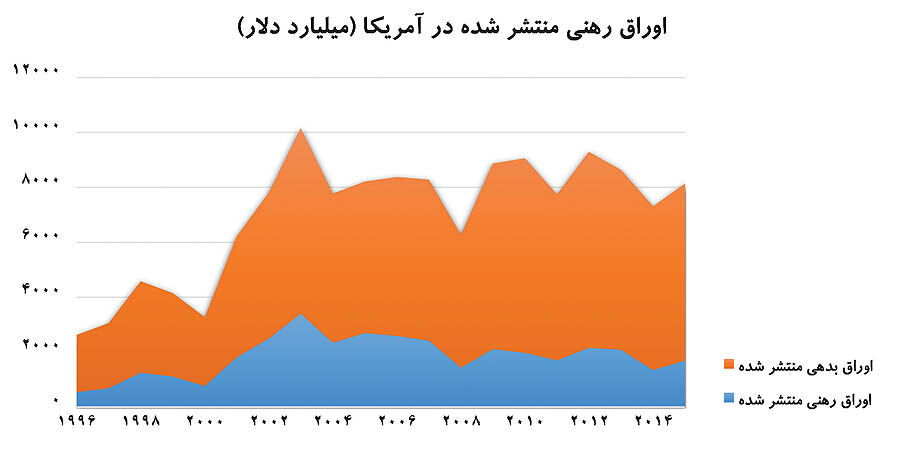
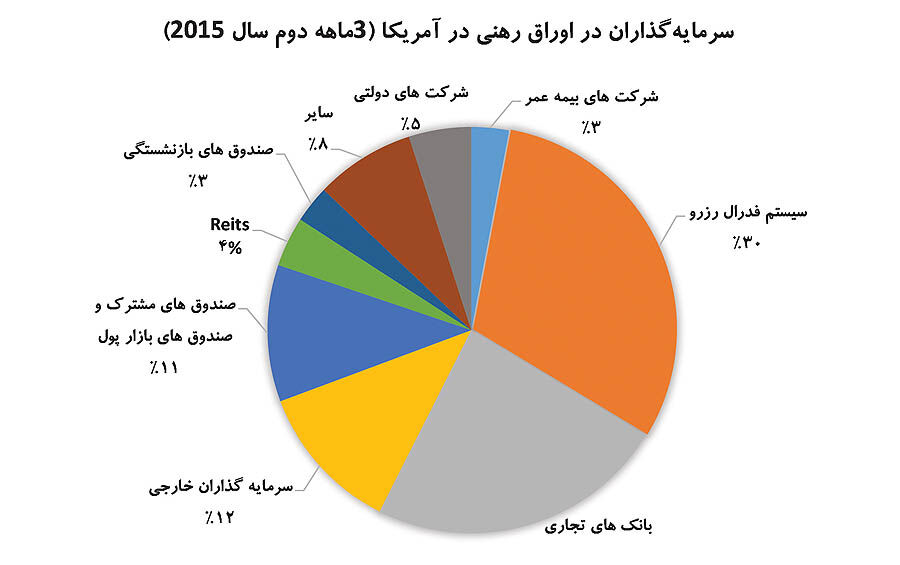
اوراق رهنی در ایران
تلاشهای تامین سرمایه نوین در سال 1387 آغازگر روند اجرایی انتشار اوراق بهادار به پشتوانه تسهیلات رهنی در ایران بود، ولیکن به دلیل محدودیت قانونی موجود در قراردادهای فروش اقساطی و اجاره به شرط تملیک بانک مسکن، این تلاشها به سرانجام نرسید. به موجب این محدودیت، امکان انتقال و واگذاری مطالبات یا حقوق خریدار به شخص ثالث وجود نداشت. در پی تلاشهای صورت گرفته، محدودیت مزبور در سال 1389 مرتفع و «بند 11» به قراردادهای تسهیلات اضافه شد.فرآیند اجرایی انتشار اوراق رهنی در خردادماه سال 1393 توسط کارگروه اجرایی در گروه مالی بانک مسکن مجددا از سر گرفته شد. در این راستا، مطالعات و بررسیهای کارشناسی به منظور تهیه پیشنویس دستورالعمل برای اولین بار توسط این کارگروه برای ارائه به مراجع ذیصلاح از جمله سازمان بورس و بانک مرکزی صورت پذیرفت. کلیه اقدمات مزبور در این خصوص تا اسفند سال 1393 در گروه مالی بانک مسکن و توسط کارگروه مزبور صورت میپذیرفت. ولیکن با تاسیس شرکت تامین سرمایه بانک مسکن در اسفندماه همین سال، ادامه فرآیند مربوطه به این شرکت تامین سرمایه محول شد. لذا پیشنویس دستورالعمل اوراق رهنی توسط شرکت تامین سرمایه بانک مسکن آماده و به بانک مرکزی و سازمان بورس ارائه شد.در پی برگزاری جلسات مشترک متعددی با مسوولان سازمان بورس، بانک مرکزی و بانک مسکن این دستورالعمل پیشنهادی مورد بررسی قرار گرفت. در نهایت، بانک مسکن درخواست مجوز انتشار اوراق رهنی به مبلغ 100 هزار میلیارد ریال را به بانک مرکزی ارسال و موافقت این بانک را با انتشار این اوراق اخذ کرد.
در ادامه این فرآیند و با برگزاری نشستهای مشترکی میان شرکت تامین سرمایه بانک مسکن و مدیران سازمان بورس، اعمال تغییراتی بر دستورالعمل با توجه به شرایط و اقتضائات موجود، ضروری تشخیص داده شد. شرکت تامین سرمایه بانک مسکن در این راستا بررسیهای کارشناسی مورد نیاز را انجام و اصلاحات مورد نیاز در دستورالعمل را به سازمان بورس پیشنهاد داد. پس از مذاکرات و رایزنیهایی در این زمینه با مراجع ذیصلاح دستورالعمل نهایی انتشار اوراق رهنی را به سازمان بورس ارسال کرد. این دستورالعمل در نهایت در آذرماه سال 1394 در هیات مدیره سازمان بورس تصویب و از سوی این سازمان به بانک مسکن ابلاغ شد.در ادامه این تلاشها، دریافت اطلاعات و دادههای تسهیلات فروش اقساطی و اجاره به شرط تملیک بانک مسکن جهت پیادهسازی مدل از مهمترین ملزومات در این زمینه بود که مذاکرات و جلسات متعددی با بخشهای حقوقی و فناوری اطلاعات این بانک صورت پذیرفت. اطلاعات و دادههای دریافتی مربوط به تسهیلات بر مبنای انتشار اوراق تمام فاکتورهای زیر را در بر میگیرند:
1. تسهیلات مرتبط با بخش مسکن هستند؛
2. تسهیلات مربوط به فروش اقساطی خرید مسکن است (واگذاری سهمالشرکه نیست)؛
3. تسهیلات مربوط به بخش غیردولتی و غیرتبصرهای است (تسهیلات تکلیفی و طرح مسکن مهر نیست)؛
4. تسهیلات کارمندی در آن لحاظ نشده است؛
5. دو سال از تاریخ انعقاد قرارداد فروش اقساطی تسهیلات سپری شده است؛
6. تسهیلات گزینش شده در طبقه جاری قرار دارد؛
7. تسهیلات دارای وثیقه ملکی است؛
8. طبق قرارداد فروش اقساطی قابلیت انتقال گروگان به میزان بدهی به اشخاص ثالث وجود دارد (تسهیلاتی که از ابتدای سال 1388 منعقد شده باشد)
همچنین اطلاعات مربوط به تسهیلات با ویژگیهای متعدد از جمله تعداد آمار دیرکردها، نکول اقساط، پرداخت اقساط زودتر از موعد و تسویه زودتر از موعد مشتریان و دیگر اطلاعاتی از این دست از بانک مسکن طی چند مرحله و با مواعد زمانی متعدد دریافت شد. با دریافت اطلاعات نهایی از بانک مسکن، مدلهای متعددی برای انتشار این اوراق به اجرا درآمد. در این زمینه، ویژگیهایی که مبنای اعمال تغییرات در مدلهای مورد نظر بود، تدوین شد. بر این اساس، شروط بازارپذیری اوراق و لزوم جذب سرمایهگذاران، پوشش هزینههای ناشی از انتشار این اوراق و سودآور بودن بانک مسکن پس از انتشار این اوراق از مهمترین مشخصههای مدنظر برای طراحی این اوراق بوده است.همچنین درخصوص پوشش ریسکهای اعتباری و بازار مرتبط با اوراق رهنی، بررسیهای کارشناسی با مدلهای نگرش استاندارد شده، نگرش مبتنی بر رتبهبندی داخلی، روش پارامتریک (اقتصادسنجی) و روش ناپارامتریک (مونت کارلو) به عمل آمد. ولیکن به دلیل مکانیزم انتشار این اوراق و وجود رکن ضامن در آنکه ریسکهای مزبور را پوشش میدهد، از دخالت دادن این ریسکها در مدل چشمپوشی شد.
در ابتدا تصمیم بر انتشار اوراق رهنی با عمر هشت سال با نرخ ثابت بود ولیکن با توجه به مشکل نوسانات نرخ سود بانکی که شدیدا بر این مدل تاثیر گذاشت، مدل انتشار اوراق رهنی با نرخ شناور در دستور کار قرار گرفت. با توجه به لزوم اخذ مجوز انتشار اوراق رهنی با نرخ شناور از کمیته فقهی سازمان بورس، پیشنهاد مزبور در آذرماه سال جاری به سازمان بورس ارائه شد.البته ذکر این نکته ضروری است؛ مطابق مدل ارائه شده، پرداختیهای دورهای به سرمایهگذاران سود دورهای اوراق نبوده و این پرداختی از سرمایهگذاری مجدد ورودیهای مدل و مدیریت جریانهای نقدی نشات میگیرد. در اواخر دیماه سال94، شرکت تامین سرمایه بانک مسکن بهعنوان مشاور عرضه این اوراق، قرارداد مشاوره شیوه تامین مالی و عرضه اوراق بهادار را با بانک مسکن منعقد و اقدام به تهیه گزارش توجیهی کرد. با توجه به صلاحدید مسوولان ذیربط، گزینه دیگری درخصوص انتشار این اوراق با عمر دو سال در دستور کار قرار گرفت. در این راستا مدل انتشار اوراق رهنی با فرض عمر اوراق در دو سال پیادهسازی شد. همچنین گزارش توجیهی این اوراق با عمر دو و هشت سال آماده و به هیات مدیره بانک مسکن ارائه شد. در نهایت با توجه به صلاحدید ایشان و در نظر گرفتن شرایط بازار، تصمیم بر انتشار اوراق رهنی با عمر دو سال شد.
اگرچه مدل انتشار اوراق رهنی دو ساله مزبور در فاز اول انتشار این اوراق انجام میشود، ولی شرکت تامین سرمایه بانک مسکن مدلهای دیگری که در آن حساسیتهای نرخ اوراق، مدت زمان انتشار و مدیریت پرداخت انواع جریانهای نقدی نیز لحاظ شده است را تهیه کرده که در مراحل بعدی انتشار این نوع اوراق مورد استفاده قرار خواهد گرفت. براین اساس، طبیعتا در فازهای بعدی انتشار اوراق رهنی، کلیه موارد مورد نظر اعمال میشود و سعی بر ارائه مدلهای جامعتری که مطابق سلایق سرمایهگذاران باشد خواهد بود. همچنین درخصوص تفاوت مهم مدل هشت ساله و دو ساله میتوان بیان کرد که در مدل 8 ساله کل تسهیلات بانک از حسابهای آن خارج شده است، ولیکن در مدل دو ساله تنها بخشی از این تسهیلات خریداری میشوند.به منظور مدلسازی جریانات نقدی بانک مسکن در صورت انتشار اوراق رهنی، آن دسته از تسهیلات بانک مسکن که بتواند طبق «دستورالعمل انتشار اوراق رهنی» مصوب سازمان بورس و اوراق بهادار مبنای انتشار اوراق بهادار به پشتوانه تسهیلات رهنی باشد جداسازی شده است؛ تسهیلات منتخب، تسهیلات فروش اقساطی با اقساط ماهانه به نرخ 13 تا 15 درصد بوده که سررسید آن از زمان انتشار اوراق 102 تا 116 ماه خواهد بود. جریانات نقدی ورودی و خروجی حساب واسط در طول دو سال عمر اوراق، مطابق نمودار زیر مدلسازی شده است. همچنین این جریانات نقدی در یک حساب بانکی به نام نهاد واسط (SPV) سرمایهگذاری میشود و از محل مدیریت این جریانهای نقدی، پرداختی به سرمایهگذاری صورت میپذیرد.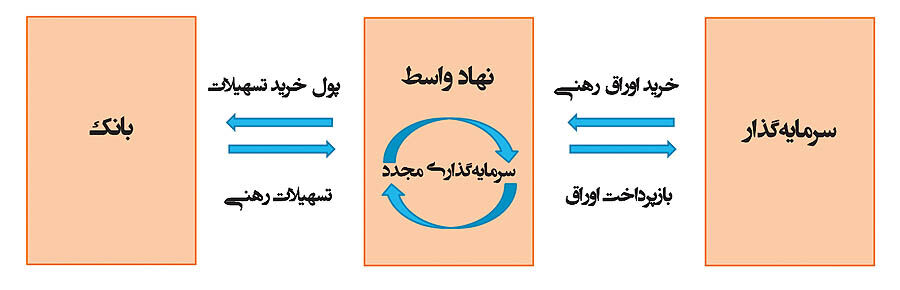
در زمان انتشار اوراق، خریداران اوراق با پرداخت به نهاد واسط، کلیه اوراق را خریداری کرده و نهاد واسط، اقساط آتی تسهیلات مذکور را از بانی خریداری میکند.
• بانی اقساط تسهیلات رهنی را بهصورت روزانه به حساب واسط منتقل کرده و نهاد واسط نیز در قبال دارندگان اوراق متعهد میگردد که هر سه ماه یکبار بخشی از موجودی حساب را بهعنوان سود اوراق به سرمایهگذاران منتقل کرده و در زمان سررسید اوراق نیز اصل اوراق را به آنها پرداخت کند.
• در طول دو سال عمر اوراق وجوه نقدی که در حساب واسط است در حساب بانکی سپردهگذاری شده و به حساب واسط اضافه میشود.
منبع: دنیای اقتصاد