بیم کارشناسان از آخرین یادگار کمیسیون اقتصادی مجلس نهم/آنچه که میتواند استقلال بانک مرکزی را خدشهدار کند
به گزارش اقتصادنیوز،مجلس نهم در آخرین روزهای کاری خود دوباره خبرساز شده است. طرح اصلاح نظام بانکی که موسوم به «طرح عملیات بانكی بدون ربا» است، پس از دو سال مجددا در دستور کار قرار گرفته و بررسی و تصویب آن به جای صحن، به کمیسیون اقتصادی مجلس سپرده شده است.
یکی از مهمترین مفاد این طرح تشکیل شورایی متشکل از 5 فقیه، یک حقوقدان، یک اقتصاددان و رئیسکل و معاون یا مدیرکل حقوقی بانک مرکزی جهت نظارت و اظهار نظر نسبت به طراحی ابزارهای پولی و بانکی، شیوههای عملیاتی، آیین نامهها و دستورالعملها و بهطور کلی تمامی فعالیتهای سیستم بانکی، جهت انطباق با موازین فقه اسلامی است.
آن طور که دنیای اقتصاد گزارش داده، موافقان در مجلس، این طرح را حاصل بررسیها و مداقه فراوان میخوانند و اجرای آن را زمینه ساز شرعی شدن عملیات و دستورالعملهای بانکی میدانند، اما در مقابل، منتقدان معتقدند، کار کارشناسی دقیقی روی این طرح صورت نگرفته و بسیار شتابزده در حال تصویب شدن است. از سوی دیگر، منتقدان، طرح «عملیات بانکی بدون ربا» را فاقد نگاهی همهجانبه و جامع قلمداد میکنند که زمینه تعمیق ناکارآمدی سیاستگذار پولی و سردرگمی بیشتر نظام بانکی میشود. این گروه اعتقاد دارند طرح مذکور بیش از هر جنبهای، بر دیدگاه فقهی و شرعی تاکید داشته و بهدنبال عملیاتی ساختن قواعد شرعی در نظام بانکی است. هرچند این جنبه از طرح را به دلیل اهمیت بالا نمیتوان نادیده انگاشت، اما منتقدان بر نگاهی همه جانبه و کلان تاکید دارند که علاوه بر توجه به وجه شرعی موضوع، بتواند با دیدگاه و اصول کلان اقتصادی و در نظر گرفتن استقلال کامل بانک مرکزی، نظام پولی و بانکی کشور را اصلاح کرده و در عین حال با استانداردهای بینالمللی نیز همخوانی داشته باشد.
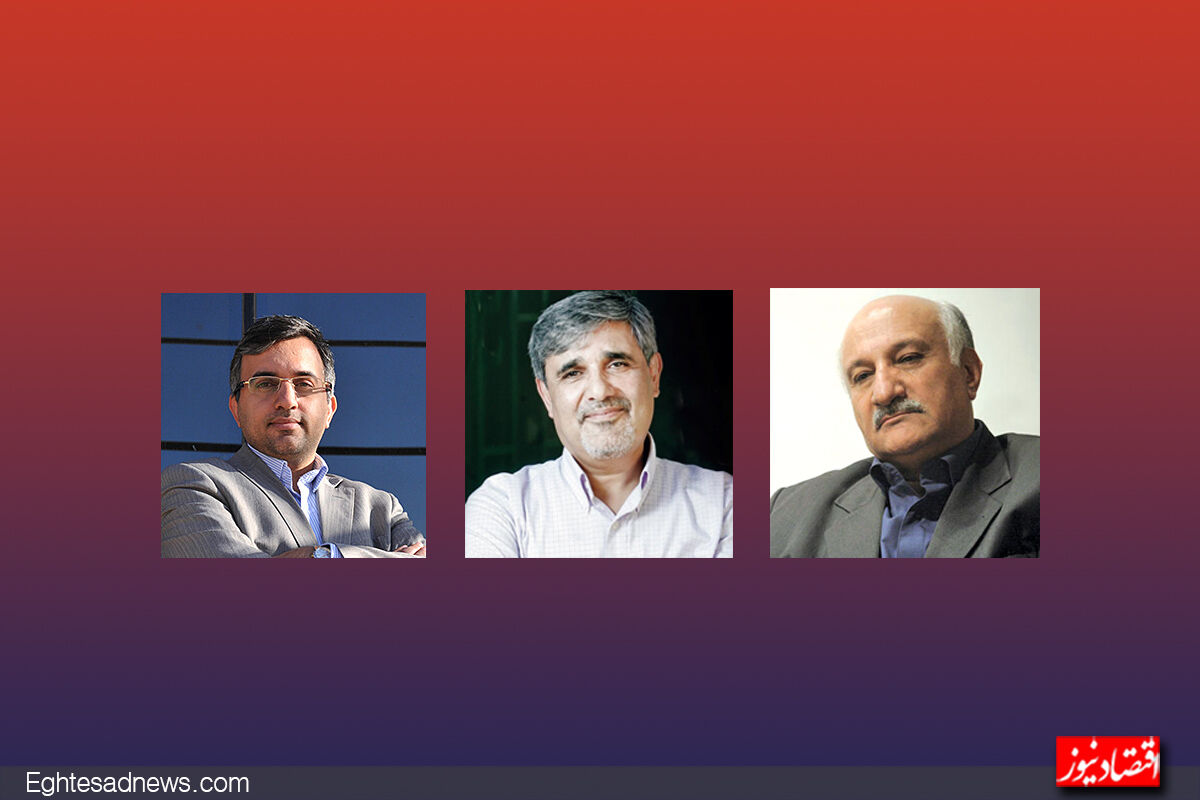
روزنامه دنیای اقتصاد امروز در این مورد نظر چند کارشناس را درباره آخرین یادگار کمیسیون اقتصادی مجلس نهم منتشر کرده که هرکدام از دید خود انتقاداتی را مطرح کردهاند.
خدشه در استقلال بانک مرکزی
«این روزها طرح شتابزده مجلس در مورد طرح عملیات بانکی بدون ربا، آن هم بهدور از نگاه صاحب نظران دانشگاهی و کارشناسان برجسته بانکی، بسیاری از دلسوزان این مرز و بوم را نگران کرده و لذا موضوع بحث و بررسی روز محافل کارشناسی شده است. آنچه تعجب خیلیها را بر انگیخته استفاده از اصل 85 قانون اساسی توسط مجلس برای تسریع در تصویب این طرح است که امکان بررسی جزئیات در صحن علنی مجلس را منتفی و در نتیجه منجر به محروم کردن جامعه از شناخت ابعاد مختلف آن خواهد شد.»
مسعود روغنی زنجانی، رئیس پیشین سازمان مدیریت و برنامه پس از طرح این مقدمه خود در دنیای اقتصاد نوشته است: «البته باید گفت که بخش مهمی از مشکلات نظام پولی و بانک مرکزی صرفا ناشی از عملکرد دولت قبل نبوده، بلکه ساختار و قوانین حاکم بر این نظام بهخصوص رابطه دولت با این نظام و در راس آن بانک مرکزی مشکل مزمنی است که از ابتدای انقلاب وجود داشته است که مهمترین آن مساله استقلال بانک مرکزی است. سلطه مالی از طریق قوانین بودجه و برنامههای توسعه از یک سو و حضور غلیظ عناصر دولتی در ارکانهای اصلی بانک مرکزی و نگاه بسیاری از دولتیها به منابع بانکها بهعنوان خزانه دوم در جهت پیاده کردن وعدهها و اعمال رجحانهای سیاسی، استقلال بانک مرکزی را زیر سوال برده و عملا رئیس بانک مرکزی حداقل در برخی از دولتها بیشتر دنبال رو و اجراکننده تصمیمها و دستورات دولت بوده است. عموما کنترل تورم و ثبات اقتصادی از اهداف اولیه بانکهای مرکزی است و باتوجه به اختیاراتی که روسای بانکهای مرکزی در بسیاری از کشورها دارند، نرخ تورم کنترل شده است اما در کشورهایی همچون ایران که این استقلال وجود ندارد، نرخ تورم بالا و بحران پولی دامنگیر اقتصاد آنها شده است. البته در این مشکل ساختاری و قانونی، مجلس هم با دولت همراهی کرده است. همانطور که گفته شد وجود تبصرههای تکلیفی بودجه و برنامه، همیشه اختیار مدیریت منابع و اعمال سیاستهای پولی و استفاده از ابزارهای متداول برای تحقق هدف اصلی را (گرچه این هدف هم در قوانین مختلف تغییر یافته است و از هدف اولیه دور شده) از بانک مرکزی گرفته است.»
متن کامل نوشته او را در اینجا بخوانید.
پایان کار بانک مرکزی؟
اخیراً خبرهایی در جراید مطرح شده مبنی بر اینکه عدهای از نمایندگان مجلس طرحی را تهیه کردهاند تحت عنوان «طرح قانونی بانکداری جمهوری اسلامی ایران». این طرح را بهصورت یک فوریتی در آورده و براساس ماده 85 قانون اساسی از مجلس اجازه گرفتهاند که در صحن علنی مطرح نشود و فقط در کمیسیون مطرح شده و با تصویب کمیسیون قانونی شود. میتوان درک کرد که دلیل اتخاذ این شیوه نیز دور زدن منتقدان و تصویب سریع طرح در مدت چند هفته باقی مانده از عمر این مجلس است. به دلایلی که به اجمال مرور خواهد شد، در صورت تصویب این طرح یک گرفتاری و معضل قابل ملاحظه در امور بانکی کشور ایجاد خواهد شد و تهمانده نظام بانکی را با خطر ناکارآمدی و زیان فزاینده روبهرو خواهد کرد. جالب است که دولت و بانک مرکزی با این طرح که 21 نفر از نمایندگان شامل آقایان غلامرضا مصباحیمقدم، احمد توکلی، الیاس نادران، محمد حسینیزادهبحرینی و غلامرضا تاجگردون از تدوینکنندگان اصلی آن به شمار میروند مخالف هستند. اما آقایان در آخرین هفتههای عمر نمایندگی این دوره خود سعی دارند سنگ بزرگی را سر راه دولت، نظام بانکی و اقتصاد کشور قرار دهند.
این هم مقدمه نوشته محمد طبیبیان، اقتصاددان است که پس از طرح این مقدمه، نوشته است: «دو بند این طرح از زوایایی قابل نقد است. برای مثال خلاف صریح اصل تفکیک قوا است؛ زیرا بخشی از قوه مقننه، یعنی شورای نگهبان را بهعنوان عامل تعیین تصمیمگیرندگان اصلی یک بخش مهم از قوه مجریه تعیین میکند! دیگر اینکه مسوولیتپذیری در نظام بانکی را منتفی میکند. به این معنی که رئیس کل پیوسته و به درستی ادعا خواهد کرد که مسوول مشکلات نیست، چون قدرت تصمیمگیری ندارد. شورای فقهی هم ادعا خواهد کرد که پاسخگو نیست، چون رئیس کل مسوول اجرا است و تصمیمات خوب بوده و اجرا ضعیف، یعنی همان استدلالی که سالها است به کار رفته است. وجود چنین تداخلی توسط یک شورای غیر پاسخگو و برخوردار از اختیارات گسترده در امور بانک مرکزی موجب در هم و بر هم شدن بیشتر امور، کندی و عدم کارآیی و ضایعات جدید برای اقتصاد کشور خواهد بود. این اقدام در حقیقت یک حرکت در جهت عکس آن چیزی است که امروزه لازم است، یعنی استقلال بیشتر بانک مرکزی. میتوان اجرایی شدن این طرح را پایان کار بانک مرکزی به شمار آورد.»
متن کامل نوشته طبیبیان را در اینجا بخوانید.
دلایل نیاز به شورای فقهی
حمید قنبری، کارشناس امور بانکی نیز در این مورد نوشته است: اگر از طراحان قانون بانکداری اسلامی که اخیرا در مجلس شورای اسلامی مورد بحث قرار گرفته است سوال شود که هدف اصلی از طرح این قانون چه بوده است بیگمان پاسخ آنها جز این نخواهد بود که بانکداری در کشور، اسلامی نبوده است و برای اسلامی کردن آن نیاز به یک قانون جدید بوده است و این قانون، چنین نیازی را برطرف میکند.
وی ادامه داده است: پاسخ تا اینجا قانعکننده به نظر میرسد، اما سوالات که جزئیتر و دقیقتر شوند، پاسخها مبهمتر میشوند. اگر پرسیده شود که اسلامی نبودن بانکداری در کشور به چه دلیل است، به دلیل قانون موجود است یا به دلیل رویهها و عملکردها؟ آنگاه طراحان قانون چه پاسخی خواهند داشت؟ آنها نمیتوانند بگویند که قانون موجود خلاف شرع است چرا که قانون موجود را شورای نگهبانی تایید کرده است که طراحان قانون نمیتوانند در فقاهت آنها تردید کنند. همچنین تاکنون نتوانستهاند هیچ ماده و تبصرهای از قانون موجود را نشان دهند که خلاف شرع بودن آن ثابت شده باشد. پس ایراد در قانون موجود نیست.
اگر ایرادی هست یا در مقررات شورای پول و اعتبار و بخشنامهها و رویههای بانک مرکزی است یا در عملکردها. حال اگر ایرادی در مقررات شورای پول و اعتبار و بخشنامهها و رویهها وجود داشته باشد که با تغییر قانون، آن ایراد برطرف نخواهد شد. مقررات مزبور به قوت خود باقی میمانند. طراحان احتمالا خواهند گفت که با توجه به شورای فقهی که در متن قانون جدید پیشبینی شده است، از این به بعد اجازه نخواهند داد مقررات خلاف شرع در بانک مرکزی تصویب شود و اگر هم مقررهای از قبل تصویب شده باشد، جلوی تصویب آن را خواهند گرفت. در پاسخ به این ادعا دو نکته را میتوان خاطرنشان کرد. نخست اگر قرار باشد شورای فقهی تمامی مقررات وضع شده سابق را که حاصل چند دهه تجربه و تامل و بحث هستند به یکباره کنار بگذارد و سعی کند این بنا را بار دیگر از نو بسازد، نظام بانکی در خلأ بیسامانی بسیار جدی قرار خواهد گرفت و از این منظر آسیبهای جدی به اقتصاد کشور وارد خواهد شد.
متن کامل نوشته قنبری را در اینجا بخوانید.